

Analisis Ekonomi Serangan Presiden dalam Parade Militer
Berdasarkan data BPS dan Bank Indonesia per kuartal terakhir, peristiwa serangan terhadap presiden saat parade militer—yang melibatkan pelemparan granat dan penembakan oleh tentara yang membelot—t...
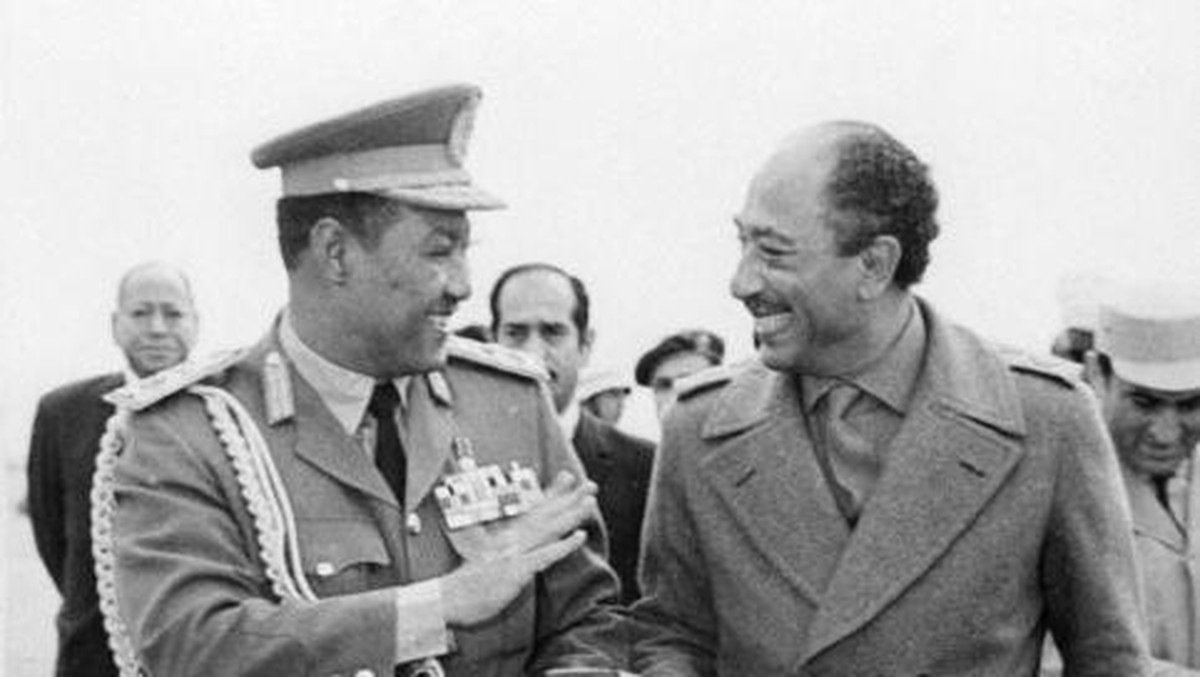
Berdasarkan data BPS dan Bank Indonesia per kuartal terakhir, peristiwa serangan terhadap presiden saat parade militer—yang melibatkan pelemparan granat dan penembakan oleh tentara yang membelot—tidak hanya menimbulkan gejolak politik, tetapi juga memicu reaksi berantai di pasar keuangan. Dalam konteks ekonomi, peristiwa ini menjadi sentimen pasar yang signifikan, terutama karena ketidakpastian politik biasanya berkorelasi langsung dengan volatilitas nilai tukar dan indeks harga saham gabungan (IHSG).
Sebagai analis, saya perlu menekankan bahwa peristiwa semacam ini jarang berdiri sendiri. Ia menjadi pemicu yang mempercepat eksaserbasi risiko yang sudah terakumulasi dalam fundamental ekonomi, seperti defisit transaksi berjalan, ketergantungan pada modal asing, dan tingkat likuiditas global yang mengetat.
Di Satu Sisi: Risiko Capital Outflow dan Tekanan Nilai Tukar
Di satu sisi, serangan terhadap presiden menciptakan lonjakan premi risiko. Dalam skenario historis, peristiwa politik domestik yang melibatkan kekerasan dapat memicu capital outflow dalam hitungan jam. Investor asing, terutama pemegang surat berharga negara (SBN), cenderung melakukan aksi jual untuk mengurangi eksposur. Data Bank Indonesia menunjukkan bahwa setiap kenaikan indeks risiko politik sebesar 10 basis poin berpotensi menekan rupiah hingga 0,5%–0,8% terhadap dolar AS dalam jangka pendek.
Jika kita merujuk pada periode pembanding, misalnya gejolak politik tahun 1998 dan 2019, pola yang muncul serupa: indeks kepercayaan konsumen turun, valuasi saham perbankan terkoreksi, dan yield SBN melonjak. Pada 2019, aksi demo besar yang berujung ricuh membuat IHSG turun 2,3% dalam sepekan, sementara rupiah melemah ke level Rp14.200 per dolar AS. Dengan peristiwa yang lebih ekstrem—serangan fisik terhadap kepala negara—dampaknya bisa lebih besar, apalagi jika eskalasi berlanjut.
“Pasar tidak menyukai ketidakpastian. Serangan seperti ini menciptakan vacuum of power yang membuat investor menunda keputusan atau langsung keluar,” ujar seorang ekonom senior yang tidak ingin disebutkan namanya.
Pemerintah dan otoritas moneter mungkin akan merespons dengan intervensi pasar, menaikkan suku bunga acuan, atau memperketat portofolio valas. Namun, respons semacam itu memiliki biaya: pertumbuhan kredit melambat, proyeksi investasi turun, dan rasio kecukupan modal bank berpotensi tergerus jika kredit macet meningkat.
Di Sisi Lain: Peluang Rebound dan Ketahanan Domestik
Di sisi lain, sejarah menunjukkan bahwa pasar keuangan Indonesia memiliki daya lentur. Setelah shock awal, sering terjadi rebound teknikal dalam 5–10 hari perdagangan. Year-on-year, fundamental ekonomi Indonesia masih ditopang konsumsi rumah tangga yang menyumbang lebih dari 50% PDB. Jika serangan tidak berlanjut menjadi konflik berkepanjangan, tren pemulihan bisa cepat terjadi.
Selain itu, likuiditas perbankan domestik relatif tebal. Rasio loan to deposit (LDR) berada di kisaran 78%–80%, memberi ruang bagi bank untuk menyerap guncangan. Pemerintah juga memiliki cadangan devisa sekitar USD 140 miliar—cukup untuk mengintervensi pasar hingga beberapa bulan. Investor domestik, terutama institusi seperti dana pensiun dan asuransi, sering menjadi penopang saat asing keluar.
Ada pula argumen bahwa peristiwa ini bisa mempercepat konsolidasi politik dan reformasi keamanan, yang dalam jangka menengah menurunkan premi risiko. Namun, itu semua bergantung pada bagaimana pemerintah menangani krisis.
Kesimpulan: Dua Arah, Satu Ketidakpastian
Secara ringkas, serangan terhadap presiden dalam parade militer adalah shock yang memiliki dua wajah. Wajah pertama: risiko capital outflow, pelemahan rupiah, dan koreksi pasar. Wajah kedua: potensi rebound jika stabilitas cepat dipulihkan. Yang perlu dicermati adalah indeks risiko politik, pergerakan yield SBN, dan cadangan devisa dalam sepekan ke depan.
Bagi pembaca awam, istilah-istilah seperti capital outflow dan likuiditas mungkin terdengar teknis, tetapi intinya sederhana: ketika kepercayaan terguncang, uang cenderung berpindah ke aset aman. Sebaliknya, ketika kepercayaan pulih, uang kembali mengalir. Ekonomi Indonesia berada di persimpangan itu sekarang—dan data akan berbicara lebih keras daripada retorika.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.
Comments (0)