 mega-lestari
Berdasarkan data Badan Pusat Statistik (BPS) per akhir 2023, Provinsi Sumatera Selatan mencatat kontribusi sektor pertanian terhadap Produk Domestik Regional Bruto (PDRB) sebesar 14,32 persen, dengan subsektor perkebunan kelapa sawit sebagai penyumbang terbesar. Di tengah dominasi komoditas ini, hadirnya layanan keuangan mikro di wilayah pedesaan menjadi variabel krusial yang menentukan apakah pertumbuhan ekonomi daerah berjalan inklusif atau justru meninggalkan pelaku usaha kecil. Ogan Komering Ilir (OKI), salah satu kabupaten dengan luas perkebunan sawit rakyat terbesar di Sumsel, menjadi laboratorium nyata bagi persoalan ini.
Peran Mantri dan Inklusi Keuangan di Kantong Produksi Sawit
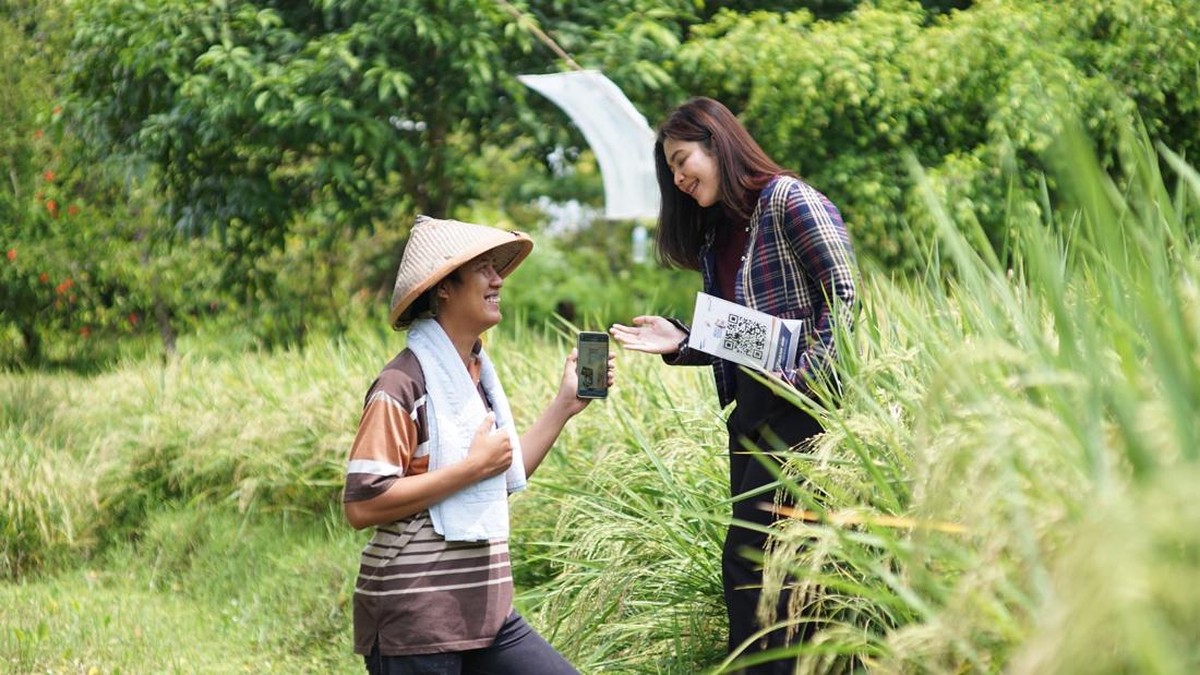
Di wilayah seperti OKI, petani sawit skala kecil menghadapi persoalan klasik: akses permodalan yang terbatas, fluktuasi harga Tandan Buah Segar (TBS), serta literasi keuangan yang belum merata. Kehadiran petugas pemasaran bank atau mantri di lapangan menjadi jembatan antara lembaga keuangan formal dan kebutuhan riil masyarakat. Salah satu mantri BRI, Alifia, disebut menjalankan peran ini dengan pendekatan empatik, mendekati debitur secara personal dan menawarkan solusi pembiayaan yang disesuaikan dengan siklus panen sawit.
Pendekatan semacam ini penting karena sektor sawit rakyat memiliki karakteristik arus kas yang tidak linier. Panen bisa melimpah pada bulan tertentu, namun sepi pada periode lainnya. Tanpa pemahaman terhadap siklus ini, produk kredit yang ditawarkan berisiko menimbulkan gagal bayar. Dalam konteks makro, rasio kredit bermasalah (non-performing loan/NPL) perbankan di sektor pertanian per Desember 2023 tercatat sekitar 2,5 persen, lebih tinggi dibandingkan rata-rata nasional yang berada di kisaran 2,2 persen. Angka ini menunjukkan bahwa pembiayaan sektor pertanian memang menuntut pendekatan yang lebih cermat, bukan sekadar penyaluran dana.
Pro: Pemberdayaan Ekonomi dan Stabilitas Sosial Perdesaan
Di satu sisi, kehadiran layanan keuangan yang menyentuh hingga pelosok desa memberikan dampak positif berantai. Pertama, petani memiliki alternatif pembiayaan selain pinjaman informal dengan bunga tinggi, yang selama ini menjadi jerat bagi banyak rumah tangga tani. Kedua, akses modal memungkinkan petani meningkatkan produktivitas, misalnya melalui pembelian bibit unggul atau perawatan kebun yang lebih baik. Ketiga, inklusi keuangan mendorong tumbuhnya usaha mikro di sekitar perkebunan, seperti warung, jasa transportasi, dan pengolahan hasil.
Data Otoritas Jasa Keuangan (OJK) menunjukkan indeks inklusi keuangan nasional mencapai 85,10 persen pada 2023, naik dari 84,03 persen pada 2022. Kenaikan ini sebagian ditopang oleh penetrasi layanan di daerah perdesaan. Bagi daerah yang ekonominya bergantung pada sawit, kehadiran agen keuangan di lapangan turut menjaga stabilitas sosial, karena petani yang memiliki akses modal cenderung lebih tahan terhadap guncangan harga komoditas.
Kontra: Risiko Ketergantungan dan Tantangan Fundamental
Di sisi lain, ada sejumlah catatan kritis yang perlu dicermati. Pertama, peningkatan akses kredit di sektor sawit bisa memperkuat ketergantungan ekonomi daerah pada satu komoditas. Ketika harga TBS global melemah, rantai dampaknya terasa hingga ke rumah tangga petani dan berimbas pada kualitas kredit. Kedua, pendekatan personal yang dilakukan mantri tidak sepenuhnya dapat menggantikan perbaikan fundamental, seperti tata kelola lahan, kepastian hukum atas sertifikat, dan infrastruktur logistik yang memadai.
"Inklusi keuangan akan berkelanjutan hanya jika dibarengi dengan peningkatan kapasitas produktif dan diversifikasi ekonomi daerah. Tanpa itu, kredit hanya memindahkan risiko, bukan menyelesaikannya," ujar sejumlah pengamat ekonomi perdesaan dalam berbagai forum akademik.
Selain itu, tantangan likuiditas dan sentimen pasar global turut memengaruhi. Proyeksi pertumbuhan ekonomi Sumsel pada 2024 berada di kisaran 5,0 hingga 5,3 persen year-on-year, dengan sektor pertanian diproyeksikan tumbuh moderat. Apabila terjadi capital outflow dari pasar keuangan domestik akibat ketidakpastian global, ruang fiskal dan moneter bisa menyempit, sehingga penyaluran kredit ke sektor riil berpotensi melambat.
Menimbang Fundamental dan Sentimen Pasar
Dari kacamata analisis makro, kisah seorang mantri di OKI sejatinya adalah cerminan dari persoalan yang lebih besar: bagaimana menjaga agar pertumbuhan ekonomi daerah berbasis komoditas tetap memiliki fondasi yang kuat. Rasio kredit terhadap PDRB di Sumsel masih berada di bawah rata-rata nasional, menandakan ruang penetrasi keuangan masih luas. Namun, ekspansi kredit harus disertai manajemen risiko yang disiplin, mengingat valuasi komoditas sawit sangat dipengaruhi sentimen pasar global.
Portofolio pembiayaan di sektor pertanian membutuhkan diversifikasi, tidak hanya terpusat pada sawit. Diperlukan pula penguatan literasi keuangan bagi petani agar mereka memahami risiko, bukan hanya menikmati kemudahan akses. Dengan begitu, inklusi keuangan tidak berhenti menjadi cerita tentang kehadiran petugas bank di kebun, tetapi benar-benar menjadi instrumen pemberdayaan ekonomi yang berkelanjutan bagi perdesaan Sumatera Selatan.








Comments (0)