 arif-budianto
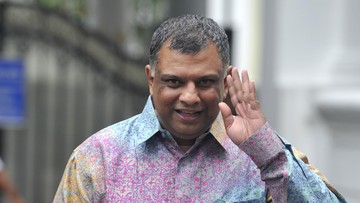
Industri penerbangan Asia Tenggara kembali menjadi sorotan setelah munculnya laporan bahwa pendiri AirAsia, Tony Fernandes, melakukan pertemuan dengan Kementerian Keuangan Malaysia untuk membahas kemungkinan dukungan pemerintah bagi maskapai berbiaya rendah tersebut. Berdasarkan informasi yang beredar di sejumlah kanal industri penerbangan, pertemuan itu berlangsung di tengah tekanan likuiditas yang dialami AirAsia akibat melemahnya permintaan penumpang dan beban utang yang membengkak.
Meski belum ada konfirmasi resmi mengenai bentuk dukungan yang diminta, diskusi ini menyiratkan bahwa maskapai yang berbasis di Kuala Lumpur itu sedang berada dalam posisi yang membutuhkan jaring pengaman keuangan. Dalam konteks ekonomi Malaysia, intervensi pemerintah terhadap perusahaan swasta selalu menjadi isu sensitif karena menyangkut disiplin fiskal dan moral hazard.
Tekanan Fundamental yang Membayangi AirAsia
Secara fundamental, industri penerbangan global memang belum sepenuhnya pulih dibandingkan periode sebelum pandemi. Berdasarkan data asosiasi industri penerbangan internasional, kapasitas angkut di kawasan Asia Pasifik masih berada di bawah level 2019. Kondisi ini diperparah oleh kenaikan harga avtur yang sejak awal tahun mengalami kenaikan year-on-year, serta pelemahan nilai tukar ringgit yang membuat biaya sewa pesawat dan suku cadang menjadi lebih mahal.
Bagi maskapai dengan model bisnis berbiaya rendah seperti AirAsia, margin keuntungan sangat tipis. Setiap kenaikan biaya operasional sebesar 1-2 persen dapat langsung menggerus profitabilitas. Rasio utang terhadap ekuitas yang tinggi membuat ruang manuver keuangan semakin sempit, terutama ketika arus kas operasional tidak cukup untuk menutup kewajiban jangka pendek.
Di sisi lain, permintaan domestik dan regional sebenarnya menunjukkan tren pemulihan. Data otoritas bandara Malaysia mencatat kenaikan jumlah penumpang domestik pada kuartal terakhir dibandingkan periode yang sama tahun sebelumnya. Namun, pemulihan itu belum sepenuhnya dikonversi menjadi perbaikan neraca keuangan karena persaingan tarif yang ketat menekan yield per penumpang.
Pro dan Kontra Intervensi Pemerintah
Di satu sisi, pendukung argumen dukungan pemerintah menilai AirAsia memiliki nilai strategis bagi perekonomian nasional. Maskapai ini menyerap puluhan ribu tenaga kerja langsung dan tidak langsung, menghubungkan wilayah-wilayah yang sulit dijangkau moda transportasi lain, serta menopang sektor pariwisata. Jika AirAsia kolaps, dampak sistemiknya bisa terasa pada rantai pasok industri penerbangan, termasuk perusahaan leasing pesawat, penyedia jasa katering, dan bandara-bandara sekunder.
Dari kacamata makro, keruntuhan sebuah maskapai besar dapat menurunkan indeks kepercayaan pelaku usaha dan memicu capital outflow dari sektor transportasi. Pemerintah pun berkepentingan menjaga stabilitas lapangan kerja di tengah ketidakpastian ekonomi global.
Namun, di sisi lain, ekonom mengingatkan bahwa bantuan langsung kepada perusahaan swasta berpotensi menciptakan preseden buruk. Jika pemerintah menyelamatkan AirAsia, maka perusahaan lain yang mengalami kesulitan bisa menuntut perlakuan serupa, sehingga beban fiskal membengkak. Rasio utang pemerintah terhadap PDB yang sudah mendekati batas aman menjadi pertimbangan utama.
"Setiap bentuk dukungan harus dirancang dengan syarat ketat, transparan, dan berjangka waktu terbatas agar tidak mengganggu disiplin pasar," ujar seorang pengamat kebijakan fiskal di Kuala Lumpur, yang meminta identitasnya tidak disebutkan.
Alternatif yang lebih netral adalah dukungan tidak langsung, misalnya penundaan kewajiban pajak, restrukturisasi pinjaman bank BUMN, atau insentif untuk rute-rute perintis. Skema ini dinilai lebih menjaga keadilan iklim usaha tanpa memberikan keuntungan istimewa kepada satu pemain.
Sentimen Pasar dan Proyeksi ke Depan
Dari sisi sentimen pasar, kabar pertemuan tersebut telah memicu spekulasi di kalangan investor. Harga obligasi dan saham sektor penerbangan cenderung bergerak volatil menunggu kejelasan kebijakan. Pelaku pasar umumnya memproyeksikan bahwa pemerintah akan lebih memilih opsi dukungan bersyarat ketimbang injeksi modal langsung, mengingat tekanan pada portofolio fiskal.
Yang perlu dicermati adalah apakah AirAsia mampu memperbaiki fundamentalnya secara mandiri. Restrukturisasi utang, efisiensi armada, dan diversifikasi pendapatan non-tiket menjadi kunci. Tanpa perbaikan internal, dukungan pemerintah hanya akan menjadi penopang sementara yang tidak menyelesaikan akar masalah.
Ke depan, arah kebijakan Malaysia terhadap AirAsia akan menjadi cermin bagaimana negara-negara berkembang menyeimbangkan antara kepentingan menyelamatkan industri strategis dan menjaga kesehatan anggaran. Jalan tengah yang terukur, transparan, dan berorientasi pada perbaikan struktural adalah pilihan paling rasional di tengah keterbatasan ruang fiskal.











Comments (0)