 nadia-rahmawati
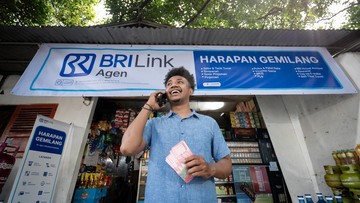
Berdasarkan data Bank Indonesia dan Otoritas Jasa Keuangan per Oktober 2026, tingkat inklusi keuangan nasional terus menunjukkan tren kenaikan yang signifikan. Salah satu pendorong utamanya adalah jaringan agen layanan keuangan tanpa kantor, di mana salah satu bank pelat merah melaporkan telah memiliki 1,06 juta agen yang tersebar di sekitar 60 ribu desa di seluruh Indonesia. Angka ini menjadi sorotan dalam peringatan Bulan Inklusi Keuangan (BIK) yang berlangsung sepanjang Oktober 2026.
Bagi industri perbankan, capaian tersebut mencerminkan pergeseran fundamental dalam cara layanan keuangan dijangkau masyarakat. Jika dua dekade lalu pembukaan rekening dan transaksi finansial menuntut kehadiran fisik di kantor cabang, kini agen-agen di tingkat desa berperan sebagai perpanjangan tangan bank dalam melayani kebutuhan transaksi harian, mulai dari setor tunai, tarik tunai, transfer, hingga pembayaran tagihan.
Pro: Inklusi Keuangan dan Likuiditas di Daerah Terpencil
Di satu sisi, ekspansi jaringan agen ini memberikan dampak positif yang terukur. Jumlah agen yang menembus 1,06 juta berarti rasio ketersediaan titik layanan keuangan per penduduk meningkat cukup pesat. Dengan cakupan 60 ribu desa, artinya sebagian besar wilayah administratif terendah di Indonesia sudah memiliki akses terhadap layanan keuangan formal, meski dalam bentuk agen.
Dari perspektif makro, inklusi keuangan berkorelasi positif dengan penurunan ketergantungan pada pinjaman informal berbunga tinggi. Masyarakat yang sebelumnya menyimpan uang di bawah kasur atau meminjam dari rentenir kini memiliki opsi menabung dan bertransaksi melalui kanal resmi. Hal ini turut memperkuat basis data transaksi, yang pada gilirannya memperkaya profil risiko nasabah dan membuka jalan bagi penyaluran kredit mikro yang lebih terukur.
Selain itu, agen-agen ini juga berkontribusi pada likuiditas di tingkat desa. Uang yang beredar di daerah tidak sepenuhnya tersedot ke kota, melainkan berputar melalui transaksi lokal. Program literasi keuangan yang menyertai BIK 2026 menjadi pelengkap penting agar masyarakat tidak hanya memiliki akses, tetapi juga memahami produk dan risikonya.
Kontra: Tantangan Literasi, Keamanan, dan Kualitas Layanan
Di sisi lain, perluasan jaringan agen yang begitu masif menyisakan sejumlah catatan kritis. Pertama, kualitas layanan antaragen tidak selalu seragam. Sebagian agen beroperasi dengan kapasitas modal terbatas, sehingga ketersediaan uang tunai untuk melayani penarikan bisa menjadi kendala, terutama pada periode pembayaran gaji atau hari raya.
Kedua, aspek perlindungan konsumen dan keamanan transaksi masih menjadi pekerjaan rumah. Kasus penipuan yang mengatasnamakan agen atau penyalahgunaan data nasabah menjadi risiko yang menyertai ekspansi cepat. Tanpa pengawasan berlapis dan pelatihan berkelanjutan, kepercayaan masyarakat—fondasi utama inklusi keuangan—bisa tergerus.
Ketiga, indikator inklusi keuangan tidak cukup diukur dari jumlah titik akses. Rasio penggunaan produk keuangan formal, kualitas portofolio tabungan, dan penetrasi kredit usaha mikro menjadi ukuran yang lebih substansial. Jumlah desa yang terjangkau tidak otomatis berarti seluruh lapisan masyarakat di desa tersebut terlayani secara setara. Kelompok rentan, seperti perempuan kepala keluarga dan pekerja informal, sering masih tertinggal.
"Inklusi keuangan sejati bukan sekadar soal seberapa banyak agen yang hadir, tetapi seberapa dalam masyarakat memanfaatkan layanan tersebut untuk meningkatkan kesejahteraan," ujar seorang pengamat ekonomi perbankan dalam sebuah diskusi publik.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, proyeksi pertumbuhan jaringan agen diperkirakan melandai seiring mendekatnya titik jenuh di beberapa wilayah. Fokus akan bergeser dari ekspansi kuantitas ke pendalaman kualitas, termasuk integrasi layanan digital, perluasan produk mikro, dan penguatan tata kelola agen.
Dari kacamata valuasi industri, kontribusi segmen agen terhadap fee-based income dan dana murah (current account saving account) menjadi faktor yang menarik dicermati investor. Pertumbuhan dana murah dari daerah berpotensi memperbaiki rasio efisiensi bank, meski tetap bergantung pada kondisi likuiditas makro dan sentimen pasar global yang memengaruhi capital outflow.
Pada akhirnya, capaian 1,06 juta agen dan 60 ribu desa patut diapresiasi sebagai tonggak penting. Namun, keberlanjutan inklusi keuangan akan ditentukan oleh keseimbangan antara kecepatan ekspansi dan ketahanan sistem—dua sisi yang harus berjalan beriringan agar manfaatnya benar-benar dirasakan hingga lapisan terbawah masyarakat.






Comments (0)