 sarah-anjani
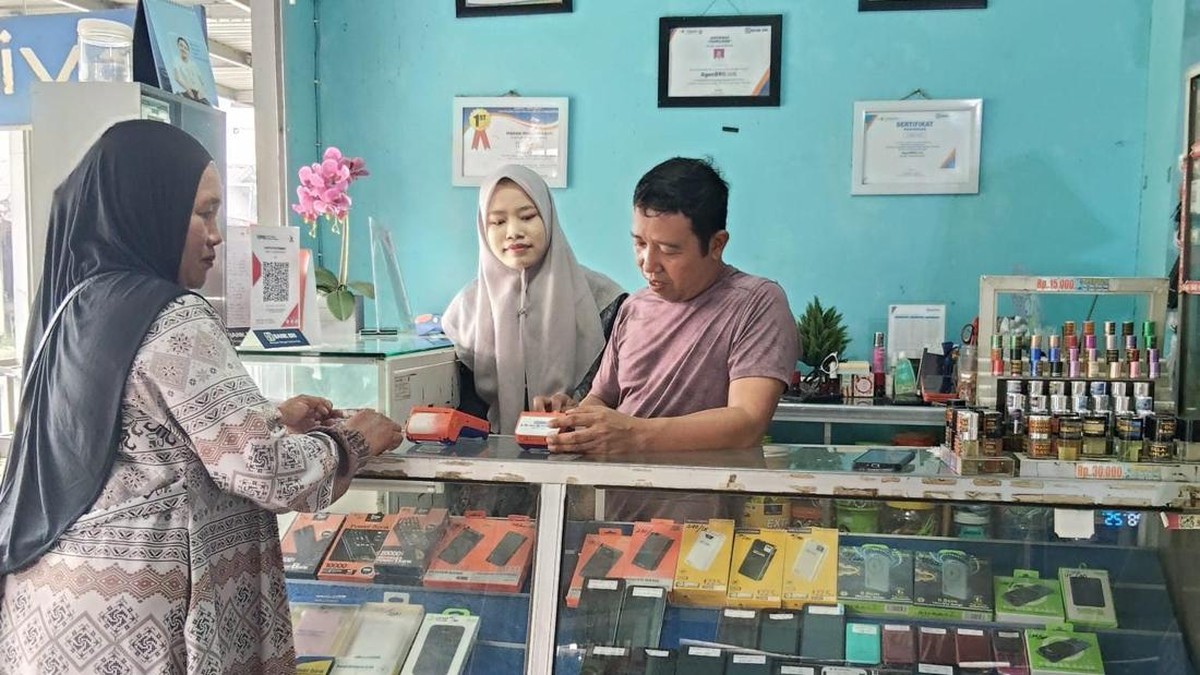
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, indeks inklusi keuangan nasional telah menyentuh level 75,02 persen, naik dibandingkan 67,8 persen pada 2019. Namun, angka agregat itu menyembunyikan ketimpangan spasial: daerah pedesaan dan kawasan terpencil di Kalimantan Selatan masih menghadapi jurang akses perbankan yang lebar. Di celah itulah peran agen perbankan tanpa kantor, seperti BRILink, menjadi krusial. Seorang agen di Kalimantan Selatan tercatat membantu penyaluran bantuan sosial (bansos) kepada sekitar 2.000 keluarga sekaligus membuka lapangan kerja lokal.
Membaca Fenomena dari Sisi Fundamental
Dari kacamata makro, keberadaan agen BRILink bukan sekadar cerita sukses individu, melainkan cerminan strategi perluasan akses keuangan yang menyasar segmen unbanked. Bank Indonesia mencatat rasio kredit perbankan terhadap Produk Domestik Regional Bruto (PDRB) Kalimantan Selatan berada di kisaran 35–40 persen, lebih rendah dibanding rata-rata nasional yang mendekati 60 persen. Rasio ini menunjukkan bahwa likuiditas yang berputar di daerah masih belum sepenuhnya terintermediasi oleh sistem keuangan formal.
Kehadiran agen seperti ini memperpendek rantai distribusi dana pemerintah. Sebelumnya, penerima bansos di pelosok harus menempuh perjalanan berjam-jam ke kantor cabang atau ATM terdekat, dengan biaya transportasi yang kerap menggerus nilai bantuan itu sendiri. Kini, transaksi setor, tarik, dan pembayaran dapat dilakukan di tingkat desa. Dalam bahasa ekonomi, ini menurunkan transaction cost sekaligus meningkatkan kecepatan peredaran uang di daerah.
Di satu sisi, model keagenan ini menciptakan efek berganda. Agen tidak hanya melayani penyaluran bansos, tetapi juga membuka lapangan kerja bagi warga sekitar, mulai dari operator hingga petugas administrasi. Menurut data Kementerian Keuangan, setiap titik agen laku pandai rata-rata menyerap 2–4 tenaga kerja langsung, belum termasuk multiplier effect pada warung dan jasa transportasi di sekitarnya.
Pro dan Kontra: Antara Efisiensi dan Risiko
Pro: perluasan agen keuangan mendorong inklusi, mengurangi ketergantungan pada uang tunai, dan mempercepat penyaluran program perlindungan sosial. Kajian Bank Indonesia pada 2023 menemukan bahwa daerah dengan kepadatan agen laku pandai lebih tinggi mengalami pertumbuhan konsumsi rumah tangga yang lebih stabil, dengan selisih hingga 0,8–1,2 poin persentase dibanding daerah tanpa agen.
Kontra: sejumlah ekonom mengingatkan potensi risiko operasional dan perlindungan konsumen. Agen yang mengelola dana bansos dalam volume besar menghadapi eksposur terhadap kesalahan transaksi, penipuan, hingga kendala likuiditas mendadak jika terjadi penarikan massal. Selain itu, literasi keuangan penerima yang terbatas dapat membuat mereka rentan terhadap praktik pungutan liar atau pinjaman berbunga tinggi dari pihak tak bertanggung jawab.
"Agen keuangan di daerah berfungsi sebagai jembatan antara kebijakan fiskal dan rumah tangga. Namun tanpa pengawasan dan literasi yang memadai, jembatan ini bisa berubah menjadi titik risiko," ujar seorang analis sektor keuangan.
Proyeksi dan Sentimen Pasar
Ke depan, proyeksi penetrasi agen keuangan diperkirakan terus mengalami kenaikan seiring perluasan infrastruktur digital. Kementerian Koordinator Bidang Perekonomian menargetkan indeks inklusi keuangan menyentuh 90 persen pada 2029. Untuk mencapainya, sinergi antara Himpunan Bank Milik Negara (Himbara), pemerintah daerah, dan pelaku usaha mikro menjadi prasyarat.
Dari sisi sentimen pasar, keberhasilan agen di Kalimantan Selatan dapat menjadi katalis positif bagi valuasi bank-bank yang memiliki jaringan agen luas. Portofolio kredit mikro dan program pemerintah berpotensi tumbuh, meski tetap harus dicermati dari sisi kualitas aset. Tren capital outflow global dan volatilitas suku bunga acuan The Fed turut memengaruhi likuiditas domestik, sehingga fundamental agen yang sehat menjadi penting agar tidak sekadar bergantung pada momentum bansos.
Pada akhirnya, kisah agen BRILink ini menawarkan pelajaran berharga: inklusi keuangan tidak hanya soal angka indeks, tetapi juga soal siapa yang berdiri di garis terdepan melayani masyarakat. Selama tata kelola dan edukasi diperkuat, peran agen dapat menjadi tulang punggung ekonomi kerakyatan, bukan sekadar saluran bantuan musiman.















Comments (0)