 arif-budianto
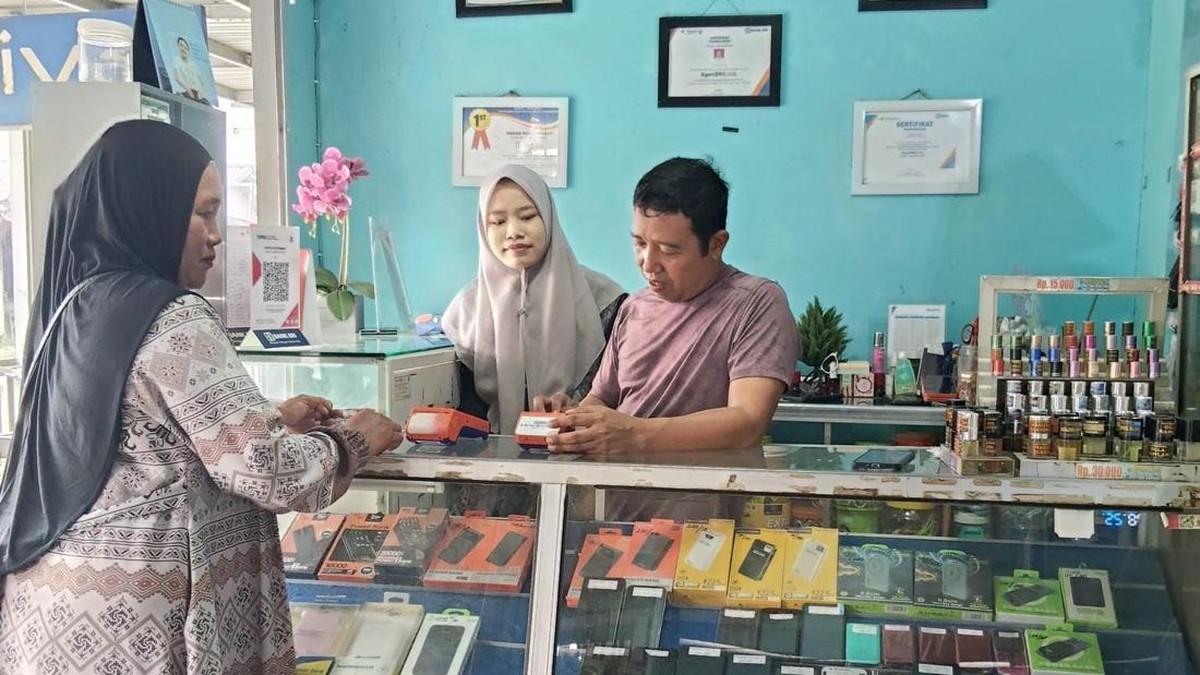
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks literasi keuangan nasional baru mencapai sekitar 65,43 persen, sementara tingkat inklusi keuangan menyentuh 75,02 persen. Artinya, masih ada celah sekitar 10 poin persen antara mereka yang memahami produk keuangan dan mereka yang benar-benar mengaksesnya. Celah inilah yang coba dijembatani oleh jaringan agen bank, termasuk agen BRILink, yang kini menjangkau wilayah-wilayah pelosok seperti Kalimantan Selatan.
Salah satu contohnya adalah agen BRILink yang dikelola Ijay di Kalimantan Selatan. Berdasarkan informasi yang dihimpun, agen ini telah membantu penyaluran bantuan sosial kepada sekitar 2.000 keluarga di wilayah kerjanya, sekaligus memfasilitasi transaksi harian warga yang sebelumnya harus menempuh perjalanan jauh ke kantor bank terdekat. Fenomena ini menarik untuk dibedah: apakah agen bank benar-benar menjadi solusi struktural, atau sekadar penambal sementara atas masalah akses keuangan yang lebih dalam? Berikut analisis dua sisinya.
Pro: Agen Bank Menekan Biaya Transaksi dan Membuka Lapangan Kerja
Di satu sisi, kehadiran agen seperti BRILink memberikan dampak ekonomi yang terukur. Biaya transaksi warga di daerah terpencil—yang sebelumnya mencakup ongkos transportasi, waktu tempuh, dan potensi kehilangan pendapatan harian—mengalami penurunan signifikan. Jika rata-rata perjalanan ke kantor cabang memakan biaya Rp50.000 hingga Rp100.000 pulang-pergi, maka dengan adanya agen di tingkat desa, pengeluaran itu bisa ditekan mendekati nol. Dalam skala 2.000 keluarga, efisiensi ini berpotensi mencapai miliaran rupiah per tahun.
Lebih dari itu, agen bank juga menciptakan lapangan kerja baru di sektor informal. Seorang agen BRILink tidak hanya melayani transfer dan penarikan tunai, tetapi juga membuka peluang usaha sampingan seperti penjualan pulsa, pembayaran tagihan listrik, hingga agen pembayaran e-commerce. Menurut data Bank Indonesia, jumlah agen bank atau branchless banking di Indonesia telah melampaui 1 juta agen per 2023, dengan kontribusi terhadap inklusi keuangan yang terus meningkat year-on-year.
"Agen bank adalah perpanjangan tangan likuiditas hingga ke lapisan paling bawah. Mereka menjembatani masyarakat yang selama ini unbanked dengan sistem keuangan formal," ujar seorang pengamat ekonomi perbankan.
Dari sisi makro, penyaluran bantuan sosial melalui agen juga mengurangi risiko penyelewengan dan mempercepat waktu distribusi. Dana bantuan yang biasanya tersalur dalam hitungan minggu bisa diterima dalam hitungan hari, sehingga daya beli masyarakat penerima manfaat lebih cepat terjaga. Ini pada gilirannya menopang konsumsi rumah tangga yang menjadi salah satu motor pertumbuhan ekonomi daerah.
Kontra: Ketergantungan pada Agen dan Risiko Perlindungan Konsumen
Di sisi lain, ada sejumlah catatan kritis yang perlu dicermati. Pertama, ketergantungan pada agen perorangan menimbulkan risiko operasional dan reputasi. Agen bukanlah lembaga yang diawasi seketat bank, sehingga potensi kesalahan transaksi atau penyalahgunaan data nasabah tetap terbuka. OJK mencatat bahwa pengaduan terkait layanan agen bank masih menjadi salah satu kategori yang perlu perhatian, meski volumenya relatif kecil dibanding total transaksi.
Kedua, dari perspektif kapital dan likuiditas, agen bank tidak serta-merta menyelesaikan masalah mendasar: akses kredit produktif. Warga mungkin lebih mudah menabung dan menerima bantuan, tetapi akses terhadap pinjaman modal usaha tetap terbatas karena agen umumnya tidak memiliki kewenangan menyalurkan kredit secara langsung. Akibatnya, inklusi keuangan yang tercapai lebih bersifat transaksional ketimbang transformasional.
Ketiga, ada risiko capital outflow lokal. Uang yang disetor warga melalui agen bisa saja mengalir ke pusat keuangan dan tidak berputar di ekonomi lokal, kecuali ada instrumen penyaluran kembali seperti kredit usaha mikro. Tanpa itu, agen bank hanya menjadi pipa, bukan pompa yang menggerakkan ekonomi daerah.
Fundamental dan Proyeksi ke Depan
Secara fundamental, peran agen bank seperti yang dijalankan Ijay di Kalimantan Selatan menunjukkan bahwa inklusi keuangan tidak selalu harus menunggu pembangunan gedung cabang. Model branchless banking terbukti efisien dari sisi biaya dan cepat dari sisi jangkauan. Namun, sentimen pasar dan regulator perlu diarahkan pada penguatan tata kelola, literasi digital, serta integrasi agen dengan program kredit mikro.
Proyeksi ke depan, jika rasio inklusi keuangan menargetkan 90 persen pada 2024 sesuai Strategi Nasional Keuangan Inklusif, maka peran agen akan semakin sentral. Pemerintah dan industri perbankan perlu memastikan bahwa setiap agen tidak hanya menjadi titik transaksi, tetapi juga pusat edukasi keuangan dan penggerak ekonomi lokal. Dengan begitu, kisah 2.000 keluarga di Kalsel bukan sekadar cerita bantuan sosial, melainkan bagian dari transformasi struktural ekonomi daerah yang lebih inklusif dan berkelanjutan.











Comments (0)