 mega-lestari
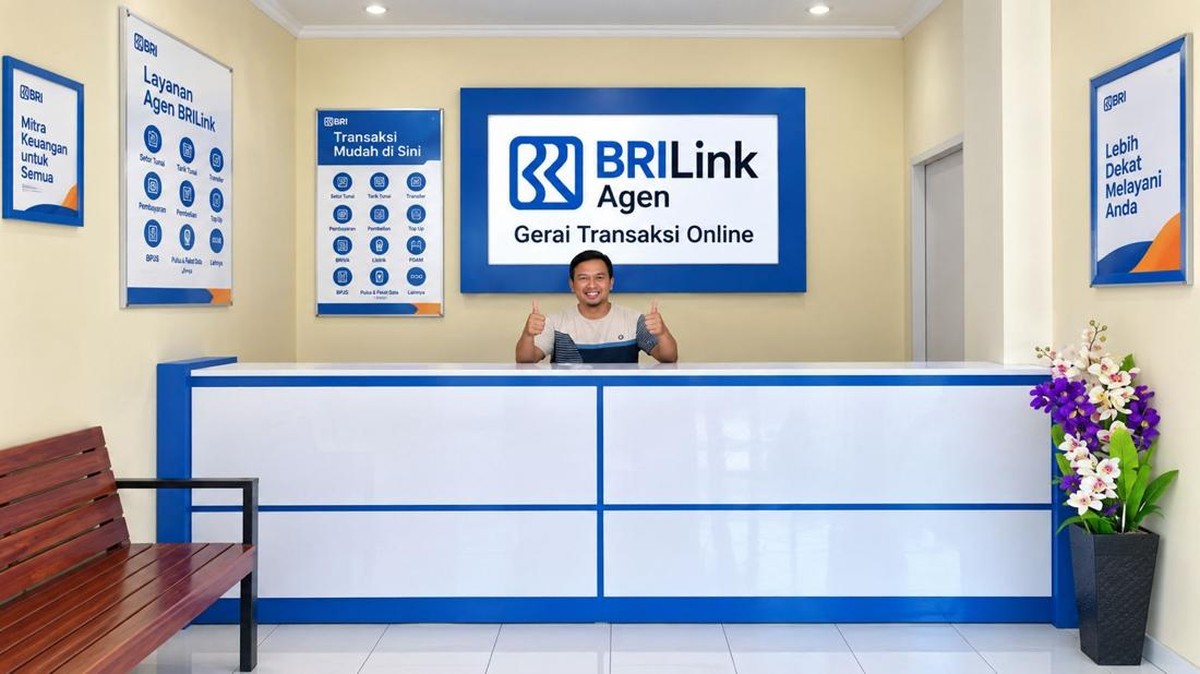
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, indeks inklusi keuangan nasional mencapai 75,02%, naik dari 67,8% pada 2019. Namun, di wilayah terpencil seperti Indragiri Hilir, Riau, kesenjangan akses masih terasa. Kehadiran agen layanan keuangan seperti BRILink menjadi jembatan yang menghubungkan petani dan pelaku usaha kecil dengan sistem keuangan formal. Salah satu agen, Ria Irawan, yang beroperasi di Kecamatan Pelangiran, menunjukkan bagaimana layanan perbankan dapat menopang roda ekonomi lokal.
Mengapa Akses Keuangan Penting bagi Petani?
Petani di Indragiri Hilir, yang sebagian besar menggarap lahan kelapa dan sawit, sering menghadapi masalah likuiditas. Mereka butuh uang tunai cepat untuk membeli pupuk, membayar upah panen, atau menutup biaya transportasi hasil bumi. Tanpa akses ke bank, mereka terpaksa meminjam dari tengkulak dengan bunga tinggi atau menyimpan uang di rumah tanpa keamanan memadai.
Kehadiran agen BRILink memungkinkan transaksi perbankan dasar—setor, tarik, transfer, dan pembayaran—tanpa harus menempuh perjalanan jauh ke kota. Ria Irawan, yang membuka layanan agen di Pelangiran, mengaku nasabahnya kini bisa bertransaksi dalam hitungan menit. "Dulu petani harus ke Tembilahan, butuh 2-3 jam perjalanan. Sekarang cukup ke warung saya," ujarnya dalam keterangan yang dikutip dari laporan internal.
Data Bank Indonesia mencatat jumlah agen Layanan Keuangan Digital (LKD) dan branchless banking terus tumbuh, dengan lebih dari 1,5 juta agen di seluruh Indonesia per 2024. Di Riau, agen seperti BRILink menjadi tulang punggung inklusi keuangan di daerah yang banknya terbatas.
Dampak Ekonomi: Pro dan Kontra
Pro: Kehadiran agen BRILink meningkatkan kecepatan sirkulasi uang di desa. Petani bisa menerima pembayaran hasil panen langsung melalui transfer, lalu menyimpannya di rekening. Ini mengurangi risiko kehilangan uang tunai dan mendorong kebiasaan menabung. Menurut riset Lembaga Demografi FEUI, setiap agen laporan keuangan di pedesaan dapat meningkatkan pendapatan usaha mikro sekitar 10-15% karena akses modal dan pembayaran yang lebih lancar. Selain itu, agen membuka lapangan kerja baru bagi penduduk setempat—Ria sendiri mempekerjakan dua orang warga untuk membantu operasional.
Kontra: Meski demikian, sejumlah pengamat mengingatkan bahwa agen BRILink bukan solusi tunggal. Literasi keuangan masyarakat masih rendah. Beberapa petani yang menerima uang dalam jumlah besar melalui agen cenderung membelanjakannya untuk konsumsi, bukan investasi produktif. Ada pula risiko penyalahgunaan data dan penipuan yang menyasar nasabah awam. "Agen hanya pintu masuk. Tanpa edukasi yang berkelanjutan, inklusi keuangan bisa berhenti di permukaan," kata seorang ekonom perbankan dari Universitas Riau.
Di sisi lain, ketergantungan pada satu agen juga menimbulkan konsentrasi risiko. Jika agen mengalami gangguan operasional atau likuiditas, masyarakat sekitar bisa kehilangan akses sementara. Bank perlu memastikan manajemen kas dan dukungan teknologi yang andal.
Fundamental dan Proyeksi ke Depan
Secara fundamental, inklusi keuangan berkorelasi positif dengan pertumbuhan ekonomi daerah. Badan Pusat Statistik (BPS) mencatat Produk Domestik Regional Bruto (PDRB) Indragiri Hilir pada 2023 tumbuh 4,2% year-on-year, didorong sektor pertanian dan perdagangan. Dengan akses keuangan yang lebih baik, proyeksi pertumbuhan bisa lebih tinggi karena petani mampu mengadopsi teknologi dan memperluas pasar.
Bank Indonesia memproyeksikan transaksi keuangan digital di daerah akan meningkat 20-25% pada 2025, seiring perluasan infrastruktur telekomunikasi. Namun, tantangan tetap ada: kualitas sinyal internet di beberapa kecamatan masih terbatas, dan biaya operasional agen yang bergantung pada komisi transaksi bisa tidak stabil.
Dari perspektif kebijakan, OJK mendorong model kemitraan agen untuk mempercepat inklusi. Program seperti satu rekening satu petani dan asuransi mikro menjadi pelengkap. Jika diimplementasikan konsisten, agen BRILink tidak hanya menjadi tempat tarik tunai, tetapi juga pusat edukasi dan pemberdayaan ekonomi desa.
Pada akhirnya, kisah Ria Irawan di Pelangiran menunjukkan bahwa keuangan inklusif adalah tentang manusia, bukan sekadar teknologi. Di satu sisi, agen membawa layanan ke pintu rumah petani. Di sisi lain, keberlanjutan dampaknya bergantung pada literasi, regulasi, dan infrastruktur. Tanpa itu, inklusi hanya akan menjadi angka di atas kertas, bukan kekuatan yang menopang roda ekonomi dari bawah.














Comments (0)