 lukman-hakim
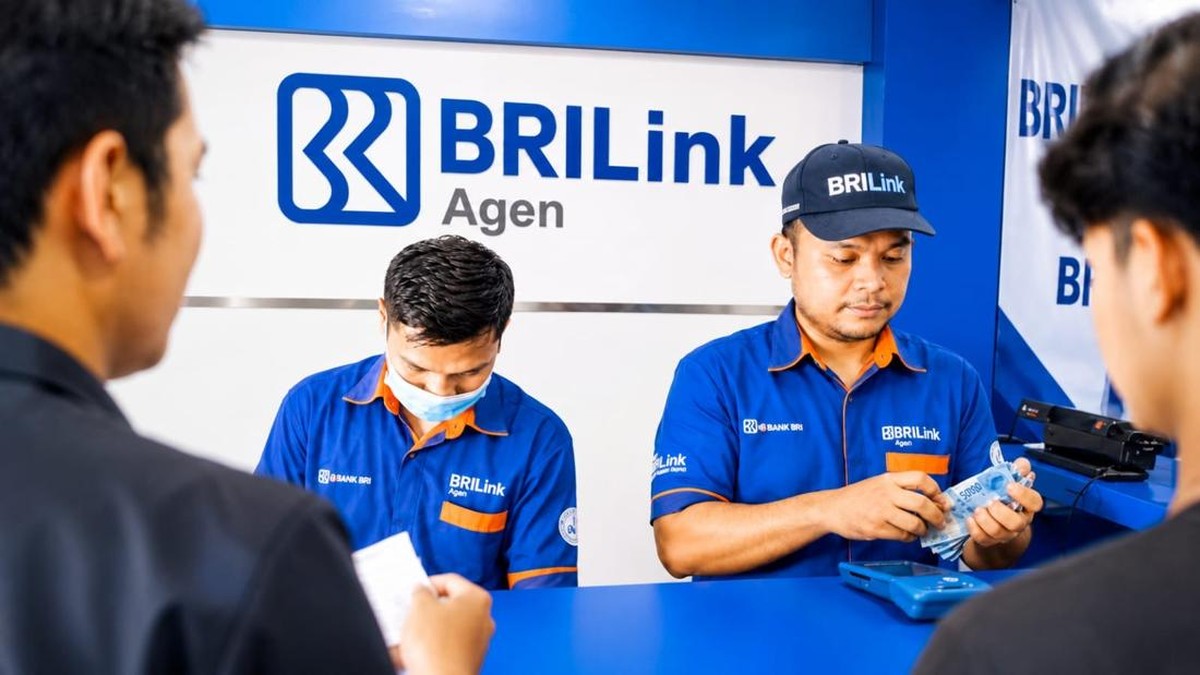
Berdasarkan data Badan Pusat Statistik (BPS) per Februari 2024, sekitar 57,95 persen dari total penduduk bekerja di Indonesia masih berada di sektor informal, atau setara 80,24 juta orang dari 138,63 juta pekerja. Angka ini menjadi tantangan tersendiri bagi perluasan cakupan jaminan sosial ketenagakerjaan, mengingat pekerja informal umumnya tidak memiliki majikan tetap yang menanggung iuran bulanan. Di tengah celah struktural tersebut, sebuah kisah dari Bandung menunjukkan bagaimana jaringan agen layanan keuangan bisa menjadi jembatan perlindungan sosial.
Seorang pemuda bernama Narsun tercatat berhasil mendaftarkan 7.215 pekerja informal ke dalam program BPJS Ketenagakerjaan. Pencapaian itu berawal dari aktivitasnya sebagai agen BRILink, layanan perbankan berbasis komunitas yang memungkinkan transaksi keuangan dilakukan tanpa harus datang ke kantor cabang bank. Atas kinerjanya, ia menerima penghargaan berupa kendaraan bermotor. Meski terkesan personal, capaian ini menyentuh persoalan makro: bagaimana memperluas rasio kepesertaan jaminan sosial di segmen yang paling sulit dijangkau.
Sisi Positif: Agen Komunitas dan Perluasan Cakupan
Di satu sisi, model pendekatan yang dilakukan agen layanan keuangan menunjukkan efektivitas yang cukup tinggi. Pekerja informal sering kali enggan berurusan dengan prosedur administratif yang dianggap rumit. Kehadiran agen yang berasal dari lingkungan sekitar, yang mengenal calon peserta secara personal, mampu menurunkan hambatan psikologis dan biaya transaksi. Edukasi soal manfaat perlindungan sosial pun tersampaikan lewat percakapan sehari-hari, bukan lewat selebaran formal.
Kementerian Keuangan mencatat rasio kepesertaan jaminan sosial ketenagakerjaan masih berada di kisaran 30-an persen dari total angkatan kerja. Artinya, ruang pertumbuhan masih sangat besar. Jika ribuan pekerja bisa didaftarkan oleh satu agen saja, replikasi model serupa di ribuan titik lain berpotensi mempercepat pencapaian target kepesertaan tanpa harus menunggu anggaran negara membengkak.
"Pendekatan berbasis komunitas jauh lebih efektif untuk segmen informal karena menyentuh langsung kepercayaan sosial yang sudah terbangun," ujar seorang pengamat jaminan sosial di Jakarta, menanggapi tren ini.
Dari kacamata fundamental, perluasan perlindungan sosial juga berdampak pada stabilitas konsumsi rumah tangga. Ketika pekerja informal terlindungi dari risiko kecelakaan kerja atau kematian, guncangan ekonomi yang biasanya menekan daya beli bisa meredam. Ini pada akhirnya menjaga fondasi pertumbuhan ekonomi domestik yang selama ini ditopang konsumsi rumah tangga sekitar 53 persen dari Produk Domestik Bruto.
Sisi Lain: Kualitas, Keberlanjutan, dan Risiko Default
Di sisi lain, ada sejumlah pertanyaan yang perlu dijawab. Pertama, soal keberlanjutan iuran. Pendaftaran 7.215 orang adalah satu hal, tetapi memastikan mereka tetap membayar iuran setiap bulan adalah tantangan yang jauh lebih berat. Pendapatan pekerja informal yang fluktuatif sering membuat iuran menjadi pos pengeluaran yang pertama kali diabaikan ketika penghasilan menurun. Tanpa mekanisme penagihan yang konsisten, angka kepesertaan bisa menurun kembali akibat status kepesertaan pasif.
Kedua, dari sisi valuasi pencapaian. 7.215 pekerja memang besar dalam konteks individu, tetapi bila dikaitkan dengan 80,24 juta pekerja informal nasional, kontribusi tersebut baru sekitar 0,009 persen. Ini menggambarkan betapa besarnya skala persoalan yang harus diselesaikan. Pencapaian ini layak diapresiasi, namun tidak boleh dibaca sebagai solusi menyeluruh bagi defisit perlindungan sosial.
Ketiga, persoalan insentif. Pemberian hadiah seperti kendaraan bermotor kepada agen berprestasi menimbulkan pertanyaan soal model bisnis jangka panjang. Apakah insentif semacam ini bisa dipertahankan secara fiskal? Jika bergantung pada program korporasi yang bersifat temporer, maka ekspansi perlindungan sosial menjadi rentan terhadap perubahan kebijakan perusahaan. Diperlukan skema insentif yang lebih struktural, misalnya komisi berkelanjutan dari iuran peserta yang aktif, sehingga agen punya dorongan untuk menjaga retensi, bukan sekadar mengejar jumlah pendaftar baru.
Tren dan Proyeksi Ke Depan
Merujuk data Otoritas Jasa Keuangan (OJK), inklusi keuangan di Indonesia telah mencapai 75,02 persen pada 2022, naik dari 67,8 persen pada 2019. Namun, inklusi keuangan yang tinggi belum otomatis berarti literasi keuangan yang memadai. Indeks literasi keuangan baru menyentuh 49,68 persen pada periode yang sama. Celah inilah yang perlu dijembatani agar masyarakat tidak hanya punya akses, tapi juga memahami produk yang mereka gunakan, termasuk produk jaminan sosial.
Ke depan, sinergi antara jaringan agen, perbankan, dan lembaga jaminan sosial berpotensi menjadi kanal utama perluasan cakupan. Proyeksinya, jika model ini direplikasi di 10.000 titik agen dengan rata-rata pencapaian seperlima dari Narsun, maka tambahan peserta bisa menyentuh angka belasan juta dalam beberapa tahun. Angka itu bukan mustahil, asalkan ada dukungan regulasi, insentif yang tepat, dan sistem monitoring kepatuhan iuran yang andal.
Pada akhirnya, kisah ini bukan sekadar tentang seorang agen dan hadiahnya. Ia adalah cermin dari bagaimana sentimen pasar dan kepercayaan komunitas bisa bergerak lebih cepat daripada birokrasi. Fundamental perlindungan sosial tetap kuat, tetapi eksekusi di lapangan membutuhkan inovasi. Kombinasi keduanya akan menentukan apakah Indonesia mampu menutup celah perlindungan bagi puluhan juta pekerja informal, atau justru berhenti pada pencapaian-pencapaian simbolik yang terisolasi.









Comments (0)