 sarah-anjani
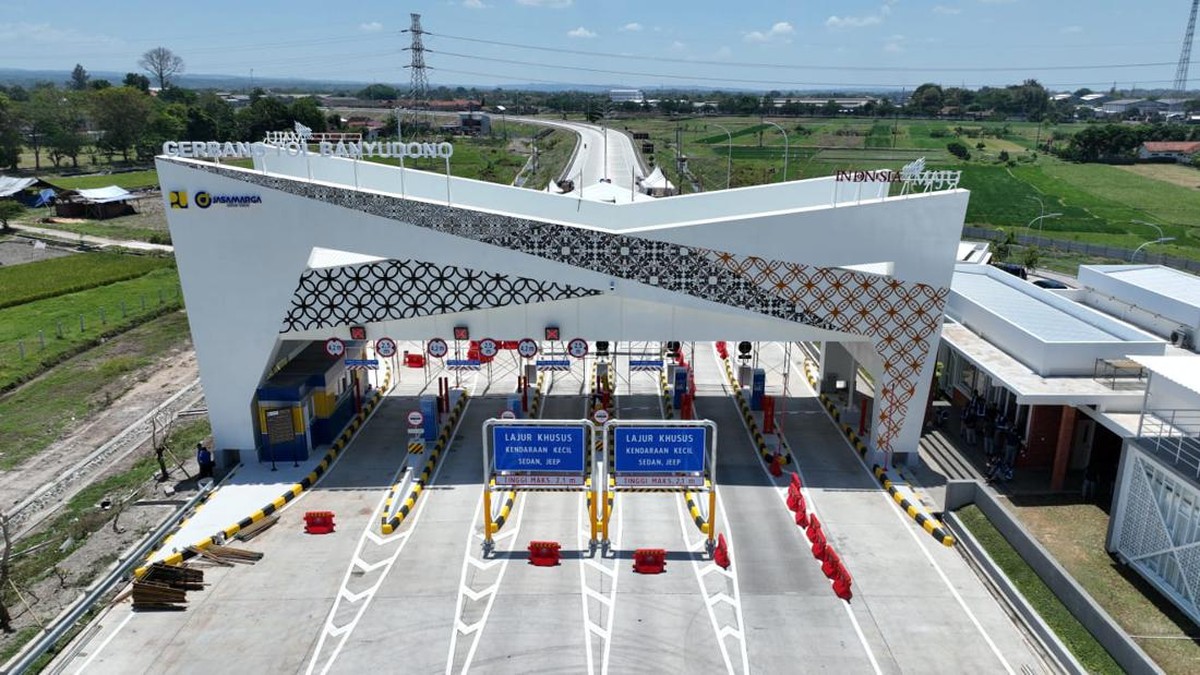
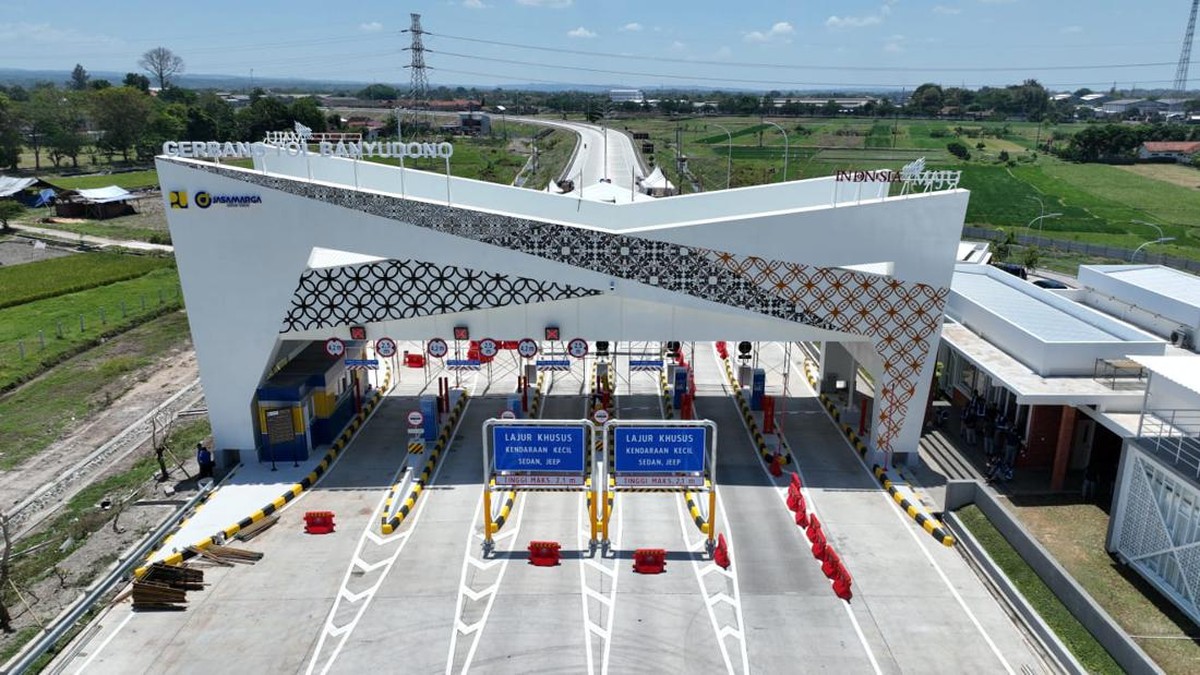
Berdasarkan laporan keterbukaan informasi Bursa Efek Indonesia per kuartal IV 2024, PT Adhi Karya (Persero) Tbk mengumumkan rencana pelepasan seluruh kepemilikan sahamnya di PT Jasamarga Jogja Solo (JJS) kepada PT Sarana Multi Infrastruktur (SMI). Nilai transaksi yang disepakati mencapai Rp1,77 triliun, mencakup 47,18% porsi kepemilikan pada entitas pengelola jalan tol Yogyakarta–Solo. Langkah ini menjadi salah satu aksi korporasi terbesar di sektor infrastruktur dalam dua tahun terakhir dan langsung menarik perhatian pelaku pasar modal.
Bagi pembaca awam, divestasi berarti penjualan aset atau kepemilikan saham oleh suatu perusahaan. Dalam konteks ini, Adhi Karya melepas haknya atas pendapatan tol Jogja-Solo, sementara SMI masuk sebagai pemegang saham baru. Transaksi semacam ini lazim disebut recycling asset, yakni strategi memutar modal dari proyek yang sudah beroperasi ke proyek baru yang membutuhkan pendanaan.
Fundamental Keuangan dan Alasan di Balik Divestasi
Di satu sisi, langkah Adhi Karya dipandang rasional dari kacamata likuiditas. Perusahaan emiten konstruksi pelat merah ini mencatatkan rasio utang berbunga yang cukup tinggi dalam beberapa tahun terakhir. Dengan masuknya dana segar Rp1,77 triliun, posisi kas perseroan berpotensi menguat, sehingga ruang gerak untuk membayar kewajiban jangka pendek dan membiayai proyek strategis lainnya menjadi lebih longgar. Rasio net debt to equity yang sebelumnya berada di kisaran 2,1 kali diperkirakan dapat turun ke level 1,7–1,8 kali pasca-transaksi.
Di sisi lain, ada pertanyaan mengenai hilangnya pendapatan berulang (recurring income) dari ruas tol yang menghubungkan dua kota besar di Jawa Tengah dan DI Yogyakarta tersebut. Jalan tol Jogja–Solo memiliki panjang sekitar 96 kilometer dan diproyeksikan menikmati tren kenaikan volume lalu lintas tahunan seiring pertumbuhan ekonomi kawasan. Melepas aset yang sudah memasuki fase stabil secara operasional berarti Adhi Karya menyerahkan potensi arus kas jangka panjang kepada pihak lain.
Pro: Analis menilai dana hasil divestasi dapat mempercepat penyelesaian proyek-proyek dengan tingkat pengembalian lebih tinggi. Kontra: sebagian investor mengkhawatirkan penurunan kontribusi pendapatan segmen jalan tol terhadap total pendapatan perseroan, yang pada 2023 menyumbang sekitar 18% dari pendapatan usaha.
Profil SMI dan Implikasi terhadap Portofolio Infrastruktur
SMI merupakan badan usaha milik negara yang bergerak di bidang pembiayaan infrastruktur. Masuknya SMI sebagai pemegang saham mayoritas di JJS memperkuat posisi lembaga tersebut dalam portofolio sektor jalan tol. Sepanjang 2024, SMI telah menyalurkan pembiayaan infrastruktur dengan pertumbuhan year-on-year sekitar 21% dibanding periode yang sama 2023. Langkah akuisisi ini sejalan dengan mandat SMI untuk mendukung pembangunan nasional melalui skema pendanaan kreatif.
Dari perspektif valuasi, harga Rp1,77 triliun untuk 47,18% saham mengimplikasikan nilai ekuitas JJS sekitar Rp3,75 triliun. Angka ini setara dengan sekitar 9–10 kali EBITDA proyeksi, masih dalam rentang wajar untuk aset tol tahap operasional di Indonesia. Sentimen pasar terhadap transaksi ini cenderung positif, tercermin dari pergerakan harga saham ADHI yang menguat terbatas pada sesi perdagangan setelah pengumuman.
"Divestasi ini merupakan bagian dari strategi perusahaan untuk menjaga kesehatan neraca sekaligus mendukung keberlanjutan proyek strategis nasional. Kami optimistis fundamental perseroan akan semakin kuat," ujar manajemen Adhi Karya dalam keterangan resminya.
Proyeksi Dampak dan Risiko ke Depan
Ke depan, keberhasilan transaksi ini bergantung pada beberapa faktor. Pertama, proses uji tuntas (due diligence) dan persetujuan pemegang saham lainnya. Kedua, kondisi makroekonomi, termasuk tren suku bunga Bank Indonesia yang memengaruhi biaya modal dan valuasi aset infrastruktur. Ketiga, risiko capital outflow dari pasar obligasi global yang dapat menekan nilai tukar rupiah dan berdampak pada denominasi utang perusahaan.
Jika direalisasikan, aksi korporasi ini berpotensi menjadi preseden bagi BUMN konstruksi lain untuk melakukan hal serupa. Beberapa emiten tercatat masih memiliki porsi kepemilikan di badan usaha jalan tol yang dapat dilepas untuk memperbaiki struktur permodalan. Namun, perlu dicatat bahwa tidak semua aset tol memiliki profil kelayakan (bankability) yang sama, sehingga valuasi dapat berbeda signifikan.
Secara keseluruhan, langkah Adhi Karya mencerminkan dilema klasik perusahaan infrastruktur: memilih antara arus kas jangka panjang atau likuiditas jangka pendek. Keputusan ini pada akhirnya akan diuji oleh kinerja perseroan dalam dua hingga tiga tahun mendatang, apakah dana hasil divestasi benar-benar dikelola secara produktif atau justru menguap tanpa peningkatan kinerja fundamental. Pasar akan menilai melalui rasio profitabilitas, margin usaha, dan pertumbuhan pendapatan pada laporan keuangan berikutnya.













Comments (0)