 arif-budianto
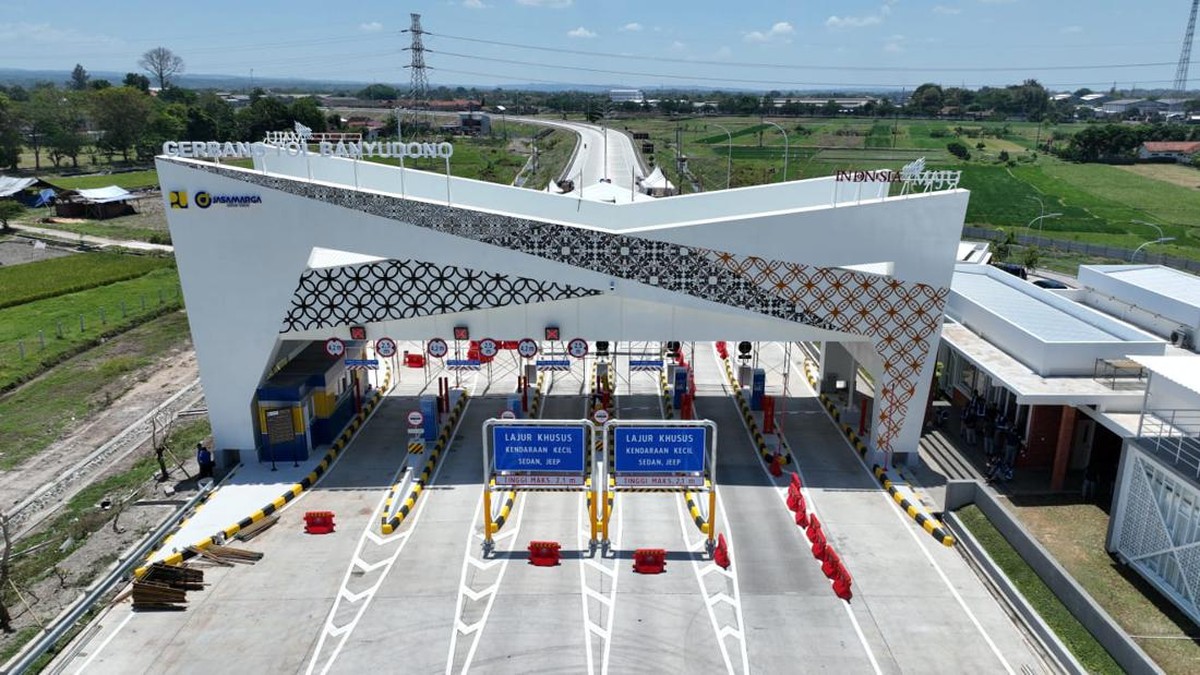
Berdasarkan keterbukaan informasi yang dipublikasikan melalui laman resmi Bursa Efek Indonesia, PT Adhi Karya (Persero) Tbk mengumumkan rencana pelepasan seluruh kepemilikan sahamnya di PT Jasamarga Jogja Solo (JJS) kepada PT Sarana Multi Infrastruktur (SMI). Nilai transaksi yang disepakati mencapai Rp1,77 triliun untuk paket saham sebesar 47,18%. Langkah ini menandai babak baru konsolidasi kepemilikan pada salah satu ruas tol strategis di koridor selatan Jawa, sekaligus mencerminkan dinamika likuiditas yang tengah dihadapi emiten konstruksi pelat merah tersebut.
Jika ditelisik dari sisi fundamental, aksi korporasi ini bukan sekadar jual-beli aset biasa. Tol Jogja-Solo merupakan bagian dari jaringan Jalan Tol Trans Jawa yang menghubungkan Yogyakarta dengan Solo, dua simpul ekonomi penting di Jawa Tengah dan DIY. Ruas ini memiliki posisi strategis karena menampung arus kendaraan dari kawasan wisata dan sentra industri, sehingga secara teori memiliki prospek pendapatan yang relatif stabil dalam jangka panjang.
Di Satu Sisi: Penguatan Neraca Keuangan Adhi Karya
Dari perspektif korporasi, divestasi ini berpotensi memperbaiki struktur permodalan Adhi Karya. Perusahaan pelat merah ini selama beberapa tahun terakhir menghadapi tekanan pada rasio utang dan arus kas operasional. Proyek-proyek infrastruktur berskala besar umumnya membutuhkan belanja modal tinggi (capital expenditure) dengan periode pengembalian yang panjang. Dengan melepas kepemilikan di JJS, Adhi dapat mengonversi aset tidak likuid menjadi kas yang siap digunakan untuk membayar kewajiban jangka pendek maupun membiayai proyek lain yang lebih mendesak.
Analis sekuritas menilai langkah divestasi semacam ini sebagai upaya strategis untuk menjaga likuiditas. "Pelepasan aset non-inti atau sebagian kepemilikan di proyek yang sudah beroperasi adalah cara lazim bagi emiten konstruksi untuk memperbaiki rasio utang terhadap ekuitas (debt to equity ratio) tanpa harus menerbitkan saham baru yang berpotensi menggerus kepemilikan pemegang saham lama," ujar seorang analis infrastruktur di Jakarta, yang tidak ingin disebutkan namanya.
Selain itu, masuknya SMI sebagai pemegang saham baru dapat dipandang sebagai sinyal kepercayaan institusi pembiayaan negara terhadap prospek jangka panjang ruas tol tersebut. SMI, yang berperan sebagai katalis pembangunan infrastruktur, memiliki kapasitas fiskal dan jaringan pendanaan yang mumpuni untuk mengelola aset tol secara profesional.
Di Sisi Lain: Potensi Kehilangan Pendapatan Recurring
Namun, dari kacamata valuasi jangka panjang, divestasi seluruh kepemilikan juga menimbulkan pertanyaan. Tol Jogja-Solo memiliki potensi pendapatan berulang (recurring income) dari tarif yang cenderung meningkat seiring pertumbuhan volume lalu lintas year-on-year. Dengan melepas seluruh 47,18% saham, Adhi Karya tidak lagi menikmati aliran kas dari operasional tol tersebut di masa depan. Jika proyeksi pertumbuhan ekonomi koridor Jogja-Solo melampaui ekspektasi, maka nilai aset yang dilepas hari ini berpotensi dinilai terlalu murah di kemudian hari.
Kontra-argumen lain menyoroti soal harga transaksi. Nilai Rp1,77 triliun untuk kepemilikan 47,18% mengimplikasikan valuasi 100% perusahaan sekitar Rp3,75 triliun. Angka ini perlu diuji terhadap proyeksi arus kas diskon (discounted cash flow) dan asumsi tingkat diskonto yang digunakan. Bila proyeksi lalu lintas kendaraan tumbuh lebih cepat dari asumsi, pembeli berpotensi memperoleh keuntungan di atas rata-rata, sementara penjual hanya menerima manfaat jangka pendek berupa kas.
"Setiap transaksi divestasi selalu mengandung trade-off antara likuiditas jangka pendek dan potensi apresiasi jangka panjang. Yang menjadi pertanyaan, apakah harga yang disepakati sudah mencerminkan seluruh potensi pertumbuhan ruas tol tersebut," ungkap seorang pengamat pasar modal di Jakarta.Sentimen Pasar dan Proyeksi ke Depan
Dari sisi sentimen pasar, pengumuman ini berpotensi memicu reaksi beragam. Investor jangka pendek mungkin merespons positif karena adanya kepastian arus kas masuk yang dapat memperbaiki laporan keuangan kuartal mendatang. Sebaliknya, investor jangka panjang bisa mencermati apakah dana hasil divestasi akan diarahkan ke proyek dengan imbal hasil lebih tinggi atau justru habis untuk membayar utang tanpa menciptakan nilai tambah baru.
Yang perlu dicermati pula adalah dampaknya terhadap portofolio infrastruktur nasional. Konsolidasi kepemilikan tol di bawah SMI, yang merupakan bagian dari ekosistem Danantara, bisa memperkuat skema pembiayaan infrastruktur berbasis sovereign wealth fund. Namun, hal ini juga memunculkan pertanyaan tentang peran swasta dan BUMN konstruksi dalam pengelolaan aset tol ke depan.
Secara keseluruhan, transaksi ini mencerminkan tren yang lebih luas di sektor infrastruktur: emiten konstruksi mulai beralih dari strategi agresif membangun aset menjadi strategi monetisasi untuk menjaga kesehatan neraca. Bagi publik, yang terpenting adalah memastikan bahwa dana hasil divestasi dikelola secara transparan dan produktif, sehingga manfaatnya bisa dirasakan dalam bentuk percepatan pembangunan infrastruktur berikutnya.
Ke depan, pasar akan menantikan detail lebih lanjut mengenai jadwal penyelesaian transaksi, mekanisme pembayaran, serta rencana penggunaan dana oleh Adhi Karya. Ketiga faktor tersebut akan menentukan apakah langkah ini benar-benar menjadi katalis positif bagi kinerja fundamental perseroan, atau justru sekadar solusi jangka pendek di tengah ketatnya likuiditas sektor konstruksi.









Comments (0)