

Adhi Karya Divestasi Jasamarga Jogja Solo Rp1,76 Triliun Jelang Merger
Berdasarkan laporan keterbukaan informasi emiten konstruksi pelat merah per kuartal IV, PT Adhi Karya (Persero) Tbk tengah menuntaskan langkah divestasi atas kepemilikan sahamnya di PT Jasamarga Jogja...
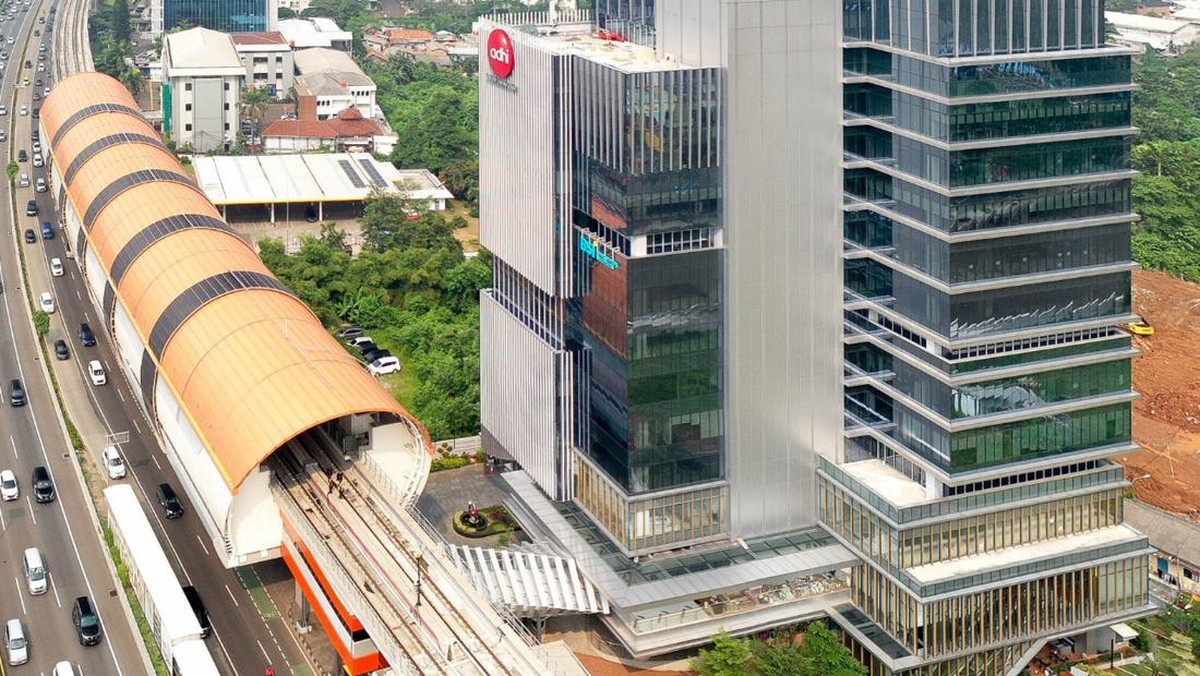
Berdasarkan laporan keterbukaan informasi emiten konstruksi pelat merah per kuartal IV, PT Adhi Karya (Persero) Tbk tengah menuntaskan langkah divestasi atas kepemilikan sahamnya di PT Jasamarga Jogja Solo. Perseroan berencana melepas sebanyak 47,18% porsi kepemilikan dengan nilai transaksi mencapai Rp1,76 triliun. Langkah korporasi ini mencuat ke permukaan publik bersamaan dengan proses penggabungan usaha atau merger dengan PT PP (Persero) Tbk yang tengah memasuki tahap akhir kajian.
Manuver portofolio ini menjadi salah satu transaksi terbesar di sektor infrastruktur dalam beberapa tahun terakhir. Bagi pembaca awam, divestasi berarti penjualan aset atau kepemilikan saham yang sebelumnya dikuasai perusahaan. Sementara itu, PT Jasamarga Jogja Solo merupakan badan usaha pengelola ruas jalan tol Solo–Yogyakarta–NYIA Kulon Progo, proyek strategis nasional yang menghubungkan kawasan wisata dan bandara baru di perbatasan Jawa Tengah dan Daerah Istimewa Yogyakarta.
Fundamental dan Valuasi Transaksi
Mengacu pada data keuangan perseroan, nilai penjualan 47,18% saham senilai Rp1,76 triliun tersebut mencerminkan valuasi yang relatif sejalan dengan nilai wajar ekuitas entitas jalan tol. Adhi Karya sendiri merupakan salah satu pemegang saham minoritas dalam struktur kepemilikan Jasamarga Jogja Solo, di mana mayoritas porsi dikuasai oleh PT Jasa Marga (Persero) Tbk bersama entitas negara lainnya. Dalam konteks rasio keuangan, langkah ini diperkirakan menurunkan beban konsolidasi anak usaha sekaligus memperbaiki posisi likuiditas induk perusahaan.
Secara year-on-year, kinerja keuangan emiten berkode ADHI ini memang menghadapi tekanan. Rasio utang terhadap ekuitas masih berada pada level yang memerlukan perhatian, sementara arus kas operasi kerap tergerus kebutuhan modal kerja proyek konstruksi yang bersifat jangka panjang. Divestasi ini dipandang sebagai upaya mendisiplinkan neraca melalui pelepasan aset non-inti yang tidak lagi menjadi fokus strategi perseroan pasca-merger.
Sisi Positif: Perbaikan Likuiditas dan Fokus Bisnis
Di satu sisi, langkah pelepasan saham ini memberikan ruang fiskal yang lebih lega bagi Adhi Karya. Dana segar sebesar Rp1,76 triliun dapat dialokasikan untuk memenuhi kewajiban jangka pendek, menekan biaya bunga, hingga menyuntik modal kerja pada proyek-proyek konstruksi yang tengah berjalan. Bagi investor, aksi korporasi semacam ini kerap dibaca sebagai sinyal positif karena menunjukkan manajemen aktif mengelola portofolio dan menjaga disiplin valuasi.
Selain itu, pasca-merger dengan PT PP, entitas gabungan dituntut memiliki fundamental yang lebih ramping. Menjual kepemilikan di ruas tol memungkinkan emiten berfokus pada kompetensi inti di bidang konstruksi sipil, gedung, dan properti. Pengamat pasar modal menilai pengurangan eksposur pada aset infrastruktur jalan tol yang padat modal dapat menurunkan profil risiko perusahaan sekaligus memperkuat struktur permodalan.
“Divestasi aset non-inti menjelang merger adalah praktik lazim untuk menyehatkan neraca. Pertanyaannya bukan sekadar berapa nilai transaksinya, melainkan seberapa efektif dana itu diputar kembali menjadi proyek produktif,” ujar seorang analis infrastruktur di pasar modal.
Sisi Lain: Potensi Kehilangan Pendapatan Berulang
Di sisi lain, melepas 47,18% saham Jasamarga Jogja Solo berarti mengurangi aliran pendapatan berulang atau recurring income dari sektor jalan tol. Selama ini, bisnis konsesi tol dikenal memiliki arus kas yang relatif stabil dan terproteksi, berbeda dengan pendapatan konstruksi yang bergantung pada jadwal lelang dan siklus proyek. Kehilangan porsi tersebut berpotensi mengubah komposisi portofolio pendapatan perseroan ke depan, sekaligus memunculkan pertanyaan mengenai proyeksi pertumbuhan jangka panjang.
Dari kacamata sentimen pasar, transaksi besar menjelang merger juga dapat memicu spekulasi mengenai arah kebijakan keuangan entitas gabungan. Investor perlu mencermati apakah dana hasil divestasi benar-benar digunakan untuk menurunkan utang, atau justru kembali dialokasikan ke aset berisiko tinggi. Selain itu, penetapan harga jual menjadi sorotan karena menentukan apakah valuasi yang diterima mencerminkan potensi kenaikan tarif dan volume lalu lintas di masa mendatang.
Proyeksi dan Sentimen ke Depan
Proyeksi ke depan, keberhasilan transaksi ini akan sangat bergantung pada penyelesaian due diligence, persetujuan pemegang saham, serta pemenuhan aspek regulasi. Apabila seluruh tahapan rampung sesuai jadwal, posisi likuiditas ADHI diperkirakan membaik pada laporan keuangan periode berikutnya. Capital outflow pada sektor jalan tol tetap menjadi faktor eksternal yang perlu diantisipasi, khususnya terkait pergerakan nilai tukar dan suku bunga acuan Bank Indonesia.
Bagi entitas hasil merger nantinya, pengurangan aset tol dapat membuka ruang kemitraan dengan investor strategis, termasuk potensi masuknya dana investasi infrastruktur. Namun, hal ini juga menuntut kejelasan strategi bisnis agar entitas gabungan tidak kehilangan sumber pendapatan yang telah terbukti tahan siklus. Pada akhirnya, publik akan menilai keberhasilan langkah ini dari perbaikan fundamental, bukan semata besarnya angka transaksi.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.






Comments (0)