 mega-lestari
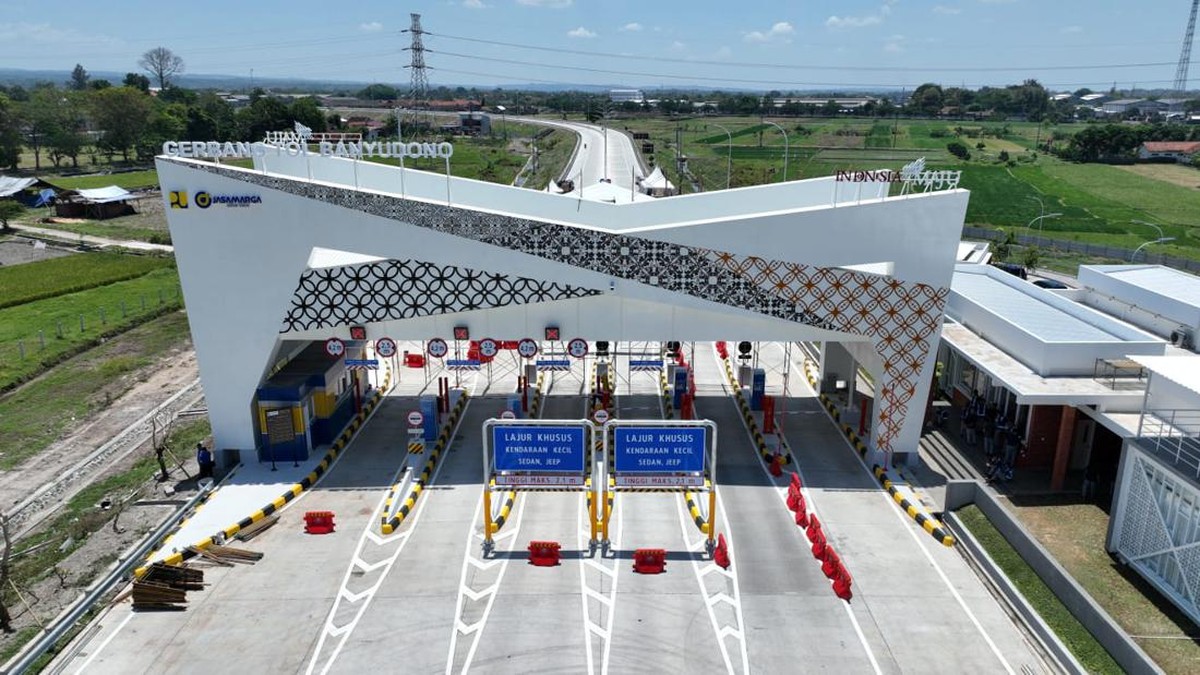
Berdasarkan data Kementerian Keuangan dan catatan sektor infrastruktur hingga kuartal berjalan tahun ini, kinerja kontraktor BUMN masih bergerak di tengah tekanan rasio utang dan pengetatan ruang fiskal. Di tengah lanskap tersebut, PT Adhi Karya menyatakan rencana melepas porsi kepemilikan sahamnya di konsesi jalan tol, tepatnya pada PT Jasamarga Jogja Solo, dengan nilai transaksi sebesar Rp1,77 triliun. Porsi yang dialihkan mencakup 47,18% saham, dan pembelinya adalah PT Sarana Multi Infrastruktur (SMI), lembaga keuangan negara yang selama ini berperan sebagai penyalur pembiayaan infrastruktur.
Secara sederhana, konsesi tol adalah izin usaha jangka panjang untuk membangun dan mengelola ruas jalan tertentu, yang kelak menghasilkan pendapatan dari tarif. Ketika sebuah perusahaan konstruksi melepas porsi saham konsesi, ia menukar aset jangka panjang dengan kas hari ini. Langkah semacam ini bukan hal baru di industri, namun nilainya yang mendekati dua triliun rupiah membuatnya layak dibedah dari dua sisi.
Di Satu Sisi: Perbaikan Likuiditas dan Penekanan Utang
Argumen pertama yang muncul adalah efek langsung terhadap likuiditas perseroan. Kontraktor proyek infrastruktur memiliki siklus kas yang panjang: pengeluaran besar di muka, penerimaan bertahap, ditambah jaminan pekerjaan yang mengendap di neraca. Dengan menerima dana segar Rp1,77 triliun, ruang gerak neraca keuangan menjadi lebih longgar, sehingga perusahaan memiliki ruang untuk membiayai pekerjaan baru tanpa menambah beban bunga secara agresif.
Di samping itu, bagi perusahaan yang mengalami tren kenaikan rasio utang terhadap ekuitas, transaksi semacam ini dapat menurunkan beban pendanaan. Dalam istilah awam, utang yang dibayar lebih cepat berarti bunga yang tidak perlu dibayar di masa depan. Bila dana hasil penjualan dialokasikan untuk melunasi pinjaman berbunga tinggi, dampaknya terlihat pada margin laba bersih pada laporan keuangan berikutnya.
Aspek strategis juga tidak bisa diabaikan. ADHI belakangan lebih banyak bermain sebagai pelaksana konstruksi, bukan sebagai pemilik aset jalan. Alih kepemilikan ini dapat dibaca sebagai upaya memusatkan kembali sumber daya pada kompetensi inti, yakni pembangunan. Di sisi lain, keterlibatan SMI memberi sinyal bahwa pemerintah melalui lembaga pembiayaan infrastruktur bersedia masuk sebagai investor jangka panjang pada aset-aset tol yang sudah beroperasi dan memiliki arus kas stabil.
Ekonomi infrastruktur kerap menghadapi dilema antara mempertahankan aset penghasil pendapatan di masa depan versus menukarnya dengan kas untuk bertahan hari ini. Keputusan yang tepat bergantung pada biaya permodalan dan visi perusahaan.
Di Sisi Lain: Valuasi, Kelangkaan Aset, dan Biaya Peluang
Kritik terhadap transaksi ini berpusat pada satu pertanyaan: apakah valuasi yang diterima sudah mencerminkan nilai wajar aset tersebut? Tol Jogja-Solo terdiri dari beberapa ruas yang menghubungkan Sentolo, Wonosari, Klaten, hingga Solo, dengan total panjang lebih dari 90 kilometer. Aset semacam ini biasanya dinilai berdasarkan metode pendapatan diskon, yaitu proyeksi arus kas tarif selama sisa masa konsesi yang kemudian didiskonsentrasikan ke nilai hari ini. Bila proyeksi lalu lintas kendaraan terlalu konservatif, nilai yang diterima penjual bisa berada di bawah nilai bukunya.
Ada pula persoalan capital outflow pada level emiten. Sebagian analis pasar akan mencatat bahwa pelepasan aset strategis berpotensi mengurangi potensi dividen jangka panjang bagi pemegang saham, mengingat pendapatan tol bersifat recurring alias berulang dan cenderung naik mengikuti inflasi. Aset yang hilang tidak mudah diganti, sementara kas hasil penjualan bisa habis dalam satu-dua siklus proyek.
Sentimen pasar terhadap aksi korporasi jenis ini juga terbelah. Investor yang mengutamakan neraca sehat akan menyambut baik perbaikan rasio keuangan, sedangkan investor jangka panjang cenderung menimbang berapa banyak keuntungan masa depan yang dikorbankan. Tidak ada angka tunggal yang bisa menyelesaikan perdebatan ini; semuanya kembali pada asumsi pertumbuhan lalu lintas, kebijakan tarif, serta biaya dana perseroan saat ini.
Dampak Terhadap Sektor dan Proyeksi Lanjutan
Bila transaksi terealisasi, struktur kepemilikan jalan tol Jogja-Solo akan bergeser signifikan. SMI, yang selama ini berperan sebagai penyedia dana, sekaligus menjadi pemilik saham mayoritas relatif. Pola ini sejalan dengan tren di banyak negara, di mana aset infrastruktur berumur panjang dikuasai dana pensiun atau lembaga keuangan pembangunan, sementara kontraktor kembali fokus pada eksekusi proyek.
Untuk perekonomian daerah, tersedianya kas dari konsesi berpotensi mempercepat penyelesaian ruas-ruas tol yang tersisa, yang pada gilirannya memangkas biaya logistik antarwilayah. Sebagai perbandingan, setiap peningkatan kelancaran transportasi darat diasosiasikan dengan penurunan waktu tempuh dan biaya operasional armada, dua komponen yang selama ini menekan daya saing UMKM di koridor Yogyakarta-Solo.
Proyeksi ke depan, pasar akan menunggu dua hal: pertama, penjelasan rinci mengenai mekanisme penetapan harga per saham dan apakah ada penilaian independen; kedua, rencana penggunaan dana hasil penjualan apakah untuk pelunasan utang, penguatan modal kerja, maupun pendanaan proyek baru. Keduanya menentukan apakah transaksi senilai Rp1,77 triliun ini akan dibaca sebagai langkah sehat atau sekadar tukar guling aset jangka panjang demi jangka pendek.
Pada akhirnya, keputusan ini menyeimbangkan dua kepentingan yang selalu bertabrakan dalam manajemen korporasi: kesehatan keuangan hari ini dan potensi penghasilan esok. Pasar akan menilai melalui reaksi harga saham, perubahan proyeksi analis, serta dampak nyata pada laporan keuangan periode berikutnya.










Comments (0)