 mega-lestari
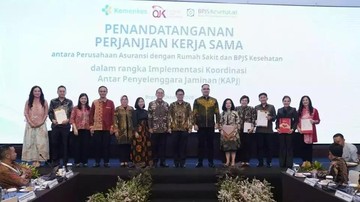
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, industri asuransi kesehatan nasional mencatatkan pertumbuhan premi yang tetap positif, namun diiringi lonjakan rasio klaim yang menekan profitabilitas pelaku usaha. Dalam konteks inilah kolaborasi antara penyedia layanan kesehatan dan perusahaan asuransi menjadi kian strategis. Salah satu rumah sakit di Malang, Brawijaya Hospital, menegaskan posisinya sebagai simpul penghubung antara kepentingan institusi medis dan penanggung risiko asuransi dalam melayani pemegang polis.
Dinamika Premi dan Klaim Kesehatan
Industri asuransi kesehatan nasional mengalami tren pertumbuhan premi bruto yang cukup kuat dalam lima tahun terakhir. Data Asosiasi Asuransi Jiwa Indonesia (AAJI) menunjukkan premi asuransi kesehatan tumbuh double digit secara year-on-year, sejalan dengan meningkatnya kesadaran masyarakat pascapandemi. Di satu sisi, lonjakan premi ini mencerminkan perluasan penetrasi asuransi di kelas menengah. Di sisi lain, rasio klaim atau incurred claims ratio beberapa perusahaan sempat menembus level 100 persen, yang berarti beban klaim melampaui pendapatan premi.
Kondisi ini menempatkan rumah sakit sebagai pihak yang berada di dua kutub kepentingan. Pasien menginginkan layanan optimal tanpa hambatan administrasi, sementara perusahaan asuransi berupaya menjaga likuiditas dan keberlanjutan portofolio. Menurut sejumlah pengamat, keseimbangan inilah yang menentukan keberlanjutan ekosistem jaminan kesehatan swasta di Indonesia.
"Ekosistem asuransi kesehatan yang sehat hanya bisa terwujud jika rumah sakit dan penanggung memiliki kesepakatan tarif, standar layanan, serta alur verifikasi klaim yang transparan," ujar seorang praktisi manajemen risiko kesehatan.
Peran Rumah Sakit sebagai Mitra Strategis
Brawijaya Hospital disebut mengambil peran aktif dalam menjembatani kepentingan rumah sakit dengan perusahaan asuransi. Pendekatan ini mencakup penyelarasan tarif tindakan medis, digitalisasi proses verifikasi, hingga penyediaan data medis yang akurat untuk mempercepat persetujuan klaim. Bagi pemegang polis, dampaknya terasa pada waktu tunggu layanan yang lebih singkat dan kepastian penjaminan biaya.
Dari sisi fundamental, langkah semacam ini berpotensi menekan friksi operasional yang selama ini menjadi keluhan umum peserta asuransi. Survei literasi keuangan menunjukkan keluhan utama pemegang polis berkisar pada proses klaim yang berbelit dan kurangnya transparansi biaya. Kolaborasi rumah sakit dengan penanggung diyakini mampu memperbaiki sentimen pasar terhadap produk asuransi kesehatan.
Di sisi lain, masukan dari kalangan pelaku industri menyoroti pentingnya kehati-hatian. Tarif layanan yang terlalu longgar bisa memicu moral hazard, yakni penggunaan layanan kesehatan berlebihan yang membebani klaim. Sebaliknya, pengetatan berlebihan berisiko menurunkan kualitas layanan dan kepercayaan peserta. Karena itu, dibutuhkan rasio dan indikator yang disepakati bersama.
Proyeksi dan Tantangan ke Depan
Ke depan, proyeksi industri asuransi kesehatan masih positif seiring bertumbuhnya kelas menengah dan digitalisasi layanan. Namun sejumlah tantangan membayangi, mulai dari inflasi biaya medis, kenaikan harga alat kesehatan, hingga risiko capital outflow bila kondisi makro global menekan sektor keuangan. Inflasi medis nasional secara historis bergerak di kisaran dua digit, lebih tinggi dari inflasi umum, sehingga valuasi produk asuransi kesehatan perlu dievaluasi berkala.
Dalam kerangka itu, kemitraan rumah sakit dengan penanggung menjadi bagian penting dari penguatan fundamental ekosistem. Rumah sakit yang mampu menyesuaikan diri dengan standar digital dan tata kelola data berpeluang memperoleh portofolio pasien yang lebih stabil. Sementara perusahaan asuransi yang memiliki jaringan mitra berkualitas dapat memperbaiki rasio klaim dan retensi nasabah.
Kesimpulannya, kolaborasi antara penyedia layanan dan penanggung risiko bukan sekadar hubungan bisnis, melainkan fondasi ketahanan sistem jaminan kesehatan swasta. Perbaikan tata kelola, transparansi tarif, dan digitalisasi klaim menjadi kunci agar ekosistem ini tetap sehat dan berkelanjutan. Tanpa itu, lonjakan klaim berpotensi menggerus kepercayaan publik terhadap produk asuransi kesehatan.










Comments (0)