 lukman-hakim
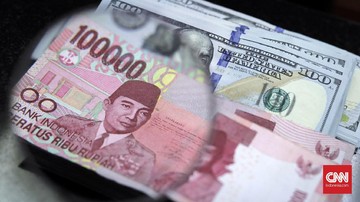
Berdasarkan data kurs referensi Jakarta Interbank Spot Dollar Rate (JISDOR) dan pantauan pasar valuta asing per Kamis sore, nilai tukar rupiah ditutup melemah ke level Rp17.915 per dolar Amerika Serikat. Posisi ini menandai titik terendah baru dalam tren pelemahan mata uang domestik sepanjang periode perdagangan terkini. Pelemahan terjadi di tengah kombinasi tekanan eksternal yang datang bersamaan: penguatan indeks dolar AS (DXY), kenaikan imbal hasil surat utang pemerintah AS (US Treasury), dan lonjakan harga minyak mentah dunia.
Dalam terminologi pasar, DXY adalah indeks yang mengukur kekuatan dolar AS terhadap sekeranjang mata uang utama dunia seperti euro, yen, dan poundsterling. Ketika indeks ini menguat, mata uang negara berkembang termasuk rupiah cenderung mengalami depresiasi karena investor global memindahkan dana ke aset berbasis dolar yang dianggap lebih aman. Fenomena ini lazim disebut capital outflow, yaitu aliran modal keluar dari pasar domestik menuju pasar yang menawarkan imbal hasil lebih kompetitif.
Tekanan dari Imbal Hasil US Treasury dan Harga Minyak
Kenaikan imbal hasil US Treasury menjadi faktor krusial kedua. Ketika yield obligasi pemerintah AS naik, daya tarik aset pendapatan tetap negara adidaya itu meningkat. Investor institusi global — mulai dari dana pensiun hingga manajer investasi — cenderung mengalihkan portofolio mereka ke instrumen tersebut. Akibatnya, permintaan terhadap obligasi negara berkembang, termasuk Surat Berharga Negara (SBN) Indonesia, mengalami penurunan. Penurunan permintaan ini berimbas pada pelemahan harga SBN dan pada akhirnya menekan nilai tukar rupiah.
Faktor ketiga adalah harga minyak mentah dunia. Kenaikan harga minyak berdampak langsung pada neraca perdagangan Indonesia. Sebagai negara net importir minyak, Indonesia harus mengeluarkan devisa lebih besar untuk memenuhi kebutuhan bahan bakar dan bahan baku industri. Lonjakan harga minyak memperbesar defisit transaksi berjalan, yang pada gilirannya memperlemah fundamental eksternal rupiah.
"Pelemahan rupiah kali ini lebih didominasi sentimen eksternal global. Kombinasi penguatan DXY, kenaikan yield UST, dan harga minyak menciptakan perfect storm bagi mata uang negara berkembang," ujar seorang analis pasar uang di Jakarta.
Di Satu Sisi: Tekanan Eksternal yang Masih Berlanjut
Di satu sisi, tekanan terhadap rupiah diperkirakan masih akan berlanjut dalam jangka pendek. Proyeksi Fed Funds Rate yang bertahan tinggi dalam waktu lebih lama — atau yang dikenal dengan istilah higher for longer — membuat dolar AS tetap perkasa. Likuiditas global yang ketat memaksa investor melakukan repositioning portofolio, dan mata uang negara berkembang menjadi korban pertama. Jika DXY terus menguat menembus level resistensi baru, rupiah berpotensi menguji level psikologis yang lebih rendah lagi.
Dari sisi domestik, kebutuhan impor minyak dan bahan baku menjelang periode permintaan musiman turut memperbesar tekanan permintaan dolar. Pelaku usaha yang membutuhkan dolar untuk pembayaran internasional cenderung mempercepat pembelian, menciptakan tambahan tekanan di pasar spot.
Di Sisi Lain: Fundamental Domestik yang Relatif Terjaga
Di sisi lain, beberapa indikator fundamental domestik masih menunjukkan ketahanan. Cadangan devisa Bank Indonesia berada pada level yang memadai untuk melakukan intervensi pasar guna menstabilkan nilai tukar. Inflasi inti yang terkendali memberikan ruang bagi bank sentral untuk mempertahankan kebijakan moneter yang pro-stabilitas. Rasio kecukupan modal perbankan juga tercatat solid, mencerminkan sistem keuangan yang belum mengalami guncangan sistemik.
Dari perspektif valuasi, pelemahan rupiah justru dapat meningkatkan daya saing ekspor manufaktur dan komoditas. Produk Indonesia menjadi lebih murah di pasar global, yang berpotensi mendorong kinerja ekspor dalam beberapa kuartal ke depan. Namun, manfaat ini bersifat jangka menengah dan baru akan terasa jika pelemahan tidak berlangsung terlalu tajam dalam waktu singkat.
Pro dan Kontra Seputar Respons Kebijakan
Pro: intervensi pasar dan kenaikan suku bunga acuan dinilai sebagai langkah tepat untuk menahan laju pelemahan dan menjaga kepercayaan investor terhadap stabilitas makroekonomi. Dengan menjaga selisih imbal hasil yang menarik, Indonesia dapat menahan capital outflow dan bahkan menarik kembali aliran modal portofolio.
Kontra: kebijakan moneter ketat berkepanjangan berisiko menekan pertumbuhan kredit dan memperlambat ekspansi ekonomi riil. Sektor usaha kecil dan menengah yang bergantung pada pembiayaan bank akan merasakan dampak langsung dari biaya bunga yang lebih tinggi. Selain itu, intervensi yang terlalu agresif dapat menguras cadangan devisa jika tekanan eksternal tidak kunjung mereda.
Ke depan, pelaku pasar akan mencermati rilis data inflasi AS, arah kebijakan bank sentral utama, serta perkembangan geopolitik yang memengaruhi harga minyak. Ketiga variabel ini akan menentukan apakah rupiah mampu menemukan titik keseimbangan baru atau masih berpotensi mengalami kenaikan nilai tukar dolar lebih lanjut. Yang jelas, dalam kondisi ketidakpastian global seperti sekarang, kombinasi antara ketahanan fundamental domestik dan kewaspadaan terhadap sentimen pasar menjadi kunci utama dalam menjaga stabilitas nilai tukar.















Comments (0)