 arif-budianto
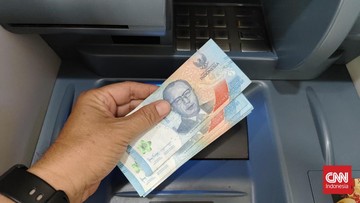
Berdasarkan data terbaru yang dihimpun dari kementerian terkait dan otoritas keuangan per awal 2025, pemerintah berencana membuka rekening keuangan resmi bagi sekitar 25,1 juta penduduk berusia 17 tahun ke atas yang tergolong dalam kelompok desil 1 hingga 4. Kebijakan ini menyasar rumah tangga dengan pengeluaran per kapita terendah, yang selama ini kerap tertinggal dalam akses layanan perbankan formal. Angka tersebut setara dengan sekitar 9,3 persen dari total populasi Indonesia, dan menjadi salah satu program inklusi keuangan terbesar dalam satu dekade terakhir.
Desil sendiri merupakan pengelompokan penduduk berdasarkan tingkat pengeluaran, di mana desil 1 adalah 10 persen termiskin dan desil 4 mencakup kelompok menengah bawah. Membuka rekening bagi mereka bukan sekadar soal administrasi, melainkan pintu masuk bagi penyaluran bantuan sosial, subsidi, hingga akses kredit mikro yang selama ini tersendat karena ketiadaan identitas keuangan.
Pro: Dorongan Inklusi dan Efisiensi Penyaluran Bansos
Di satu sisi, langkah ini dinilai sebagai terobosan fundamental. Selama ini penyaluran bantuan sosial sering terkendala data penerima yang tumpang tindih dan metode tunai yang rawan kebocoran. Dengan rekening resmi, penyaluran dapat dilakukan secara langsung, transparan, dan tercatat dalam sistem keuangan. Rasio inklusi keuangan Indonesia memang telah mengalami kenaikan, dari sekitar 67 persen pada 2019 menjadi 75 persen pada 2024, namun masih tertinggal dari negara tetangga seperti Malaysia yang menembus 88 persen. Pembukaan rekening massal ini berpotensi mengerek rasio tersebut ke level 82-85 persen dalam dua tahun, sekaligus memperkuat basis data penerima manfaat.
"Rekening bukan tujuan akhir, tetapi infrastruktur dasar agar masyarakat bawah bisa masuk ke sistem ekonomi formal," ujar seorang ekonom senior yang meneliti keuangan inklusif di sebuah lembaga riset independen.
Dari sisi likuiditas perbankan, dana masyarakat yang terkumpul—meski nominal per rekening kecil—berpotensi menambah portofolio dana pihak ketiga (DPK) di bank-bank pelat merah. Jika rata-rata saldo awal Rp50 ribu hingga Rp100 ribu, total potensi DPK tambahan mencapai Rp1,25 triliun hingga Rp2,5 triliun. Angka ini memang tidak besar bagi industri perbankan nasional, tetapi menjadi sentimen pasar yang positif bagi bank yang fokus pada segmen mikro.
Kontra: Risiko Beban Operasional dan Kesiapan Literasi
Di sisi lain, sejumlah pengamat mengingatkan potensi beban di sisi operasional dan fiskal. Membuka 25 juta rekening berarti bank harus menanggung biaya administrasi, verifikasi identitas, dan pemeliharaan akun. Jika rekening dibiarkan pasif alias dormant, biaya ini bisa menjadi beban tanpa manfaat ekonomi signifikan. Data Otoritas Jasa Keuangan (OJK) menunjukkan bahwa sekitar 30 persen rekening baru di segmen bawah cenderung tidak aktif dalam 12 bulan pertama. Artinya, sekitar 7,5 juta rekening berisiko menganggur.
Selain itu, literasi keuangan menjadi pekerjaan rumah besar. Indeks literasi keuangan nasional per 2024 baru berada di level 65,4 persen, sementara indeks inklusi sudah 75 persen. Selisih ini menandakan banyak masyarakat memiliki akses tetapi belum memahami produk keuangan, sehingga rentan terhadap penipuan digital, pinjaman online ilegal, atau konsumsi berlebihan. Tanpa pendampingan, pembukaan rekening hanya menjadi formalitas tanpa dampak pada kesejahteraan.
Dari kacamata fiskal, program ini juga menuntut anggaran pendampingan, sosialisasi, dan integrasi data kependudukan. Pemerintah perlu memastikan Data Terpadu Kesejahteraan Sosial (DTKS) benar-benar mutakhir, karena kesalahan sasaran bisa memicu sentimen negatif di tengah masyarakat. Proyeksi defisit anggaran yang dijaga di bawah 3 persen terhadap PDB menjadi batas yang harus dihormati, sehingga efisiensi belanja menjadi kunci.
Proyeksi dan Fundamental Jangka Panjang
Jika dieksekusi dengan tata kelola baik, kebijakan ini berpotensi mengubah struktur pembiayaan rumah tangga bawah. Akses terhadap kredit mikro yang tercatat dapat membangun riwayat kredit, membuka peluang usaha, dan pada akhirnya menurunkan ketimpangan. Namun, keberhasilan tidak ditentukan oleh jumlah rekening yang dibuka, melainkan oleh seberapa aktif rekening tersebut digunakan dan seberapa dalam pemahaman pemiliknya terhadap produk keuangan. Tren inklusi keuangan digital memang sedang naik, tetapi tanpa literasi yang memadai, ekspansi akses hanya akan memperbesar risiko tanpa memperkuat fundamental ekonomi rumah tangga.
Pada akhirnya, kebijakan ini adalah taruhan jangka panjang: investasi pada infrastruktur keuangan rakyat kecil yang hasilnya baru terlihat dalam lima hingga sepuluh tahun. Pasar akan mencermati implementasi, bukan sekadar pengumuman.













Comments (0)