

Perpres Pengalihan Saham Whoosh: Harapan Baru atau Beban Baru?
Berdasarkan data Kementerian Keuangan dan PT Kereta Cepat Indonesia China (KCIC) per awal 2025, proses penyusunan Peraturan Presiden (Perpres) mengenai pengalihan saham PT Pilar Sinergi BUMN Indonesia...
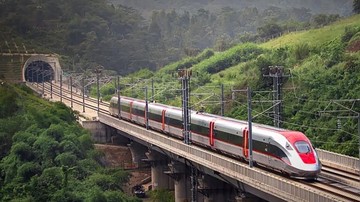
Berdasarkan data Kementerian Keuangan dan PT Kereta Cepat Indonesia China (KCIC) per awal 2025, proses penyusunan Peraturan Presiden (Perpres) mengenai pengalihan saham PT Pilar Sinergi BUMN Indonesia (PSBI) kepada Kementerian Keuangan masih berlangsung. Draf aturan tersebut belum final, namun arah kebijakannya sudah mulai terlihat: negara melalui Kemenkeu berpotensi menjadi pemegang saham langsung dalam konsorsium proyek kereta cepat Jakarta-Bandung. Langkah ini menandai babak baru dalam tata kelola proyek strategis nasional senilai total investasi sekitar USD 7,3 miliar atau setara Rp 113 triliun (asumsi kurs Rp 15.500 per dolar AS).
PSBI sendiri merupakan konsorsium yang menaungi sejumlah badan usaha milik negara, dengan komposisi kepemilikan yang selama ini dipegang oleh sejumlah BUMN infrastruktur. Pengalihan saham PSBI ke Kemenkeu bukan sekadar perpindahan portofolio, melainkan sinyal perubahan struktur pembiayaan dan tanggung jawab fiskal negara terhadap proyek yang sejak awal menuai pro dan kontra.
Di Satu Sisi: Konsolidasi Fiskal dan Kepastian Hukum
Pandangan optimistis melihat pengalihan ini sebagai upaya konsolidasi fiskal yang diperlukan. Dengan Kemenkeu menjadi pemegang saham, negara memiliki kendali langsung atas arus kas, struktur utang, dan kebijakan operasional Whoosh. Selama ini, proyek kereta cepat menghadapi tekanan likuiditas akibat pembengkakan biaya (cost overrun) yang mencapai USD 1,2 miliar pada 2023. Beban utang konsorsium kepada China Development Bank (CDB) senilai kurang lebih USD 4,5 miliar dengan tenor 40 tahun menjadi perhatian utama.
Pengalihan saham ke Kemenkeu diyakini dapat memperkuat posisi negosiasi Indonesia dalam restrukturisasi utang, termasuk kemungkinan perpanjangan tenor atau penurunan suku bunga. Dari perspektif fundamental, langkah ini juga memberikan kepastian hukum bagi investor dan kreditur bahwa negara hadir sebagai penjamin terakhir. Rasio utang terhadap ekuitas (debt-to-equity ratio) PSBI yang saat ini berada di kisaran 3,2 kali berpotensi turun jika Kemenkeu melakukan injeksi modal atau konversi utang menjadi ekuitas.
“Pengalihan saham ke Kemenkeu adalah langkah strategis untuk memastikan proyek strategis nasional tidak menjadi beban yang menggantung tanpa penyelesaian. Negara harus hadir secara langsung,” ujar seorang pejabat senior di lingkungan Kementerian BUMN, yang tidak ingin disebutkan namanya.
Selain itu, tren investasi infrastruktur transportasi massal di kawasan Asia Tenggara menunjukkan pertumbuhan penumpang yang positif. Whoosh mencatat rata-rata 18.000 penumpang per hari sepanjang 2024, naik 15 persen year-on-year dibanding 2023. Proyeksi hingga 2027 memperkirakan angka tersebut dapat menembus 30.000 penumpang harian seiring integrasi dengan moda transportasi lain di Jabodetabek dan Bandung Raya.
Di Sisi Lain: Beban APBN dan Risiko Moral Hazard
Perspektif kritis menyoroti potensi beban baru bagi Anggaran Pendapatan dan Belanja Negara (APBN). Jika Kemenkeu resmi mengambil alih saham PSBI, maka seluruh risiko keuangan proyek—termasuk kewajiban pokok dan bunga utang—berpindah ke pundak negara. Dalam konteks fiskal yang tengah menghadapi tekanan akibat perlambatan ekonomi global dan capital outflow dari pasar keuangan domestik, penambahan beban ini bisa memperlebar defisit anggaran.
Hingga akhir 2024, posisi utang pemerintah pusat tercatat sekitar Rp 8.400 triliun atau setara 39 persen dari Produk Domestik Bruto (PDB). Rasio ini memang masih di bawah batas aman 60 persen menurut Undang-Undang Keuangan Negara. Namun, penambahan komitmen kontinjensi dari proyek kereta cepat dapat menaikkan rasio utang terhadap PDB ke level 40-41 persen dalam dua tahun ke depan. Ini bukan angka yang bisa diabaikan, terutama jika pendapatan negara tidak tumbuh sesuai target.
Risiko lain adalah moral hazard. Pengambilalihan saham oleh Kemenkeu dikhawatirkan menciptakan preseden buruk bagi pengelolaan proyek infrastruktur di masa depan. Badan usaha yang mengalami kesulitan keuangan bisa berasumsi bahwa negara akan selalu datang menyelamatkan. Prinsip too big to fail yang selama ini dihindari dalam kebijakan fiskal Indonesia berpotensi tercederai.
“Jika negara mengambil alih semua risiko, maka disiplin korporasi akan melemah. Ini bukan soal Whoosh semata, tetapi soal tata kelola keuangan negara secara keseluruhan,” kata seorang ekonom senior dari lembaga riset independen di Jakarta.
Dari sisi sentimen pasar, pengalihan saham PSBI ke Kemenkeu juga dapat memengaruhi persepsi investor terhadap obligasi negara. Meskipun dampaknya tidak langsung, peningkatan eksposur fiskal terhadap proyek yang belum sepenuhnya menguntungkan bisa menekan valuasi surat utang negara (SUN) di pasar sekunder. Imbal hasil (yield) SUN tenor 10 tahun sempat menyentuh 6,8 persen pada kuartal IV 2024, dan kebijakan ini berpotensi mempertahankan volatilitas tersebut.
Jalan Tengah: Transparansi dan Restrukturisasi yang Terukur
Terlepas dari dua sisi tersebut, yang paling krusial adalah bagaimana Perpres ini dirancang. Publik berhak mengetahui skema pengalihan secara rinci: apakah negara mengambil seluruh saham, sebagian, atau hanya hak pengelolaan? Bagaimana mekanisme penyertaan modal negara (PMN) jika diperlukan? Dan yang tak kalah penting, bagaimana akuntabilitas dan transparansi laporan keuangan Whoosh ke depan?
Pemerintah perlu memastikan bahwa pengalihan ini bukan sekadar memindahkan masalah dari satu meja ke meja lain. Diperlukan audit independen atas seluruh kewajiban PSBI dan KCIC, serta proyeksi arus kas yang realistis hingga masa konsesi berakhir. Tanpa itu, Perpres hanya akan menjadi dokumen legal tanpa solusi fundamental.
Pada akhirnya, keputusan ini akan menjadi ujian bagi komitmen pemerintah dalam mengelola proyek strategis nasional secara profesional, akuntabel, dan berorientasi pada kepentingan publik jangka panjang. Bukan sekadar soal siapa yang memegang saham, tetapi soal bagaimana negara memastikan setiap rupiah yang diinvestasikan benar-benar memberikan manfaat bagi rakyat.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Energi. Fokus pada kebijakan energi, transisi hijau, dan industri ekstraktif.






Comments (0)