

Pemerintah Rencanakan Penyaluran Dana Pensiun Langsung ke Rekening Mulai 2027
Berdasarkan data Kementerian Keuangan per akhir 2024, pemerintah tengah menyiapkan perubahan mekanisme pembayaran dana pensiun bagi aparatur negara. Menteri Keuangan Suahasil Nazara mengungkapkan renc...
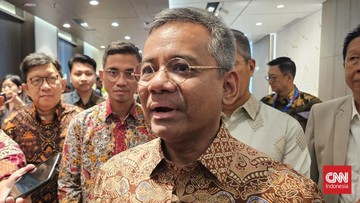
Berdasarkan data Kementerian Keuangan per akhir 2024, pemerintah tengah menyiapkan perubahan mekanisme pembayaran dana pensiun bagi aparatur negara. Menteri Keuangan Suahasil Nazara mengungkapkan rencana penyaluran manfaat pensiun secara langsung ke rekening pribadi penerima mulai tahun 2027. Langkah ini menjadi bagian dari upaya modernisasi sistem perbendaharaan negara yang selama ini menggunakan jalur penyaluran berlapis melalui instansi pembayar.
Kebijakan ini menyasar kurang lebih 2,9 juta penerima pensiun yang terdiri dari pegawai negeri sipil, anggota TNI, Polri, serta pejabat negara. Nilai pembayaran manfaat pensiun yang digelontorkan pemerintah setiap tahunnya diperkirakan menembus angka Rp120 triliun, dengan tren kenaikan year-on-year sekitar 5% sejalan dengan bertambahnya jumlah pensiunan dan penyesuaian indeks gaji pokok.
Di Satu Sisi: Efisiensi dan Transparansi Tata Kelola Anggaran
Dari perspektif efisiensi, penyaluran langsung ke rekening penerima berpotensi memangkas rantai birokrasi yang selama ini memperlambat proses pencairan. Sistem berlapis melalui kantor perbendaharaan dan instansi pembayar kerap menimbulkan jeda waktu antara tanggal jatuh tempo dan dana yang diterima pensiunan. Dengan mekanisme baru, dana dapat ditransfer serentak pada tanggal yang sama setiap bulan.
Selain itu, pemerintah menargetkan penghematan dari sisi biaya administrasi. Setiap lapisan penyaluran memiliki konsekuensi biaya operasional tersendiri, mulai dari biaya transfer antarbank hingga biaya pengelolaan rekening kolektif. Proyeksi awal menunjukkan efisiensi anggaran dapat mencapai triliunan rupiah per tahun apabila seluruh pembayaran terintegrasi dalam satu sistem tunggal.
Aspek akuntabilitas juga menjadi pertimbangan utama. Penyaluran langsung memungkinkan pelacakan dana secara real-time melalui sistem perbendaharaan, sehingga potensi penyimpangan atau keterlambatan dapat terdeteksi lebih dini. Ini sejalan dengan agenda reformasi birokrasi dan penguatan tata kelola keuangan negara yang menjadi prioritas dalam beberapa tahun terakhir.
Di Sisi Lain: Tantangan Infrastruktur dan Kesiapan Penerima
Namun, implementasi kebijakan ini tidak lepas dari tantangan. Tidak semua penerima pensiun memiliki akses perbankan yang memadai. Berdasarkan data OJK, masih terdapat kantong-kantong wilayah dengan tingkat penetrasi perbankan rendah, terutama di daerah terpencil dan pulau-pulau kecil. Pensiunan yang tinggal di kawasan tersebut berisiko mengalami kesulitan mengakses dana apabila mekanisme tunai melalui instansi pembayar dihilangkan sepenuhnya.
Aspek literasi digital juga menjadi catatan penting. Sebagian penerima pensiun berusia lanjut dan kurang terbiasa dengan transaksi perbankan elektronik. Sosialisasi dan pendampingan teknis menjadi prasyarat agar kebijakan ini tidak menimbulkan gejolak sosial di lapangan.
"Transisi menuju pembayaran langsung harus dibarengi dengan jaminan akses layanan keuangan hingga pelosok. Tanpa itu, efisiensi di pusat bisa berbenturan dengan kesulitan di daerah," ujar seorang pengamat kebijakan fiskal.
Implikasi terhadap Likuiditas dan Sektor Perbankan
Dari sisi industri keuangan, penyaluran langsung ke rekening pribadi berpotensi meningkatkan likuiditas sistem perbankan. Dana pensiun yang sebelumnya mengendap dalam rekening kolektif instansi akan tersebar ke rekening individu, memperbesar basis dana pihak ketiga, khususnya pada bank-bank yang ditunjuk sebagai bank penyalur. Ini dapat mendorong persaingan antarperbankan dalam menyediakan produk tabungan dan investasi bagi segmen pensiunan.
Meski demikian, perlu dicermati potensi capital outflow jangka pendek apabila sebagian penerima memilih menarik dana secara tunai. Pola konsumsi pensiunan yang cenderung stabil membuat dampak terhadap inflasi diperkirakan terbatas, namun tetap perlu diantisipasi melalui pemantauan indeks harga pangan dan kebutuhan pokok.
Secara fundamental, kebijakan ini mencerminkan arah reformasi perbendaharaan yang lebih modern dan terintegrasi. Tantangan utamanya bukan pada desain kebijakan, melainkan pada eksekusi di lapangan. Diperlukan peta jalan yang jelas, termasuk penentuan bank penyalur, standar verifikasi data penerima, serta mekanisme pengaduan bagi pensiunan yang menghadapi kendala teknis.
Dengan tenggat 2027, pemerintah memiliki waktu sekitar dua tahun untuk menyiapkan infrastruktur, regulasi turunan, dan program literasi keuangan. Keberhasilan kebijakan ini akan menjadi indikator penting bagi kredibilitas agenda digitalisasi layanan publik di sektor keuangan negara.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.






Comments (0)