 sarah-anjani
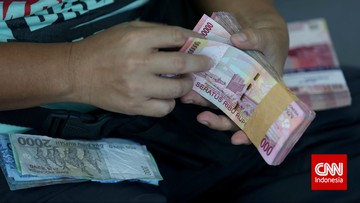
Berdasarkan data Kementerian Ketenagakerjaan dan dokumen Anggaran Pendapatan dan Belanja Negara (APBN) per akhir triwulan ketiga 2026, pemerintah berencana menyalurkan Bantuan Subsidi Upah (BSU) senilai Rp900 ribu per penerima kepada 13,3 juta pekerja mulai Oktober 2026. Total pagu anggaran yang disiapkan diperkirakan menembus Rp11,97 triliun, atau hampir menyentuh angka Rp12 triliun. Angka ini setara dengan sekitar 0,52 persen dari total belanja negara dalam APBN 2026, sebuah porsi yang tidak kecil mengingat ruang fiskal yang semakin terbatas.
Dalam terminologi ekonomi, BSU merupakan instrumen transfer langsung (direct transfer) yang menyasar pekerja bergaji rendah agar daya beli mereka tidak tergerus inflasi. Program serupa pernah bergulir pada 2020, 2021, dan 2022 dengan besaran Rp600 ribu per bulan selama empat bulan. Kini mekanismenya berubah menjadi bantuan sekaligus Rp900 ribu, meski jadwal pencairannya masih dalam pembahasan lintas kementerian.
Di Satu Sisi: Penopang Daya Beli di Tengah Pelemahan Konsumsi
Argumen pro terhadap kebijakan ini berpijak pada data makro yang cukup mengkhawatirkan. Konsumsi rumah tangga, yang menyumbang sekitar 53 persen Produk Domestik Bruto (PDB), tumbuh melambat ke level 4,87 persen year-on-year pada triwulan II 2026, turun dari 5,12 persen pada periode yang sama 2025. Inflasi inti juga bergerak naik ke 2,8 persen year-on-year, sementara upah riil buruh tani dan buruh industri mencatat penurunan tipis 0,3 persen secara tahunan.
Dalam konteks itu, injeksi dana Rp12 triliun ke kantong 13,3 juta pekerja berpotensi menambah permintaan agregat. Jika setiap penerima membelanjakan seluruh dananya, dampak berganda (multiplier effect) pada konsumsi diperkirakan berkisar 1,4 hingga 1,6 kali, artinya tambahan aktivitas ekonomi mencapai Rp16,8 triliun hingga Rp19,2 triliun. "Subsidi upah adalah jaring pengaman sekaligus stimulus cepat karena uangnya langsung habis dibelanjakan untuk kebutuhan pokok," ujar ekonom senior Fakultas Ekonomi Universitas Indonesia, Rizal Arifin, dalam sebuah diskusi publik.
Selain itu, dari sisi ketenagakerjaan, program ini menjaga tren penurunan angka pengangguran terbuka yang per Februari 2026 berada di 4,76 persen, terendah dalam lima tahun terakhir. Stabilitas lapangan kerja menjadi fundamental penting untuk menjaga sentimen pasar di tengah gejolak eksternal.
Di Sisi Lain: Beban Fiskal dan Risiko Salah Sasaran
Kubu kontra menyoroti tiga hal utama: defisit anggaran, validitas data, dan efek jangka panjang terhadap struktur upah. Defisit APBN 2026 diproyeksikan melebar ke 2,7 persen PDB, mendekati ambang batas legal 3 persen. Penerbitan Surat Berharga Negara (SBN) untuk menutup kebutuhan pembiayaan berpotensi meningkatkan beban bunga utang yang tahun ini saja menembus Rp550 triliun.
Risiko berikutnya adalah akurasi penerima. Basis data 13,3 juta pekerja ini disusun dari integrasi Data Pokok Ketenagakerjaan dan BPJS Ketenagakerjaan. Namun pada 2022, audit menemukan sekitar 6,4 persen penerima tidak memenuhi kriteria gaji di bawah Rp3,5 juta per bulan. Jika kesalahan serupa terulang, kebocoran anggaran bisa mencapai Rp766 miliar.
Yang tak kalah penting, bantuan tunai berulang berisiko menciptakan distorsi pasar tenaga kerja. Pemberi kerja dapat menahan kenaikan upah dengan asumsi pemerintah akan menambal selisihnya. "Subsidi yang permanen akan menggeser tanggung jawab pengusaha kepada negara. Ini melemahkan fundamental hubungan industrial," kata ekonom Centre for Strategic and International Studies, Lestari Widodo. Ia menambahkan bahwa tanpa perbaikan struktur upah minimum sektoral, program ini hanya menjadi obat penenang sementara.
Kapan Dana Cair dan Apa Dampaknya bagi Pasar?
Hingga berita ini diturunkan, jadwal pasti pencairan belum diumumkan resmi. Kementerian Keuangan menyebut proses verifikasi data membutuhkan waktu hingga tiga pekan, sehingga realisasi kemungkinan besar bergeser ke November 2026. Penyaluran akan dilakukan melalui bank-bank penyalur (Himbara) dengan mekanisme transfer langsung ke rekening penerima.
Dari perspektif pasar, stimulus ini bisa menjadi katalis positif bagi sektor konsumsi primer, ritel, dan barang konsumen tidak tahan lama. Indeks saham sektor konsumen berpotensi mencatat kenaikan valuasi jika realisasi sesuai jadwal. Namun, sentimen pasar juga dibayangi risiko capital outflow seiring kebijakan suku bunga global. Likuiditas perbankan diperkirakan tetap memadai dengan rasio Loan to Deposit sekitar 84 persen.
Kesimpulannya, BSU 2026 adalah pisau bermata dua: di satu sisi menopang konsumsi dan stabilitas sosial, di sisi lain membebani fiskal dan berisiko disalahgunakan. Yang dibutuhkan bukan sekadar realisasi anggaran, melainkan tata kelola data penerima yang presisi serta strategi graduasi agar bantuan bersifat sementara, bukan ketergantungan struktural.















Comments (0)