

Pembiayaan Kendaraan Listrik Tumbuh 34,67 Persen, OJK Soroti Risiko Ekosistem
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir periode pembukuan terbaru, penyaluran kredit untuk kendaraan listrik di Indonesia mencatatkan pertumbuhan signifikan. Nilai pembiayaan sektor in...
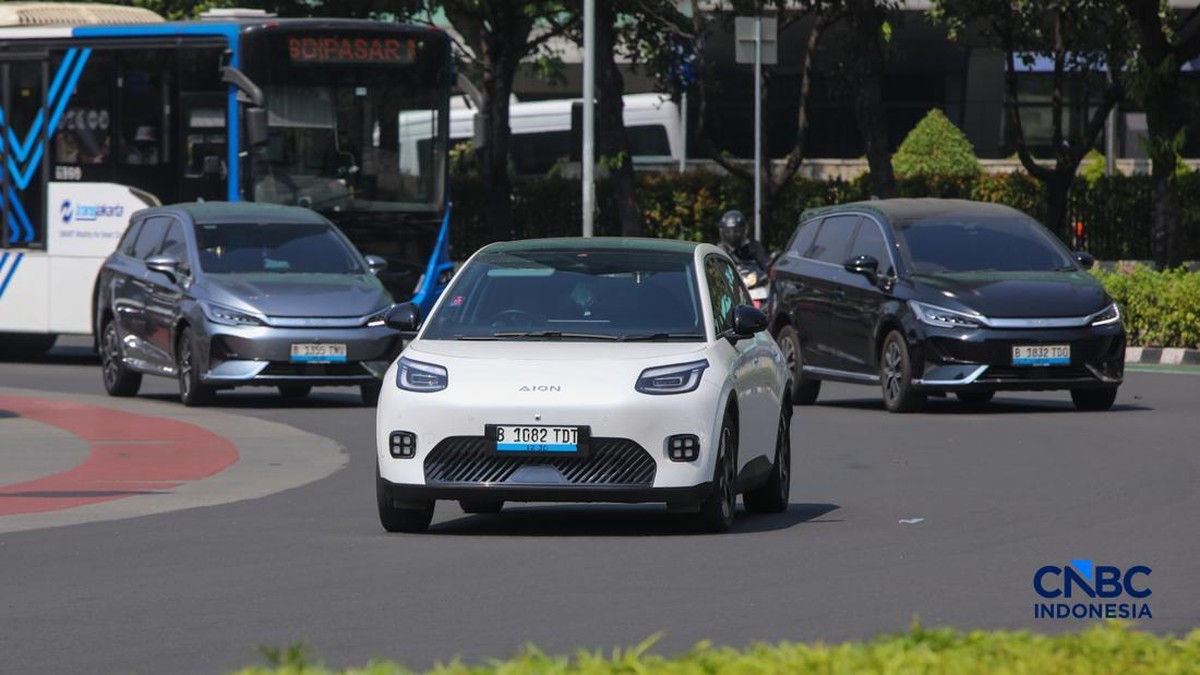
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir periode pembukuan terbaru, penyaluran kredit untuk kendaraan listrik di Indonesia mencatatkan pertumbuhan signifikan. Nilai pembiayaan sektor ini mengalami kenaikan 34,67 persen secara year-on-year (yoy), angka yang jauh melampaui rata-rata pertumbuhan kredit otomotif konvensional yang berada di kisaran satu digit. Angka ini menjadi indikator bahwa minat masyarakat terhadap kendaraan berbasis baterai terus menguat seiring bertambahnya pilihan model dan insentif fiskal yang berlaku.
Namun, di balik laju ekspansi tersebut, regulator mengingatkan bahwa pertumbuhan tinggi pada segmen pembiayaan baru selalu membawa konsekuensi tersendiri. OJK menyoroti pentingnya manajemen risiko yang prudent, terutama terkait kualitas aset dan kesiapan ekosistem pendukung yang menjadi fundamental dari keberlanjutan tren ini.
Fundamental Permintaan: Antara Insentif dan Daya Beli
Kenaikan pembiayaan kendaraan listrik tidak terjadi di ruang hampa. Beberapa faktor struktural mendorong percepatan ini. Pertama, kebijakan insentif Pajak Pertambahan Nilai (PPN) dan pembebasan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) di sejumlah daerah menurunkan harga efektif kendaraan listrik di mata konsumen. Kedua, harga baterai sebagai komponen biaya terbesar kendaraan listrik menunjukkan tren penurunan global, yang perlahan ditransmisikan ke harga jual di dalam negeri.
Dari sisi permintaan, segmen ini masih sangat kecil secara basis, sehingga pertumbuhan persentase terlihat dramatis. Jika total portofolio kredit otomotif nasional mencapai ratusan triliun rupiah, porsi kendaraan listrik diperkirakan masih di bawah 5 persen. Artinya, pertumbuhan 34,67 persen perlu dibaca sebagai sinyal arah, bukan sebagai gambaran skala absolut yang sudah besar.
Di satu sisi, pertumbuhan ini mencerminkan kepercayaan konsumen yang meningkat dan keberhasilan awal program elektrifikasi transportasi. Di sisi lain, ada pertanyaan mendasar soal daya beli. Kendaraan listrik masih didominasi segmen menengah ke atas, sehingga penetrasi ke pasar massal sangat bergantung pada hadirnya model dengan harga di bawah Rp300 juta yang layak secara valuasi biaya kepemilikan total.
Pro: Momentum Pertumbuhan dan Diversifikasi Portofolio
Bagi industri pembiayaan, segmen kendaraan listrik menawarkan diversifikasi portofolio yang menarik. Perusahaan multifinance dan bank yang menyalurkan kredit membukukan imbal hasil yang kompetitif, dengan tenor yang umumnya lebih pendek dibanding kredit properti. Likuiditas perbankan yang masih memadai memungkinkan ekspansi tanpa tekanan pendanaan berarti.
Selain itu, kualitas kredit awal pada segmen ini dilaporkan relatif terkendali. Rasio kredit bermasak (Non-Performing Loan/NPL) untuk pembiayaan kendaraan listrik berada di bawah rata-rata NPL kredit otomotif nasional, meski perlu dicatat bahwa sebagian besar kontrak masih berusia muda sehingga belum melewati seluruh siklus risiko.
"Pertumbuhan pembiayaan kendaraan listrik menunjukkan sentimen pasar yang positif, tetapi industri harus memastikan bahwa ekspansi ini dibarengi dengan kapasitas manajemen risiko yang setara," demikian pesan yang kerap disampaikan regulator dalam berbagai forum industri.
Dari kacamata makro, pergeseran sebagian permintaan ke kendaraan listrik juga berpotensi menekan impor bahan bakar minyak dalam jangka panjang, memperbaiki neraca perdagangan, dan mendukung target transisi energi nasional. Ini adalah manfaat struktural yang tidak terlihat langsung di laporan keuangan bulanan, namun berdampak pada fundamental ekonomi.
Kontra: Risiko Ekosistem dan Nilai Residu
Di sisi lain, OJK menyoroti sejumlah risiko yang belum sepenuhnya terpetakan. Risiko pertama adalah kesiapan infrastruktur pengisian daya. Rasio antara jumlah Stasiun Pengisian Kendaraan Listrik Umum (SPKLU) dan populasi kendaraan listrik masih belum ideal di luar Jawa, khususnya di wilayah Indonesia timur. Keterbatasan ini berpotensi menekan adopsi dan, pada gilirannya, memengaruhi kemampuan debitur membayar angsuran jika kendaraan sulit digunakan secara optimal.
Risiko kedua menyangkut nilai residu atau residual value kendaraan listrik. Pasar kendaraan listrik bekas belum terbentuk secara mapan di Indonesia. Ketidakpastian harga jual kembali membuat lembaga pembiayaan menghadapi potensi kerugian lebih besar apabila terjadi gagal bayar dan unit harus dilelang. Dibandingkan kendaraan konvensional yang memiliki pasar sekunder dalam dan harga acuan jelas, valuasi kendaraan listrik bekas masih rentan terhadap sentimen pasar dan perkembangan teknologi baterai.
Risiko ketiga adalah konsentrasi risiko teknologi. Perkembangan baterai yang cepat membuat model lama berpotensi mengalami penurunan nilai yang tajam dalam waktu singkat. Ini menciptakan tantangan dalam penetapan uang muka minimum dan kebijakan penilaian agunan yang prudent.
Tambahan pula, ketergantungan pada komponen impor membuat sektor ini terekspos pada fluktuasi nilai tukar. Pelemahan rupiah terhadap dolar Amerika Serikat dapat menaikkan harga kendaraan listrik dan suku cadang, yang berimbas pada daya beli konsumen dan risiko kredit.
Proyeksi dan Sikap yang Diperlukan
Ke depan, proyeksi pertumbuhan pembiayaan kendaraan listrik diperkirakan masih positif, namun laju ekspansinya kemungkinan akan melandai seiring basis yang semakin besar. Konsensus di kalangan analis memperkirakan pertumbuhan pada kisaran 20 hingga 30 persen untuk periode berikutnya, dengan catatan tidak ada guncangan makro yang signifikan.
Kunci dari keberlanjutan tren ini terletak pada tiga hal: pembangunan ekosistem pengisian daya yang merata, kepastian regulasi insentif jangka panjang, dan penguatan kerangka manajemen risiko di lembaga pembiayaan. Tanpa ketiganya, pertumbuhan tinggi berpotensi menciptakan risiko yang tertunda.
Dengan kata lain, angka 34,67 persen adalah cermin dari optimisme pasar sekaligus pengingat bahwa ekspansi kredit selalu berjalan beriringan dengan tanggung jawab prudensial. Bagi pelaku industri, momentum ini adalah peluang; bagi regulator, ia adalah ujian ketelitian pengawasan. Keseimbangan antara keduanya akan menentukan apakah elektrifikasi transportasi berjalan sebagai tren berkelanjutan atau sekadar lonjakan sementara.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Analis Keuangan. Fokus pada pasar saham, obligasi, dan reksa dana. Pemegang sertifikasi CSA level 1.
Comments (0)