 sarah-anjani
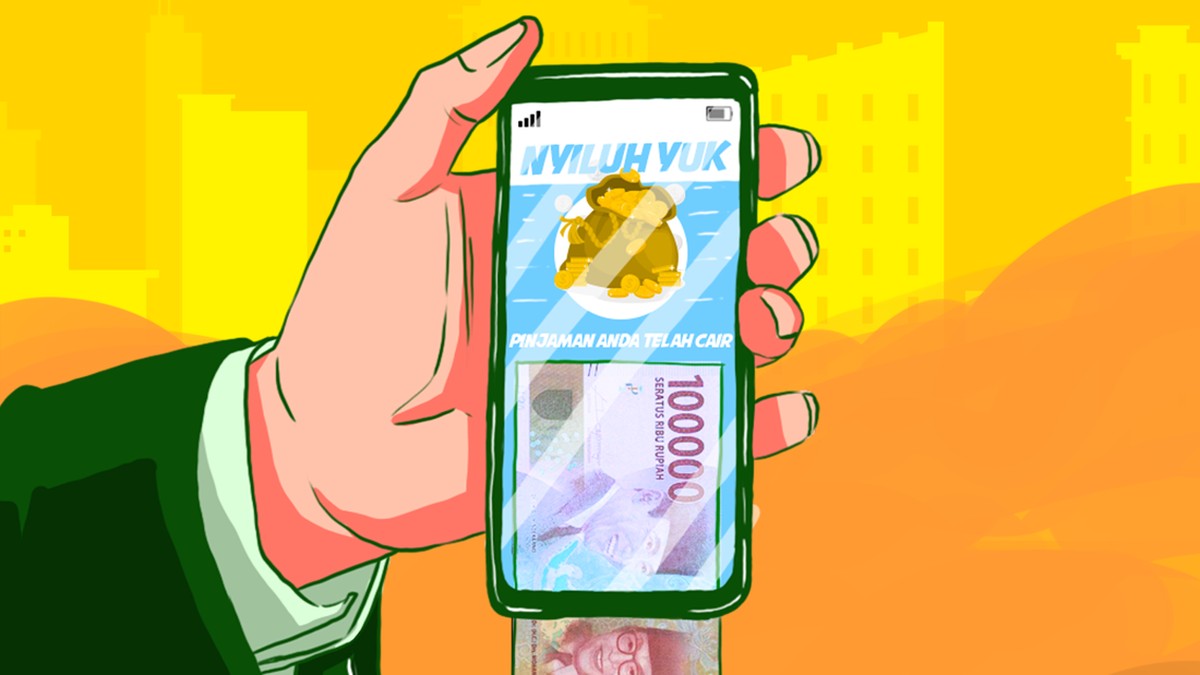
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, industri pembiayaan berbasis teknologi terus mencatat pertumbuhan signifikan, namun diiringi kemunculan model bisnis baru yang memicu kekhawatiran perlindungan konsumen. Salah satu yang menjadi sorotan adalah skema pembiayaan yang dikenal sebagai "pinjaman kecebong" atau tadpole loan — produk kredit dengan tenor sangat pendek, bahkan ada yang hanya 14 hari, yang menyasar segmen konsumen tertentu.
Istilah "kecebong" merujuk pada pinjaman bernilai kecil dengan durasi singkat yang dikucurkan kepada peminjam baru, mirip metamorfosis yang belum tuntas. OJK menilai model ini berpotensi menimbulkan risiko gagal bayar tinggi, terutama karena bunga dan biaya administrasi yang menumpuk dalam periode singkat.
Skema Tenor Pendek dan Beban Bunga yang Menumpuk
Di satu sisi, skema tenor pendek menawarkan likuiditas cepat bagi konsumen yang membutuhkan dana darurat. Proses pencairan yang hanya hitungan menit menjadi daya tarik utama, terutama bagi pekerja informal atau pelaku usaha mikro yang belum terlayani perbankan konvensional. Dari perspektif industri, produk ini memperluas inklusi keuangan dengan menjangkau segmen unbanked.
Di sisi lain, OJK mencatat bahwa tenor 14 hari menciptakan tekanan arus kas yang tidak proporsional. Jika bunga harian dikenakan, total pengembalian dalam dua minggu bisa melampaui 30–40 persen dari pokok pinjaman. Rasio ini jauh di atas rata-rata bunga pinjaman konsumsi perbankan yang berkisar 10–15 persen per tahun. Kondisi tersebut rentan mendorong peminjam masuk ke skema pinjaman berulang atau rollover, yang pada akhirnya memperbesar total kewajiban.
"Perlindungan konsumen adalah prioritas. Kami meminta pelaku usaha pembiayaan memastikan setiap produk yang ditawarkan tidak menimbulkan kerugian bagi masyarakat, termasuk dalam hal transparansi biaya dan tenor yang wajar," demikian penegasan OJK dalam keterangan resminya.
Pernyataan tersebut menegaskan bahwa regulator tidak melarang inovasi produk, namun menuntut praktik bisnis yang bertanggung jawab. OJK juga mengingatkan bahwa setiap penyelenggara wajib memenuhi ketentuan batas maksimum manfaat ekonomi, termasuk bunga, biaya administrasi, dan denda keterlambatan.
Fundamental Industri Pembiayaan dan Sentimen Pasar
Dari sisi fundamental, industri pembiayaan nasional mencatatkan piutang sebesar Rp 500 triliun lebih pada 2024, tumbuh sekitar 10–12 persen year-on-year. Namun, rasio kredit bermasak (non-performing financing/NPF) pada segmen multifinance tertentu cenderung meningkat. OJK mencatat NPF industri berada di kisaran 2,5–3 persen, dengan segmen tenor pendek berkontribusi terhadap volatilitas angka tersebut.
Proyeksi ke depan, OJK akan memperketat pengawasan terhadap produk dengan tenor di bawah 30 hari. Langkah ini mencakup evaluasi kelayakan peminjam, uji kemampuan bayar, serta kewajiban penyampaian informasi biaya secara jelas. Bagi pelaku usaha, kebijakan ini berpotensi menekan volume penyaluran jangka pendek, namun di sisi lain memperkuat kualitas portofolio dan menurunkan risiko gagal bayar.
Kontra dari kalangan industri menilai bahwa pembatasan tenor dapat mengurangi akses pembiayaan bagi segmen mikro yang membutuhkan dana cepat. Mereka berargumen bahwa selama biaya diungkapkan secara transparan dan peminjam memahami konsekuensinya, skema ini sah-sah saja sebagai bagian dari diversifikasi produk.
Respons Konsumen dan Arah Kebijakan OJK
Dari perspektif konsumen, edukasi literasi keuangan menjadi kunci. Banyak peminjam tidak menyadari bahwa bunga harian yang tampak kecil dapat berakumulasi menjadi beban besar. OJK mendorong pelaku usaha menyediakan simulasi biaya sebelum akad, sehingga konsumen dapat menimbang kemampuan bayar secara rasional.
Ke depan, OJK diperkirakan akan menerbitkan aturan teknis mengenai batas tenor minimum dan maksimum biaya untuk produk pembiayaan berbasis teknologi. Langkah ini sejalan dengan tren global, di mana regulator di berbagai negara memperketat praktik payday loan serupa. Dengan demikian, keseimbangan antara inovasi dan perlindungan konsumen menjadi ujian bagi industri pembiayaan nasional.
Secara keseluruhan, skema pinjaman kecebong mencerminkan dinamika pasar yang bergerak cepat, namun menuntut pengawasan berlapis. Tanpa rambu yang jelas, risiko capital outflow dari sektor konsumtif dan memburuknya kualitas aset dapat menggerus kepercayaan publik terhadap industri keuangan secara keseluruhan.









Comments (0)