 yudi-kurniawan
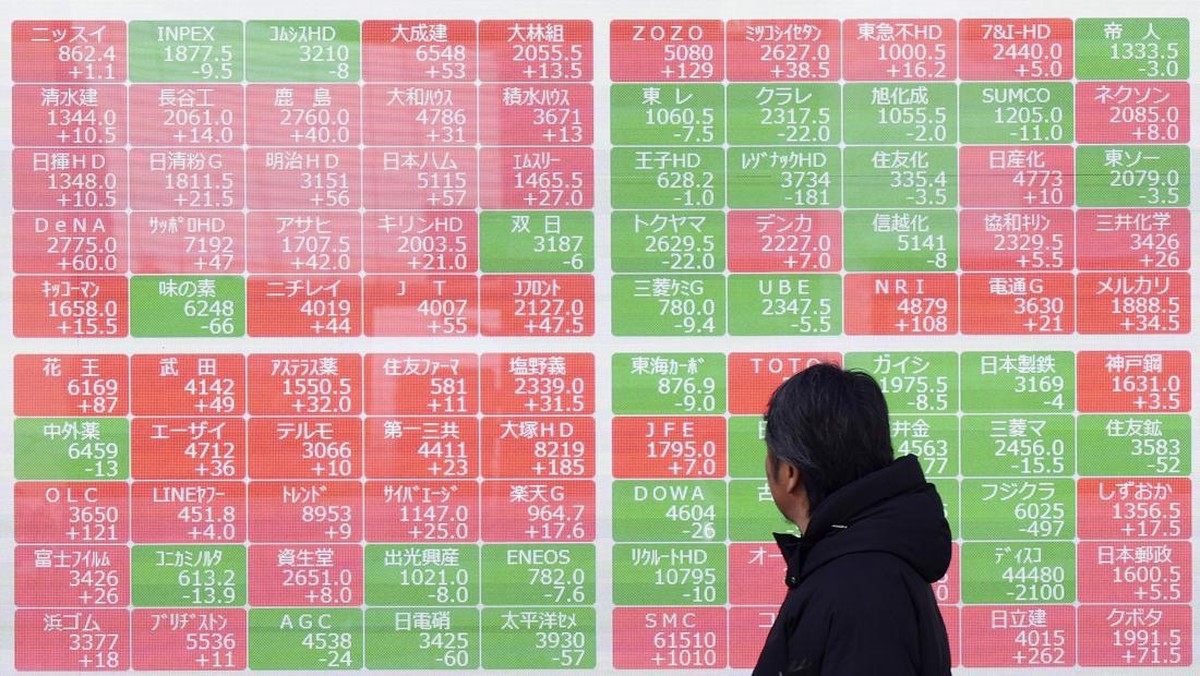
Berdasarkan data perdagangan regional per 8 Oktober 2026, mayoritas indeks saham utama Asia ditutup di zona merah setelah imbal hasil (yield) obligasi pemerintah Amerika Serikat kembali mengalami kenaikan. Yield adalah tingkat pengembalian yang diterima investor dari surat utang; ketika angkanya naik, imbal hasil aset berpendapatan tetap menjadi lebih menarik dibanding saham, sehingga memicu pergeseran alokasi portofolio. Fenomena ini lazim disebut capital outflow, yaitu perpindahan dana keluar dari satu pasar menuju pasar lain yang dinilai lebih menguntungkan.
Indeks Nikkei di Tokyo, Kospi di Seoul, hingga Straits Times di Singapura tercatat mengalami penurunan dalam rentang 0,4% hingga 1,2% secara harian. Pelemahan ini terjadi di tengah sentimen pasar yang sebenarnya cukup positif menjelang musim laporan keuangan kuartal III. Artinya, tekanan yang muncul lebih bersifat eksternal ketimbang cerminan buruknya fundamental emiten di kawasan Asia.
Di Satu Sisi: Obligasi AS Menjadi Magnet Likuiditas Global
Kenaikan imbal hasil obligasi AS membuat aset tersebut kian diminati karena menawarkan tingkat pengembalian yang relatif tinggi dengan risiko yang dipersepsikan rendah. Dalam kondisi likuiditas global yang terbatas, dana investor cenderung berkonsentrasi pada instrumen yang memberi kepastian imbal hasil. Akibatnya, pasar ekuitas di negara berkembang maupun maju di Asia harus bersaing lebih keras untuk mempertahankan modal asing.
Tekanan ini diperkuat oleh posisi dolar AS yang menguat. Ketika dolar menguat, nilai tukar mata uang negara Asia mengalami depresiasi, yang secara langsung menurunkan daya tarik imbal hasil portofolio bagi investor asing setelah dikonversi ke dolar. Kombinasi yield tinggi dan dolar kuat menciptakan apa yang disebut sebagai double whammy bagi pasar saham regional.
"Pergerakan modal saat ini sangat sensitif terhadap selisih imbal hasil antara obligasi AS dan aset berisiko di Asia. Selama spread tersebut belum menyempit, arus keluar berpotensi berlanjut," ujar seorang analis strategi makro di sebuah lembaga riset keuangan regional.
Di Sisi Lain: Fundamental Kawasan Masih Menunjukkan Ketahanan
Meski tekanan eksternal cukup kuat, tidak semua indikator regional berada di posisi rapuh. Sejumlah bank sentral di Asia masih memiliki ruang kebijakan moneter yang memadai, dengan tingkat inflasi yang relatif terkendali dibanding periode 2022-2023. Cadangan devisa di beberapa negara juga tercatat masih di atas level aman, sehingga kemampuan untuk menstabilkan nilai tukar belum sepenuhnya hilang.
Dari sisi valuasi, penurunan indeks justru membuat rasio harga terhadap laba (price-to-earnings ratio) saham Asia menjadi lebih murah. Bagi investor jangka panjang, koreksi seperti ini kerap dipandang sebagai peluang akumulasi, bukan sinyal untuk keluar. Proyeksi pertumbuhan laba emiten kuartal III yang masih optimistis menjadi penopang utama argumen ini.
Perlu dicatat bahwa pelemahan indeks tidak serta-merta mencerminkan buruknya fundamental ekonomi riil. Data aktivitas manufaktur dan konsumsi rumah tangga di beberapa negara besar Asia masih berada di zona ekspansif. Artinya, ada jarak antara sentimen pasar jangka pendek dan kondisi ekonomi yang sebenarnya.
Pro dan Kontra Seputar Prospek Jangka Pendek
Pro: Koreksi ini membuka ruang masuk bagi investor dengan horizon jangka panjang. Valuasi yang lebih murah, proyeksi laba kuartal III yang positif, serta tren suku bunga global yang diperkirakan mulai melandai pada 2027 menjadi argumen bahwa tekanan saat ini bersifat sementara.
Kontra: Ketidakpastian arah kebijakan moneter AS masih tinggi. Jika yield obligasi AS kembali menanjak, arus modal keluar dari Asia berpotensi berlanjut dan menekan indeks lebih dalam. Ditambah lagi, ketegangan geopolitik dan fluktuasi harga komoditas dapat memperbesar volatilitas pasar.
Secara keseluruhan, pergerakan 8 Oktober 2026 mencerminkan bagaimana pasar keuangan Asia kian terintegrasi dengan dinamika global. Imbal hasil obligasi AS bukan lagi sekadar angka di layar, melainkan variabel yang menentukan arah likuiditas lintas negara. Bagi investor, kemampuan membaca rasio, tren, dan sentimen pasar secara bersamaan menjadi kunci menghadapi periode volatilitas seperti ini.













Comments (0)