 sarah-anjani
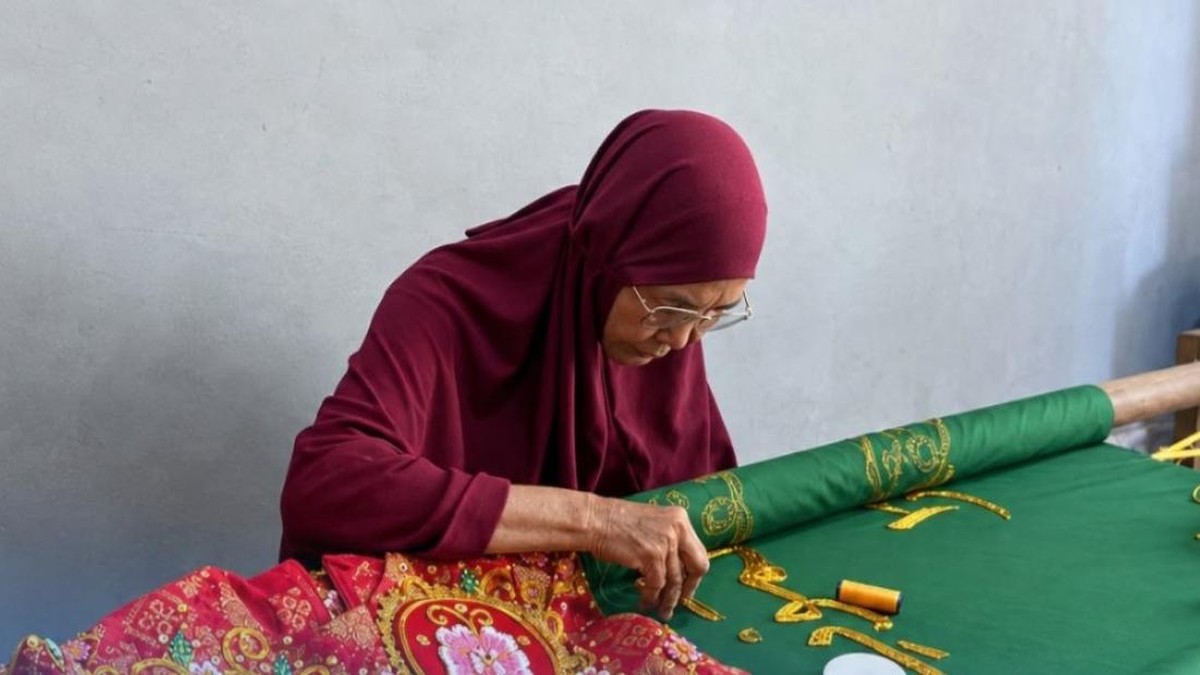
Berdasarkan data Bank Indonesia per triwulan III 2024, kredit usaha mikro, kecil, dan menengah (UMKM) di Provinsi Aceh mencatat pertumbuhan year-on-year sekitar 6,8 persen, dengan nilai outstanding mencapai Rp38,2 triliun. Angka ini memang lebih rendah dibandingkan rata-rata nasional yang menyentuh 9,1 persen, namun tren perlahan menunjukkan perbaikan setelah kontraksi pada 2021. Di balik statistik makro tersebut, terdapat cerita mikro yang jarang tersentuh pemberitaan: perajin sulam kasab, warisan budaya Aceh yang kini menjadi tumpuan hidup ratusan keluarga di kawasan pesisir dan pedalaman.
Sulam kasab adalah teknik menyulam benang emas atau perak pada kain dengan motif khas Aceh. Bagi pembaca awam, bayangkan kerajinan tangan bernilai seni tinggi yang prosesnya memakan waktu berhari-hari, bahkan berminggu-minggu untuk satu helai kain. Produk ini bukan sekadar souvenir; ia adalah komoditas bernilai tambah yang menyerap tenaga kerja perempuan di banyak gampong. Persoalannya klasik: akses permodalan dan jangkauan pasar yang terbatas.
Di Satu Sisi: Pembiayaan Ultra Mikro Membuka Pintu
Di satu sisi, kehadiran skema pembiayaan ultra mikro melalui holding yang menaungi bank rakyat, pegadaian, dan perusahaan modal ventura negara memberi angin segar. Berdasarkan laporan OJK, portofolio pembiayaan ultra mikro nasional per September 2024 mencapai Rp622,3 triliun, tumbuh 12,4 persen secara year-on-year. Penyaluran di Aceh sendiri diperkirakan menembus Rp4,1 triliun, dengan sektor kerajinan menyumbang porsi signifikan.
Bagi perajin kasab, skema ini menjawab masalah likuiditas yang selama ini menghambat. Pinjaman berskala kecil, mulai dari Rp1 juta hingga Rp10 juta, dengan tenor fleksibel dan agunan ringan, memungkinkan pembelian bahan baku benang emas yang harganya fluktuatif mengikuti harga logam mulia. Pelatihan yang menyertai pembiayaan juga meningkatkan kualitas produk, sehingga valuasi jual sulam kasab di pasar dapat naik dari kisaran Rp350 ribu menjadi Rp1,2 juta per helai untuk motif kompleks.
"Pemberdayaan ekonomi berbasis budaya harus menyentuh sisi produksi dan sisi pasar sekaligus. Pembiayaan tanpa pendampingan hanya menciptakan utang baru," ujar seorang ekonom pembangunan daerah yang meneliti UMKM di Sumatera bagian utara.
Dampak lanjutannya adalah penciptaan lapangan kerja tidak langsung. Ketika satu perajin naik kelas, ia cenderung merekrut tetangga sebagai pembantu proses pewarnaan atau penyelesaian. Ini menciptakan efek berganda di tingkat gampong yang jarang terukur dalam indeks makro.
Di Sisi Lain: Risiko Ketergantungan dan Sentimen Pasar
Di sisi lain, sejumlah pengamat menilai pendekatan pembiayaan belum menyentuh akar masalah. Rasio kredit bermasalah (non-performing loan) pada segmen ultra mikro secara nasional tercatat 2,8 persen per Agustus 2024, lebih tinggi dibandingkan kredit korporasi yang hanya 1,9 persen. Artinya, kapasitas absorpsi perajin terhadap utang masih rapuh, terutama ketika permintaan pasar melemah.
Sentimen pasar terhadap produk kerajinan juga tidak stabil. Data Kementerian Pariwisata dan Ekonomi Kreatif menunjukkan ekspor kerajinan nasional pada 2023 turun 3,2 persen menjadi US$1,02 miliar, dipengaruhi pelemahan permintaan global dan tekanan capital outflow dari pasar negara berkembang. Ketika nilai tukar rupiah melemah terhadap dolar AS, harga benang impor ikut naik, memangkas margin perajin yang tidak memiliki posisi tawar dalam rantai pasok.
Kritik lain menyasar soal distribusi. Sebagian kalangan menilai program pembiayaan cenderung terpusat di wilayah yang sudah memiliki infrastruktur memadai, sementara perajin di daerah terpencil masih kesulitan mengakses karena kendala geografis dan literasi keuangan. Portofolio yang tumbuh secara agregat belum tentu mencerminkan pemerataan fundamental di lapangan.
Proyeksi dan Jalan Tengah
Ke depan, proyeksi Bank Indonesia menempatkan pertumbuhan kredit UMKM Aceh pada kisaran 7,5 hingga 8,2 persen sepanjang 2025, dengan asumsi stabilitas inflasi dan perbaikan daya beli. Namun angka itu akan sulit dicapai tanpa perbaikan menyeluruh pada ekosistem: literasi keuangan, akses pasar digital, dan perlindungan terhadap warisan budaya.
Pendekatan yang berimbang kiranya perlu menempatkan pembiayaan bukan sebagai tujuan akhir, melainkan instrumen. Pemerintah daerah dapat memperkuat koperasi perajin sebagai penjamin sosial, sementara lembaga pembiayaan memperluas pendampingan berbasis komunitas. Pada saat yang sama, diversifikasi pasar ke kanal digital membuka peluang valuasi produk yang lebih adil.
Pada akhirnya, sulam kasab bukan sekadar komoditas. Ia adalah identitas ekonomi yang menuntut pendekatan pembangunan berbasis manusia, bukan sekadar penyaluran dana. Jika fundamental ini dijaga, tradisi berusia ratusan tahun itu dapat menjadi portofolio ekonomi kreatif yang berkelanjutan, bukan sekadar catatan statistik yang rapuh terhadap gejolak sentimen pasar.












Comments (0)