 sarah-anjani
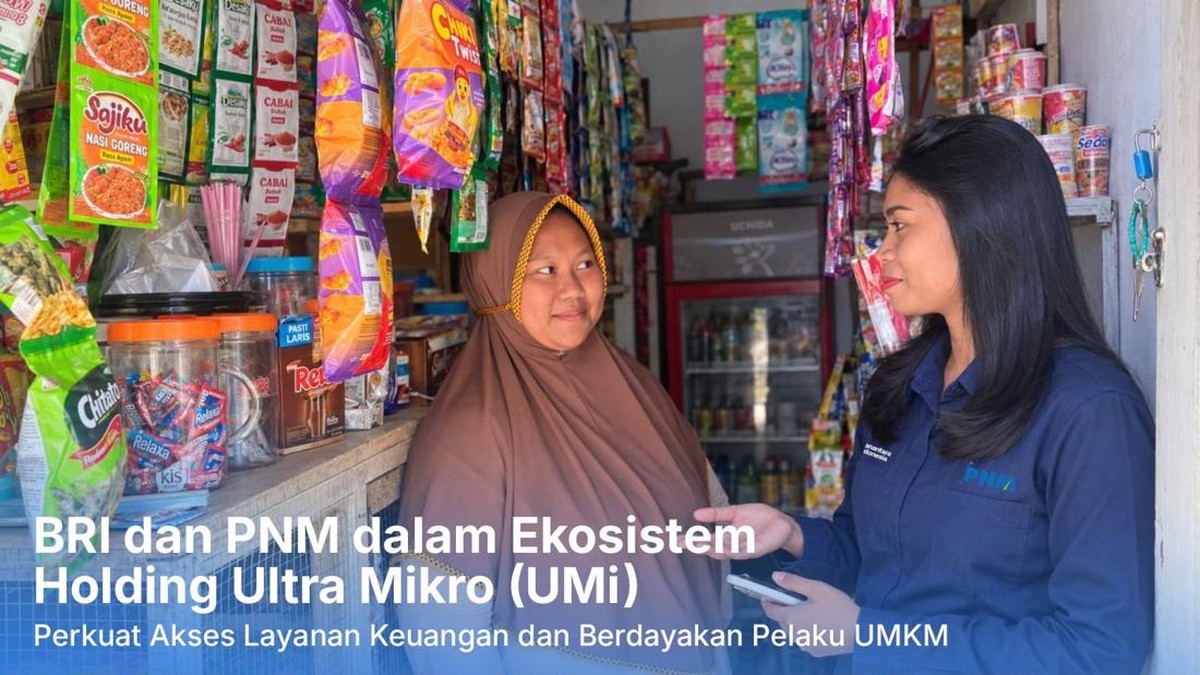
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2023, indeks inklusi keuangan Indonesia mencapai 88,7 persen, naik dari 85,1 persen pada 2022. Namun, angka tersebut menyisakan pertanyaan mendasar: bagaimana dengan masyarakat di pulau-pulau terluar yang aksesnya terbatas oleh bentang laut? Jawabannya tidak jarang hadir lewat dedikasi petugas lapangan yang menempuh perjalanan jauh, seperti yang dialami seorang Account Officer di salah satu lembaga pembiayaan nasional.
Setiap pekan, ia menempuh perjalanan laut sekitar 45 menit menuju Pulau Banda Neira untuk memperkenalkan program pembiayaan ultra mikro dan membangun kepercayaan warga setempat. Perjalanan itu bukan sekadar rutinitas, melainkan bagian dari upaya memperluas jangkauan layanan keuangan hingga ke pelosok yang kerap luput dari perhatian industri.
Ketika Laut Menjadi Penentu Akses Modal
Secara makro, pembiayaan ultra mikro merupakan segmen yang tumbuh signifikan. Berdasarkan data Kementerian Keuangan per November 2023, penyaluran kredit ultra mikro melalui berbagai program mencapai Rp25,6 triliun, tumbuh sekitar 12 persen year-on-year. Angka ini mencerminkan tren positif, tetapi belum merata secara geografis.
Di satu sisi, pertumbuhan tersebut menunjukkan bahwa fundamental pembiayaan mikro semakin kuat, didukung likuiditas lembaga penyalur dan sentimen pasar yang membaik pascapandemi. Program seperti ini membantu pelaku usaha kecil memperoleh modal kerja tanpa harus bergantung pada pinjaman informal berbunga tinggi.
Di sisi lain, disparitas antarwilayah masih lebar. Rasio inklusi keuangan di kawasan timur Indonesia dan daerah kepulauan cenderung lebih rendah dibandingkan Jawa dan Sumatra. Kendala logistik, biaya operasional, serta keterbatasan infrastruktur digital menjadi penghambat utama. Bagi petugas lapangan, ini berarti jam kerja lebih panjang, risiko perjalanan lebih tinggi, dan tantangan membangun kepercayaan komunitas yang lebih besar.
Membangun Kepercayaan di Tengah Keterbatasan
"Menjangkau nasabah ultra mikro di wilayah kepulauan bukan hanya soal menyediakan dana, tetapi soal membangun relasi dan pemahaman bersama. Kepercayaan adalah modal utama," ujar seorang pengamat keuangan inklusif.
Pendekatan personal menjadi kunci. Program pembiayaan berbasis kelompok, misalnya, menuntut pertemuan rutin, pendampingan, dan pencatatan kolektif. Pola ini membantu menekan risiko gagal bayar, sekaligus memberdayakan komunitas melalui mekanisme tanggung renteng. Dari perspektif portofolio, kredit ultra mikro umumnya memiliki eksposur kecil per nasabah, sehingga risikonya lebih tersebar meski biaya layanannya relatif mahal.
Petugas seperti ini juga berperan sebagai jembatan literasi keuangan. Ia menjelaskan istilah-istilah teknis dengan sederhana: apa itu angsuran, bagaimana menghitung bunga, dan mengapa disiplin pembayaran penting untuk menjaga kualitas kredit. Ditambah lagi, ia harus mampu menepis keraguan warga yang sebelumnya pernah terlilit pinjaman tidak resmi.
Pro dan Kontra Model Pembiayaan Ultra Mikro
Pro: pembiayaan ultra mikro terbukti mendorong inklusi keuangan, menciptakan lapangan kerja, dan mendukung usaha produktif skala kecil. Data menunjukkan tingkat pengembalian kredit segmen ini relatif terjaga, dengan rasio kredit bermasalah (NPL) yang masih dalam batas aman.
Kontra: di sisi lain, biaya operasional tinggi dan jangkauan terbatas membuat model ini sulit scalable tanpa subsidi atau dukungan teknologi. Beberapa kritikus menilai bunga yang dibebankan ke nasabah ultra mikro masih relatif tinggi dibanding kredit komersial, meski risikonya lebih besar.
Dari kacamata valuasi industri, perusahaan pembiayaan yang fokus di segmen ini menghadapi dilema antara pertumbuhan volume dan keberlanjutan margin. Proyeksi ke depan bergantung pada digitalisasi layanan, kemitraan dengan bank, serta insentif kebijakan yang mendukung perluasan jangkauan.
Kisah perjalanan laut menuju Banda Neira menjadi cermin kecil dari persoalan besar: inklusi keuangan tidak cukup diukur dengan angka agregat nasional, melainkan juga oleh siapa yang belum terjangkau. Capital outflow dari wilayah terpencil, keterbatasan infrastruktur, dan kompleksitas geografis adalah variabel nyata yang harus dijawab dengan pendekatan yang manusiawi dan berkelanjutan.
Pada akhirnya, pertumbuhan ekonomi yang inklusif dibangun bukan hanya dari ruang rapat di ibu kota, tetapi juga dari keberanian mereka yang menyeberangi lautan demi memastikan satu nelayan kecil, satu pedagang kelontong, atau satu pengrajin lokal punya kesempatan yang sama untuk tumbuh.
















Comments (0)