

Menjangkau Nasabah Ultra Mikro Lewat Lautan dan Waktu
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2024, indeks inklusi keuangan nasional telah mencapai 75,02 persen, naik dibandingkan 67,8 persen pada 2019. Namun angka agregat itu menyembu...
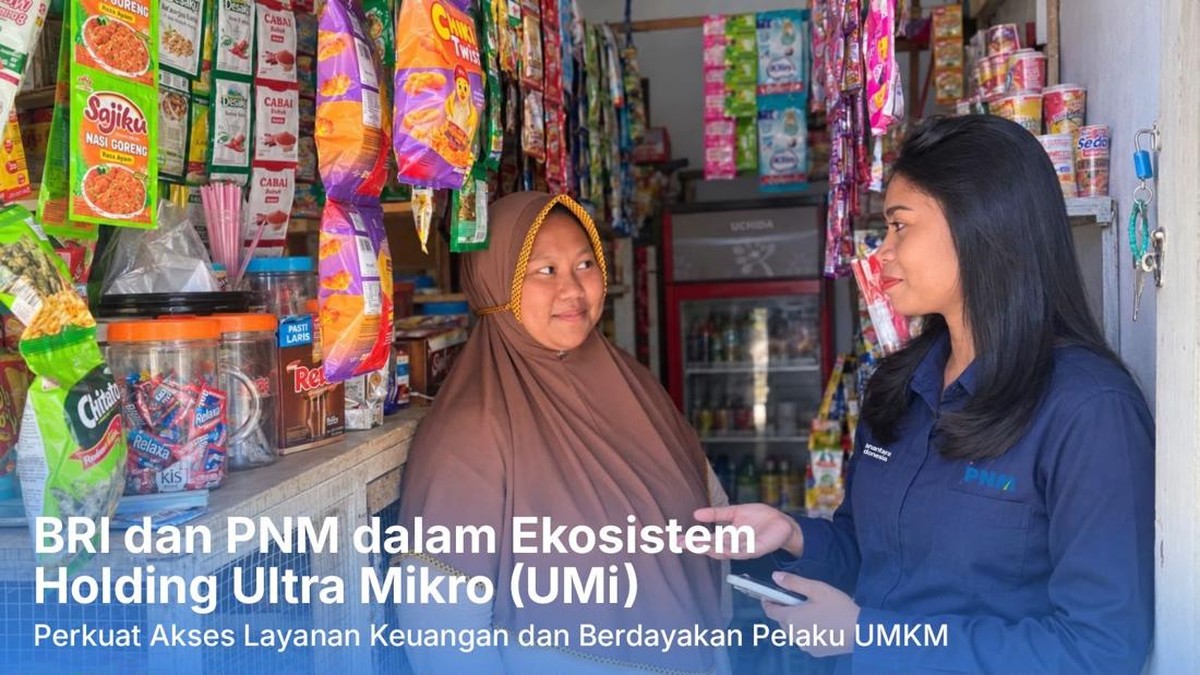
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2024, indeks inklusi keuangan nasional telah mencapai 75,02 persen, naik dibandingkan 67,8 persen pada 2019. Namun angka agregat itu menyembunyikan kenyataan pahit: masih ada kantong-kantong masyarakat yang belum tersentuh layanan keuangan formal, terutama di wilayah kepulauan dan daerah terpencil. Di sinilah kisah seorang account officer menjadi cermin bagaimana inklusi keuangan sesungguhnya diuji di lapangan.
Seorang petugas pembiayaan bernama Vio harus menempuh perjalanan laut sekitar 45 menit menuju Pulau Banda Neira, Maluku Tengah, hanya untuk memperkenalkan program pembiayaan ultra mikro kepada warga. Perjalanan itu bukan sekali dua kali, melainkan rutinitas. Tujuannya sederhana namun fundamental: membangun kepercayaan masyarakat terhadap lembaga keuangan yang selama ini dianggap jauh dari kehidupan mereka.
Ketika Jarak Menjadi Variabel Ekonomi
Dalam teori ekonomi pembangunan, akses terhadap layanan keuangan adalah salah satu determinan utama pengurangan kemiskinan. Rasio pembiayaan ultra mikro terhadap total kredit perbankan nasional per September 2024 tercatat sekitar 4,1 persen, dengan outstanding mencapai Rp 32,6 triliun. Angka ini memang tumbuh year-on-year sekitar 12 persen, tetapi sebarannya sangat timpang. Pulau-pulau kecil dengan populasi di bawah 20 ribu jiwa sering kali masuk kategori underserved market, yakni pasar yang secara ekonomi potensial namun minim infrastruktur layanan.
Biaya operasional untuk menjangkau satu nasabah di wilayah kepulauan bisa 3 hingga 5 kali lipat dibandingkan nasabah di Jawa. Ini menciptakan dilema klasik: secara komersial kurang menguntungkan, tetapi secara sosial strategis. Di satu sisi, lembaga keuangan dituntut menjaga kesehatan portofolio dan likuiditas. Di sisi lain, mandat inklusi keuangan menuntut kehadiran negara hingga pulau terjauh.
Pro: Pendekatan Humanis Membangun Kepercayaan
Pendekatan yang ditempuh Vio menunjukkan bahwa kepercayaan adalah mata uang yang tidak bisa digantikan oleh aplikasi digital semata. Di Banda Neira, masyarakat mengenal petugas pembiayaan sebagai sosok yang datang langsung, duduk bersama, dan memahami kebutuhan mereka. Model group lending atau tanggung renteng yang diterapkan program Mekaar terbukti menekan rasio kredit bermasalah (NPL). Secara nasional, NPL pembiayaan ultra mikro rata-rata berada di kisaran 1,8 persen, lebih rendah dari NPL kredit konsumsi yang menyentuh 2,4 persen.
"Kedekatan personal antara petugas dan nasabah adalah bentuk due diligence paling efektif di segmen ultra mikro," kata seorang pengamat keuangan mikro dari sebuah lembaga riset independen.
Kehadiran langsung juga menciptakan efek berganda. Ketika ibu-ibu di pulau mulai mengakses modal usaha, terjadi peningkatan aktivitas ekonomi lokal. Omzet pedagang ikan, penjual kerajinan, dan warung kecil mengalami kenaikan rata-rata 18 persen dalam satu tahun setelah pembiayaan berjalan, berdasarkan pola yang terlihat di berbagai wilayah serupa.
Kontra: Efisiensi dan Skala Ekonomi Jadi Pertanyaan
Namun, di sisi lain, pendekatan berbasis kunjungan fisik memunculkan pertanyaan tentang efisiensi dan keberlanjutan. Rasio biaya terhadap pendapatan (cost to income ratio) untuk operasional di wilayah kepulauan bisa melampaui 85 persen, jauh di atas rata-rata industri pembiayaan yang berada di kisaran 70 persen. Artinya, model ini sangat bergantung pada subsidi atau skema pendanaan murah dari pemerintah dan investor sosial.
Kritik lainnya, ketergantungan pada figur individual seperti Vio menciptakan risiko key person risk. Ketika petugas tersebut mutasi atau berhenti, hubungan kepercayaan yang dibangun bertahun-tahun bisa runtuh. Data internal beberapa lembaga menunjukkan penurunan penyaluran hingga 25 persen di wilayah yang petugasnya berganti.
Tren digitalisasi sebenarnya menawarkan jalan keluar. Layanan keuangan digital tanpa kantor (branchless banking) dan teknologi finansial bisa menekan biaya akuisisi nasabah hingga 60 persen. Tetapi adopsi di daerah kepulauan terkendala literasi digital dan sinyal internet yang belum merata. Indeks literasi keuangan digital di Maluku tercatat 38,6 persen, terendah kedua nasional.
Sentimen Pasar dan Proyeksi ke Depan
Dari kacamata makro, kisah Vio merepresentasikan ketegangan antara target pertumbuhan dan pemerataan. Proyeksi Bank Indonesia menempatkan pertumbuhan kredit UMKM pada kisaran 7-9 persen pada 2025, namun tanpa intervensi khusus, wilayah kepulauan berisiko kembali tertinggal. Pemerintah melalui program pembiayaan ultra mikro menargetkan penambahan 1,2 juta nasabah baru tahun ini, dengan porsi signifikan di kawasan timur Indonesia.
Fundamental ekonomi wilayah kepulauan sebenarnya kuat: sektor perikanan, pariwisata bahari, dan remitansi dari perantau menciptakan arus kas yang stabil. Yang kurang adalah jembatan antara potensi itu dan akses modal. Di sinilah valuasi sosial dari kerja seorang account officer menjadi tak terhingga secara finansial, meski sulit dihitung dalam neraca.
Pada akhirnya, inklusi keuangan bukan sekadar soal menyalurkan kredit, melainkan soal kehadiran. Menyeberangi lautan selama 45 menit mungkin tampak tidak efisien di atas kertas. Namun bagi warga Banda Neira, kedatangan itu adalah sinyal bahwa mereka tidak dilupakan oleh sistem keuangan negara. Pertanyaan bagi para pembuat kebijakan kini bukan apakah model ini layak secara komersial, melainkan bagaimana membuatnya berkelanjutan tanpa kehilangan sentuhan manusianya.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.











Comments (0)