 nadia-rahmawati
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Oktober 2026, jumlah nasabah segmen prioritas di perbankan nasional terus mengalami kenaikan year-on-year, seiring meningkatnya kelas menengah atas dan kebutuhan pengelolaan portofolio yang lebih kompleks. Layanan prioritas bukan sekadar rekening biasa, melainkan paket layanan yang menggabungkan kemudahan transaksi, akses relationship manager, dan beragam fasilitas eksklusif. Namun di balik penawaran tersebut, ada satu syarat fundamental yang menjadi pintu masuk: saldo minimum.
Tiga bank besar — Mandiri, BRI, dan BNI — memiliki ambang batas yang berbeda untuk kategori nasabah prioritas mereka. Angka-angka ini penting dipahami karena mencerminkan positioning masing-masing bank di pasar wealth management, sekaligus menentukan seberapa besar likuiditas yang harus disisihkan nasabah agar tetap berada di kategori tersebut.
Peta Saldo Minimum Tiga Bank Besar
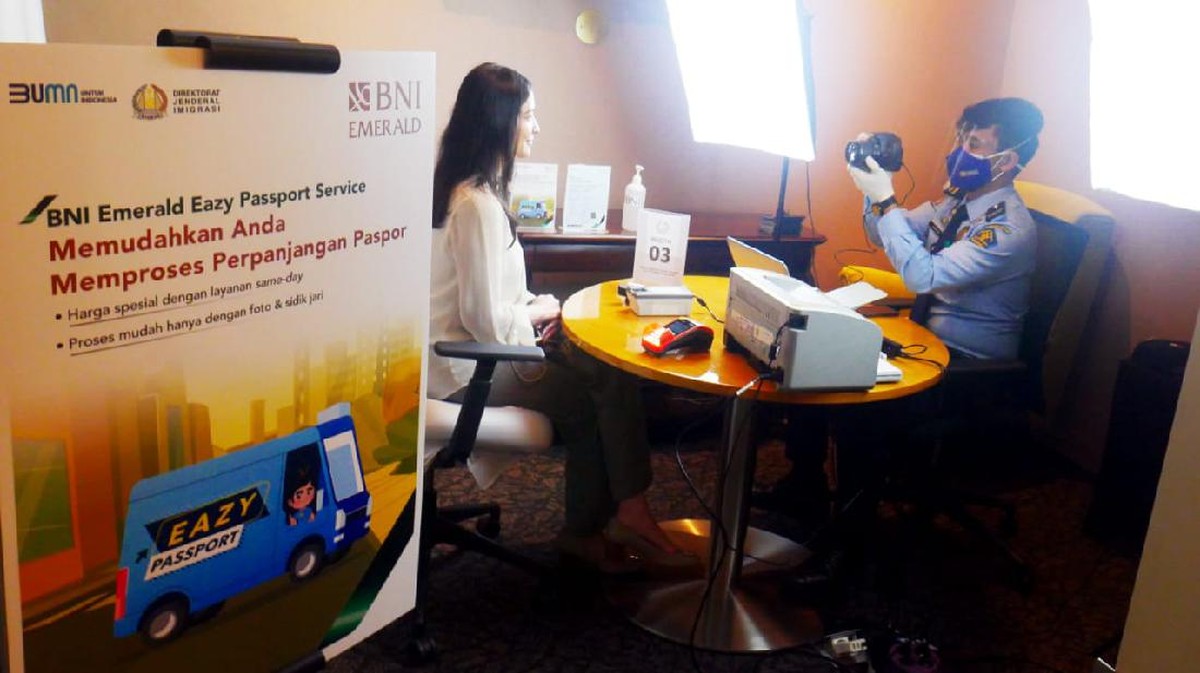
Mandiri, melalui layanan prioritasnya, menetapkan saldo minimum yang berkisar di level puluhan hingga ratusan juta rupiah, tergantung tier yang dipilih. BRI dengan layanan prioritasnya menyasar segmen serupa, dengan ambang batas yang relatif kompetitif untuk menjangkau nasabah di kota-kota tier dua. Sementara BNI menempatkan syarat saldo dengan struktur yang menekankan hubungan jangka panjang dan aktivitas transaksi.
Angka persisnya dapat berbeda antar cabang dan periode, tetapi polanya konsisten: semakin tinggi tier, semakin besar saldo rata-rata harian yang harus dipertahankan. Nasabah yang gagal menjaga ambang batas berisiko mengalami penurunan status, yang berarti kehilangan akses ke fasilitas premium.
Bagi pembaca awam, istilah saldo minimum ini merujuk pada jumlah dana yang harus tetap mengendap di rekening. Dana tersebut tidak hilang, tetapi terkunci secara efektif karena jika ditarik di bawah ambang, status prioritas bisa dicabut.
Di Satu Sisi: Manfaat dan Nilai Tambah
Di satu sisi, layanan prioritas menawarkan keuntungan yang sulit ditandingi rekening reguler. Nasabah biasanya mendapat relationship manager khusus, prioritas antrean di cabang, akses lounge bandara, serta produk investasi dengan valuasi dan imbal hasil yang lebih kompetitif. Untuk nasabah dengan portofolio besar, fasilitas ini bisa menghemat waktu dan meningkatkan efisiensi pengelolaan aset.
"Segmen prioritas memberikan nilai tambah berupa layanan personal dan akses produk yang lebih luas, tetapi tetap harus disesuaikan dengan profil risiko dan tujuan keuangan nasabah," kata seorang pengamat perbankan dalam sebuah diskusi industri.
Selain itu, bank sering memberikan suku bunga deposito lebih tinggi, diskon transaksi, hingga layanan perencanaan keuangan. Bagi yang aktif bertransaksi, manfaat ini bisa secara riil menekan biaya dan meningkatkan hasil investasi.
Di Sisi Lain: Beban Likuiditas dan Risiko Terkunci
Di sisi lain, syarat saldo minimum menciptakan konsekuensi tersendiri. Dana yang harus dipertahankan di rekening berarti mengurangi likuiditas yang bisa dialokasikan ke instrumen lain. Dalam situasi sentimen pasar yang bergejolak, nasabah mungkin tergoda menarik dana, namun harus menanggung risiko kehilangan status prioritas.
Ada pula pertimbangan opportunity cost. Jika saldo minimum puluhan juta rupiah hanya mengendap dengan bunga kecil, sementara instrumen pasar uang menawarkan imbal hasil lebih tinggi, secara matematis ada potensi keuntungan yang hilang. Ini yang membuat sebagian nasabah memilih menempatkan dana di beberapa bank sekaligus untuk memenuhi syarat tanpa mengorbankan seluruh likuiditas.
Tidak ketinggalan, muncul tren capital outflow kecil antar bank ketika nasabah berpindah demi mengejar fasilitas terbaik. Bank pun bersaing bukan hanya lewat angka saldo, tetapi melalui kualitas layanan dan produk investasi.
Proyeksi dan Pertimbangan Fundamental
Ke depan, proyeksi menunjukkan ambang batas saldo prioritas berpotensi naik seiring inflasi dan pertumbuhan ekonomi. Rasio nasabah prioritas terhadap total nasabah juga diperkirakan bertahan di kisaran angka satu digit, menandakan segmen ini tetap eksklusif.
Kesimpulannya, keputusan menjadi nasabah prioritas harus berbasis kebutuhan, bukan gengsi semata. Pahami syarat saldo, hitung biaya peluang, dan pastikan fasilitas yang ditawarkan benar-benar terpakai. Dengan begitu, status prioritas menjadi alat pengelolaan keuangan yang bermanfaat, bukan sekadar beban likuiditas yang mengunci dana tanpa hasil optimal.






Comments (0)