 arif-budianto
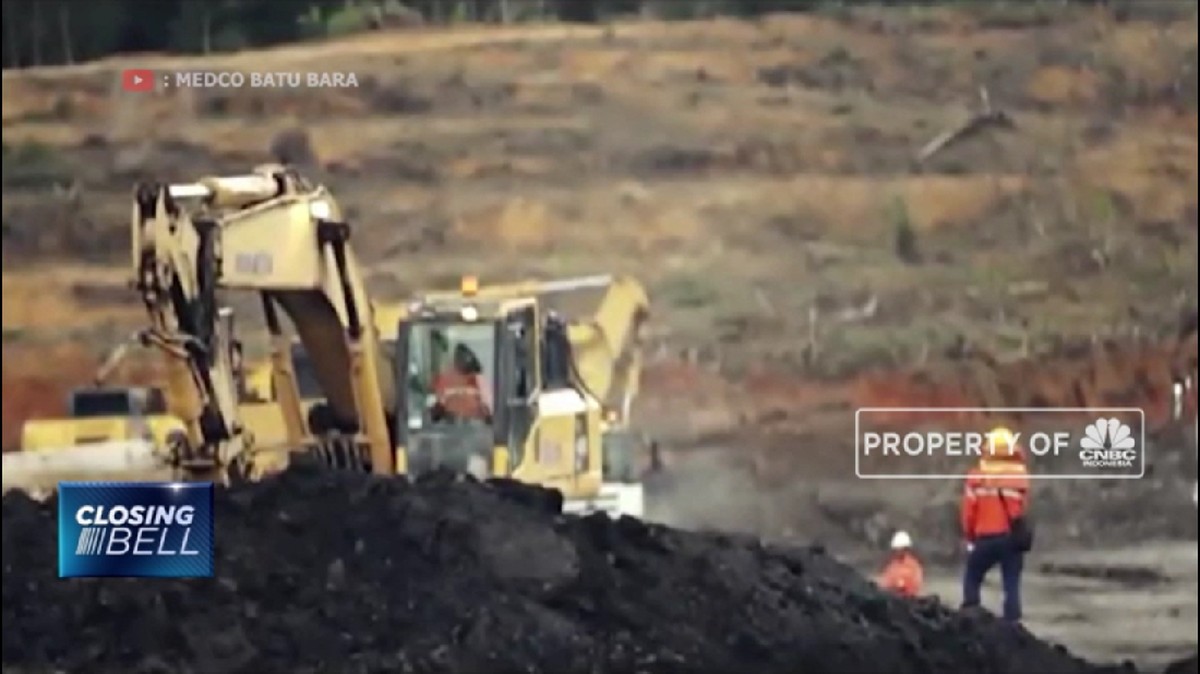
Berdasarkan keterbukaan informasi yang dirilis ke Bursa Efek Indonesia, PT Medco Energi Internasional Tbk (MEDC) resmi menandatangani perjanjian pengalihan hak partisipasi sebesar 10% pada empat kontrak kerja sama pengelolaan wilayah kerja migas di Cekungan Kutai, Kalimantan Timur. Transaksi ini dilakukan dengan Eni S.p.A., perusahaan energi asal Italia, melalui mekanisme farm-in — yakni pengambilalihan sebagian hak kepemilikan di sebuah blok dengan kompensasi biaya eksplorasi atau produksi yang telah dikeluarkan mitra sebelumnya. Nilai nominal transaksi belum diungkap secara rinci, namun jika mengacu pada valuasi aset gas Kutai yang diperkirakan di kisaran US$2–3 miliar, porsi 10% setara dengan nilai indikatif US$200–300 juta atau sekitar Rp3,1–4,7 triliun (asumsi kurs Rp15.600 per dolar AS).
Latar Belakang Fundamental dan Peta Aset
Cekungan Kutai merupakan salah satu wilayah penghasil gas paling matang di Indonesia. Wilayah ini menyumbang sekitar 30% dari total produksi gas nasional, dengan lapangan-lapangan utama seperti Bontang, Badak, dan Sanga-Sanga yang telah beroperasi sejak dekade 1970-an. Keempat PSC yang dialihkan sebagiannya kepada MEDC mencakup area onshore dan lepas pantai dengan total cadangan terbukti dan terduga diperkirakan mencapai 1,5–2 triliun kaki kubik (TCF). Dalam konteks portofolio MEDC yang memiliki kapitalisasi pasar sekitar Rp37 triliun per kuartal terakhir, penambahan aset gas di Kutai memperkuat lini bisnis hulu perusahaan yang selama ini didominasi minyak mentah. Sepanjang tahun lalu, komposisi produksi MEDC tercatat 65% minyak dan 35% gas; transaksi ini diproyeksikan mendorong porsi gas menuju 40–42% dalam dua hingga tiga tahun ke depan.
Dari sisi Eni, divestasi ini sejalan dengan strategi portfolio rationalization — pengurangan aset non-inti untuk memperbaiki struktur modal dan mendanai transisi energi di Eropa. Eni tercatat memiliki utang neto sekitar €10 miliar per akhir 2023 dan tengah menargetkan pengurangan emisi karbon sebesar 35% pada 2030. Menjual sebagian hak di Kutai memberi ruang likuiditas sekaligus mengalihkan risiko operasional di wilayah tua yang membutuhkan investasi pemeliharaan intensif.
Di Satu Sisi: Sentimen Positif bagi MEDC
Kabar ini cenderung dibaca pasar sebagai sentimen positif jangka panjang. Pertama, akuisisi ini menambah reserve replacement ratio (rasio penggantian cadangan) MEDC yang dalam tiga tahun terakhir berada di bawah 100%, artinya cadangan terbukti lebih cepat terkuras dibanding penambahan baru. Kedua, aset gas memiliki profil pendapatan yang lebih stabil dibanding minyak karena harga jualnya kerap terikat kontrak jangka panjang dengan pembeli domestik seperti PLN dan industri pupuk. Ketiga, lokasi di Kutai memberi sinergi infrastruktur dengan pipa eksisting dan terminal LNG Bontang, menekan belanja modal pengembangan. Analis memperkirakan perolehan ini bisa menambah 8.000–12.000 barel setara minyak per hari (boepd) ke produksi MEDC pada puncaknya, setara kenaikan 5–7% dari level produksi saat ini sekitar 165.000 boepd.
Di Sisi Lain: Risiko Eksekusi dan Tekanan Makro
Namun, optimisme tersebut tidak lepas dari sejumlah catatan. Pertama, transaksi masih memerlukan persetujuan Kementerian ESDM dan SKK Migas, proses yang bisa memakan waktu 3–6 bulan dan berpotensi memunculkan syarat tambahan, termasuk komitmen belanja kerja pasti (firm commitment). Kedua, wilayah Kutai sudah masuk fase brownfield — lapangan tua dengan laju penurunan produksi alami 10–15% per tahun. Dibutuhkan injeksi modal dan teknologi enhanced oil recovery yang tidak murah. Ketiga, harga gas di pasar spot Asia (JKM) berfluktuasi tajam: pernah menyentuh US$70 per MMBtu pada 2022, namun kini berada di kisaran US$9–12 per MMBtu. Jika tren melemah berlanjut, proyeksi arus kas dari aset baru bisa terpangkas.
"Akuisisi ini strategis untuk memperkuat bauran portofolio gas, tetapi tantangan terbesar ada pada eksekusi operasional di lapangan mature dan kepastian offtaker jangka panjang," ujar seorang analis energi di sekuritas nasional, yang meminta identitasnya tidak disebutkan.
Dari sudut pandang makro, capital outflow di sektor migas global masih membayangi. Sektor hulu migas Indonesia mencatat investasi sekitar US$12 miliar sepanjang tahun lalu, atau turun 4% year-on-year dibanding periode sebelumnya. Kehadiran pemain nasional seperti MEDC dalam transaksi lintas negara justru menjadi penyeimbang di tengah dominasi modal asing. Jika transaksi rampung sesuai jadwal, valuasi MEDC berpotensi mendapat dorongan dari ekspektasi kenaikan produksi dan diversifikasi risiko komoditas. Namun, investor tetap perlu mencermati rasio utang terhadap ekuitas (DER) perusahaan yang berada di kisaran 1,8x — level yang membatasi ruang belanja modal agresif tanpa refinancing. Dengan kata lain, cerita pertumbuhan ini menjanjikan, tetapi fundamental neraca dan disiplin eksekusi akan menjadi penentu apakah tren positif tersebut berlanjut atau sekadar sentimen sesaat.













Comments (0)