 sarah-anjani
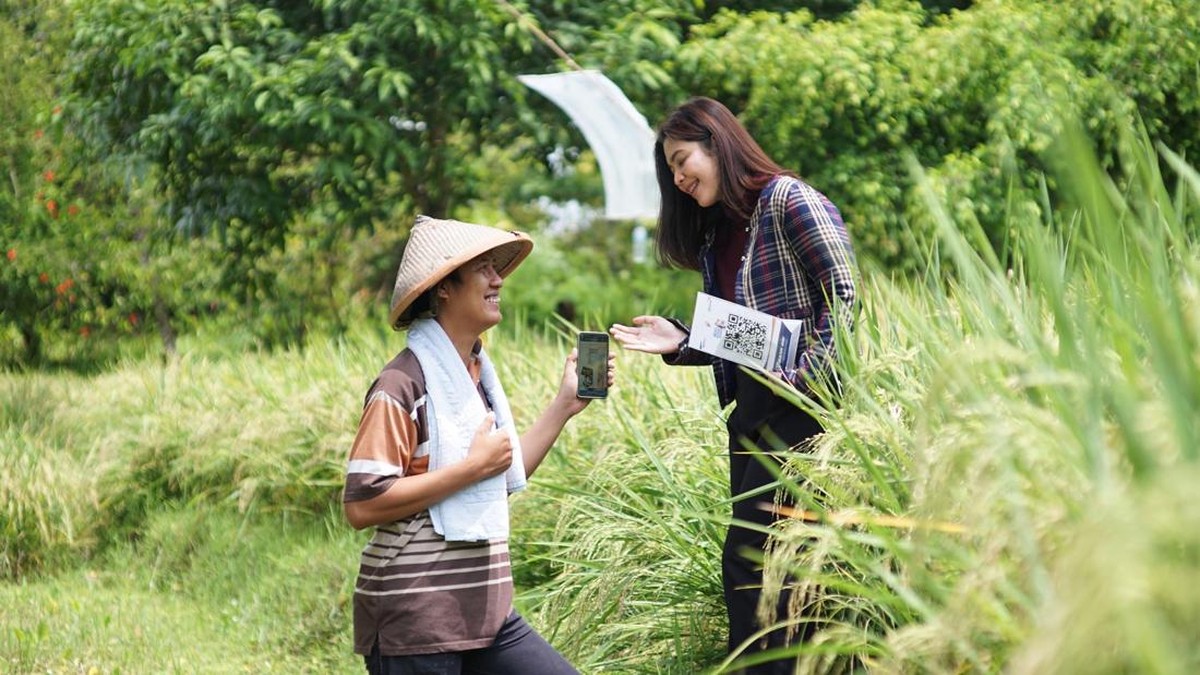
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2024, indeks inklusi keuangan nasional mencapai 75,02 persen, naik dari 67,8 persen pada 2019. Namun, disparitas antara wilayah perkotaan dan perdesaan masih menjadi pekerjaan rumah tersendiri. Di Kabupaten Ogan Komering Ilir, Sumatera Selatan—salah satu sentra perkebunan sawit terbesar di Indonesia—kebutuhan akan layanan pembiayaan formal bagi petani kecil masih menghadapi berbagai tantangan struktural.
Di sinilah peran mantri, atau petugas pemasaran mikro, menjadi krusial. Mereka bukan sekadar penyalur kredit, melainkan jembatan antara sistem keuangan formal yang sarat prosedur dengan realitas ekonomi perdesaan yang cair, musiman, dan penuh ketidakpastian. Alifia, seorang mantri di wilayah tersebut, menjalankan fungsi ini dengan pendekatan yang menekankan empati dan pemahaman mendalam terhadap siklus usaha debitur.
Profil Ekonomi Kawasan dan Peran Sektor Sawit
Berdasarkan data Badan Pusat Statistik (BPS) Sumatera Selatan, sektor perkebunan menyumbang sekitar 17,4 persen terhadap Produk Domestik Regional Bruto (PDRB) provinsi pada 2023. Sawit menjadi komoditas unggulan dengan luas lahan mencapai lebih dari 1,2 juta hektare. Artinya, aktivitas ekonomi di kawasan ini sangat bergantung pada siklus panen, harga global crude palm oil (CPO), serta cuaca.
Dalam konteks tersebut, akses ke likuiditas menjadi faktor penentu. Petani membutuhkan modal untuk membeli pupuk, membayar tenaga kerja panen, hingga memenuhi kebutuhan rumah tangga di masa paceklik. Tanpa akses pembiayaan yang tepat, mereka rentan terjebak pada pinjaman informal dengan bunga tinggi. Kehadiran layanan perbankan yang menjangkau hingga pelosok menjadi elemen fundamental dalam menjaga stabilitas ekonomi desa.
Empati sebagai Strategi Bisnis, Bukan Sekadar Pendekatan Sosial
Di satu sisi, pendekatan empatik yang dijalankan mantri seperti Alifia terbukti mampu menurunkan rasio kredit bermasalah (non-performing loan/NPL) di segmen mikro. Data internal industri perbankan menunjukkan NPL kredit mikro cenderung stabil di kisaran 2–3 persen selama beberapa tahun terakhir, jauh lebih rendah dibandingkan kredit korporasi pada periode krisis tertentu.
Mengapa demikian? Karena kedekatan personal memungkinkan mantri memahami karakter debitur, memverifikasi kapasitas bayar secara langsung, dan menyesuaikan skema angsuran dengan siklus panen. Ini bukan sekadar kebaikan hati, melainkan manajemen risiko berbasis informasi yang mahal diperoleh melalui jalur formal.
“Kredit mikro yang sehat lahir dari pemahaman terhadap arus kas harian debitur. Petugas di lapangan adalah sensor risiko paling awal,” ujar seorang ekonom perbankan dalam sebuah diskusi panel tentang keuangan inklusif.
Di sisi lain, ketergantungan pada figur individu juga menyimpan risiko. Jika seorang mantri berpindah tugas atau mengundurkan diri, hubungan dan pengetahuan yang telah terbangun bisa hilang. Selain itu, pendekatan personal berpotensi menimbulkan konflik kepentingan apabila tidak diimbangi dengan tata kelola yang ketat dan pengawasan berlapis.
Tantangan Struktural dan Proyeksi ke Depan
Dari perspektif makro, sejumlah tantangan masih membayangi. Fluktuasi harga CPO global—yang sempat menyentuh RM 4.000 per ton pada 2022 lalu turun ke kisaran RM 3.500–3.800 pada 2024—berdampak langsung pada pendapatan petani, yang pada gilirannya memengaruhi kemampuan bayar angsuran. Ditambah lagi, tren capital outflow dari pasar obligasi negara berkembang dapat mempersempit ruang likuiditas perbankan, yang berimbas pada penyaluran kredit.
Selain itu, literasi keuangan di perdesaan perlu terus ditingkatkan. Berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2024, indeks literasi keuangan nasional baru mencapai 65,43 persen, sementara indeks inklusi sudah 75,02 persen. Gap ini menunjukkan banyak masyarakat telah menggunakan produk keuangan tanpa sepenuhnya memahami risikonya.
Proyeksi ke depan, digitalisasi layanan keuangan diyakini dapat memperluas jangkauan tanpa harus menambah jumlah mantri secara linear. Namun, teknologi tidak serta-merta menggantikan sentuhan manusia, terutama di daerah dengan keterbatasan sinyal dan preferensi transaksi tunai yang masih tinggi.
Kesimpulannya, keberlanjutan akses keuangan di kawasan perkebunan sawit membutuhkan keseimbangan antara pendekatan personal yang empatik dan tata kelola risiko yang disiplin. Tanpa keduanya, inklusi keuangan hanya akan menjadi angka statistik tanpa dampak nyata pada kesejahteraan petani.











Comments (0)