 lukman-hakim
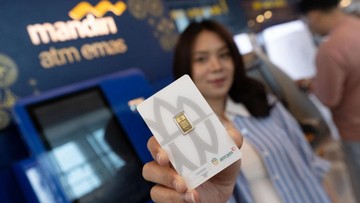
Berdasarkan data Otoritas Jasa Keuangan (OJK) per awal 2024, industri perbankan nasional mencatat satu tonggak baru dalam layanan investasi ritel. PT Bank Mandiri (Persero) Tbk resmi memperoleh lisensi bulion dari regulator, menjadikannya bank konvensional pertama di Indonesia yang mengantongi izin tersebut. Konsekuensi langsungnya, layanan transaksi emas fisik maupun digital kini terintegrasi penuh ke dalam super app Livin' by Mandiri, kanal digital yang sebelumnya lebih dikenal sebagai sarana transfer dan pembayaran.
Bagi pembaca awam, istilah bulion merujuk pada emas batangan dengan kadar kemurnian tinggi, umumnya 99,99 persen, yang diperdagangkan sebagai instrumen penyimpan nilai. Selama ini, masyarakat mengenal emas sebagai produk pegadaian atau toko perhiasan. Kehadiran bank berlisensi bulion mengubah lanskap itu: emas berpindah dari etalase fisik ke portofolio digital yang dapat dipantau secara real-time.
Momentum di Tengah Tren Harga Emas Global
Langkah ini tidak muncul di ruang hampa. Harga emas dunia sepanjang 2023 hingga 2024 mengalami kenaikan year-on-year yang signifikan, ditopang ketidakpastian geopolitik dan ekspektasi penurunan suku bunga acuan The Fed. Indeks harga emas global menembus level tertinggi sepanjang sejarah, dan sentimen pasar terhadap aset safe haven menguat. Di dalam negeri, permintaan emas ritel turut terdorong oleh pelemahan nilai tukar rupiah yang membuat aset dolar-denominasi ini kian menarik sebagai lindung nilai.
Dari sisi fundamental, Bank Mandiri mencatatkan rasio kecukupan modal (CAR) yang solid di kisaran 19 persen per kuartal III 2023, jauh di atas ambang minimum 8 persen. Likuiditas yang tebal dan basis nasabah ritel yang besar menjadi modal utama untuk menggarap segmen ini. Dengan lebih dari 20 juta pengguna Livin', potensi penetrasi produk emas digital terbilang masif dibandingkan kanal konvensional.
Pro: Efisiensi, Transparansi, dan Inklusi Investasi
Di satu sisi, kehadiran emas di dalam aplikasi perbankan membawa sejumlah keunggulan. Pertama, efisiensi biaya transaksi. Pembelian emas digital umumnya tidak memerlukan biaya cetak, penyimpanan fisik, maupun asuransi, sehingga spread harga bisa lebih tipis dibandingkan pembelian di toko emas konvensional. Kedua, transparansi harga mengacu pada referensi pasar yang terpublikasi, bukan penetapan sepihak oleh pedagang.
Ketiga, aspek likuiditas. Nasabah dapat menjual kembali emas dalam pecahan kecil, bahkan setara gram, tanpa harus membawa fisik batangan ke lokasi tertentu. Bagi investor pemula, fitur ini menurunkan hambatan masuk dan memperluas inklusi keuangan.
"Emas digital memungkinkan masyarakat berinvestasi mulai dari nominal kecil, dan itu sejalan dengan agenda literasi keuangan nasional," catat sejumlah analis pasar modal dalam laporan riset kuartalan mereka.Integrasi ke rekening tabungan juga memudahkan proses top up dana, sehingga friction cost menurun drastis.
Kontra: Risiko Titipan, Volatilitas, dan Ketergantungan Platform
Di sisi lain, sejumlah catatan perlu dicermati. Pertama, emas yang dibeli melalui aplikasi umumnya berbentuk saldo digital yang "dititipkan" pada bank, bukan fisik yang dipegang nasabah. Ini memunculkan pertanyaan soal hak kepemilikan bila terjadi gangguan sistem atau restrukturisasi korporasi. Regulator mewajibkan pemisahan rekening aset (segregated account), namun pemahaman nasabah ritel terhadap klausul ini masih rendah.
Kedua, volatilitas harga. Kendati emas tergolong aset defensif, fluktuasi jangka pendek bisa mencapai 3 hingga 5 persen dalam sepekan, terutama saat rilis data inflasi Amerika Serikat atau pengumuman suku bunga. Nasabah yang membeli karena tren sesaat berpotensi mengalami kerugian bila menjual pada titik koreksi. Ketiga, ketergantungan pada platform digital: gangguan server, pembaruan aplikasi, atau kebijakan internal dapat membatasi akses nasabah terhadap asetnya, sesuatu yang tidak terjadi pada emas fisik.
Dari perspektif industri, langkah Bank Mandiri berpotensi memicu capital outflow dari produk tabungan konvensional menuju instrumen emas, meski skalanya diperkirakan terbatas. Bank lain diprediksi menyusul mengajukan lisensi serupa, sehingga kompetisi harga dan inovasi fitur akan meningkat. Proyeksi ke depan, valuasi bisnis emas digital di Indonesia berpotensi tumbuh dua digit, dengan catatan literasi risiko dan perlindungan konsumen berjalan seiring. Tanpa itu, inovasi ini hanya akan menjadi hype tanpa fondasi yang kokoh.













Comments (0)