

Literasi Keuangan untuk UMKM: Antara Peluang dan Tantangan
Berdasarkan data Kementerian Koperasi dan UKM per awal 2026, kontribusi UMKM terhadap Produk Domestik Bruto (PDB) nasional menembus 61 persen, dengan serapan tenaga kerja mencapai 97 persen dari total...
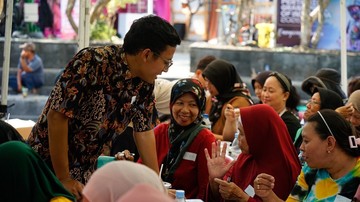
Berdasarkan data Kementerian Koperasi dan UKM per awal 2026, kontribusi UMKM terhadap Produk Domestik Bruto (PDB) nasional menembus 61 persen, dengan serapan tenaga kerja mencapai 97 persen dari total angkatan kerja. Namun, di balik angka tersebut, rasio inklusi keuangan UMKM masih tertinggal dibandingkan segmen korporasi. Data Otoritas Jasa Keuangan (OJK) menunjukkan indeks literasi keuangan nasional berada di kisaran 65,43 persen, sementara tingkat inklusi keuangan menyentuh 75,02 persen. Artinya, masih ada gap sekitar 10 poin persen antara mereka yang paham produk keuangan dan yang benar-benar mengaksesnya.
Di sinilah peran edukasi menjadi krusial. Sejumlah perusahaan asuransi mulai turun tangan membekali pelaku usaha mikro, kecil, dan menengah (UMKM) dengan pengetahuan pengelolaan keuangan dan perlindungan risiko. Langkah ini bukan sekadar tanggung jawab sosial, melainkan investasi jangka panjang terhadap ekosistem bisnis yang lebih tahan guncangan.
Mengapa Literasi Keuangan Penting bagi UMKM?
UMKM sering kali beroperasi dengan margin tipis dan akses modal terbatas. Menurut data Bank Indonesia per triwulan IV 2025, sekitar 60 persen UMKM belum memiliki pemisahan rekening antara keuangan usaha dan pribadi. Kondisi ini membuat pengelolaan arus kas (cash flow) menjadi kabur, sehingga rawan gagal bayar ketika terjadi guncangan ekonomi.
Literasi keuangan mencakup pemahaman tentang anggaran, pencatatan transaksi, akses kredit formal, hingga produk asuransi. Dengan pemahaman yang baik, pelaku UMKM dapat memproyeksikan pendapatan, mengelola likuiditas, dan mengambil keputusan investasi secara lebih rasional. Asuransi, misalnya, berfungsi sebagai bantalan ketika terjadi risiko seperti kebakaran, banjir, atau kehilangan aset.
“Kami ingin pelaku UMKM tidak hanya bertahan, tetapi juga tumbuh berkelanjutan. Perlindungan asuransi adalah bagian dari manajemen risiko yang sering terabaikan,” ujar seorang perwakilan industri asuransi dalam sebuah acara edukasi di Jakarta.
Pro: Meningkatkan Ketahanan dan Akses Pembiayaan
Di satu sisi, program literasi keuangan dan perlindungan asuransi memberikan sejumlah manfaat nyata. Pertama, meningkatkan kesadaran risiko. Pelaku UMKM yang teredukasi cenderung lebih siap menghadapi ketidakpastian usaha, sehingga angka gagal usaha dapat ditekan. Data Kementerian Koperasi dan UKM mencatat sekitar 20 persen UMKM gulung tikar dalam lima tahun pertama, sebagian besar akibat manajemen keuangan yang buruk.
Kedua, membuka akses pembiayaan. Lembaga keuangan, termasuk perbankan dan perusahaan pembiayaan, kerap mensyaratkan laporan keuangan yang rapi dan adanya proteksi aset sebelum menyetujui kredit. Dengan literasi yang memadai, UMKM dapat menyusun laporan yang bankable dan mengajukan pinjaman dengan suku bunga lebih kompetitif.
Ketiga, mendorong formalisasi usaha. Menurut data Badan Pusat Statistik (BPS) per 2025, sekitar 70 persen UMKM masih beroperasi di sektor informal. Edukasi keuangan dapat menjadi pintu masuk untuk mendorong mereka beralih ke sektor formal, sehingga lebih mudah terpantau dan mendapat dukungan pemerintah.
Kontra: Tantangan Implementasi dan Efektivitas
Di sisi lain, tidak semua pihak yakin program literasi keuangan serta-merta menyelesaikan persoalan. Ada beberapa catatan kritis yang perlu diperhatikan. Pertama, jangkauan program masih terbatas. Sebagian besar kegiatan edukasi terkonsentrasi di kota-kota besar, sementara UMKM di daerah terpencil memiliki akses terbatas terhadap informasi dan teknologi.
Kedua, biaya asuransi dianggap membebani. Bagi UMKM dengan margin keuntungan hanya 5-10 persen, premi asuransi tahunan bisa menjadi pengeluaran yang memberatkan, terutama jika tidak diimbangi dengan pemahaman manfaat jangka panjang. Riset menunjukkan elastisitas permintaan terhadap produk asuransi mikro masih rendah karena keterbatasan daya beli.
Ketiga, efektivitas program sulit diukur. Banyak pelatihan bersifat one-off atau sekali jalan, tanpa pendampingan berkelanjutan. Akibatnya, pengetahuan yang diperoleh tidak selalu diterapkan dalam praktik sehari-hari. Diperlukan monitoring dan evaluasi berkala untuk memastikan dampak nyata terhadap kinerja usaha.
Selain itu, sentimen pasar terhadap sektor UMKM juga dipengaruhi faktor eksternal seperti inflasi, suku bunga, dan nilai tukar. Berdasarkan data Bank Indonesia per Maret 2026, inflasi year-on-year berada di 2,8 persen, sementara suku bunga acuan BI-Rate bertahan di 5,75 persen. Kondisi ini menciptakan tekanan ganda: biaya modal meningkat, sementara daya beli masyarakat belum sepenuhnya pulih.
Proyeksi dan Harapan ke Depan
Ke depan, sinergi antara regulator, industri keuangan, dan pelaku UMKM menjadi kunci. Pemerintah menargetkan indeks literasi keuangan naik menjadi 70 persen pada 2027, sejalan dengan program Strategi Nasional Keuangan Inklusif (SNKI). Jika target ini tercapai, potensi pertumbuhan ekonomi dari sektor UMKM dapat lebih optimal.
Namun, tanpa perbaikan struktural—seperti penyederhanaan akses kredit, insentif premi asuransi, dan pendampingan berkelanjutan—literasi keuangan hanya akan menjadi wacana tanpa dampak signifikan. Pelaku UMKM membutuhkan ekosistem yang mendukung, bukan sekadar pengetahuan di atas kertas.
Pada akhirnya, keseimbangan antara edukasi, perlindungan, dan akses pembiayaan akan menentukan apakah sektor UMKM mampu menjadi tulang punggung ekonomi yang tangguh, atau tetap rentan terhadap gejolak. Data dan tren akan menjadi penentu arah kebijakan berikutnya.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Analis Keuangan. Fokus pada pasar saham, obligasi, dan reksa dana. Pemegang sertifikasi CSA level 1.





Comments (0)