 mega-lestari
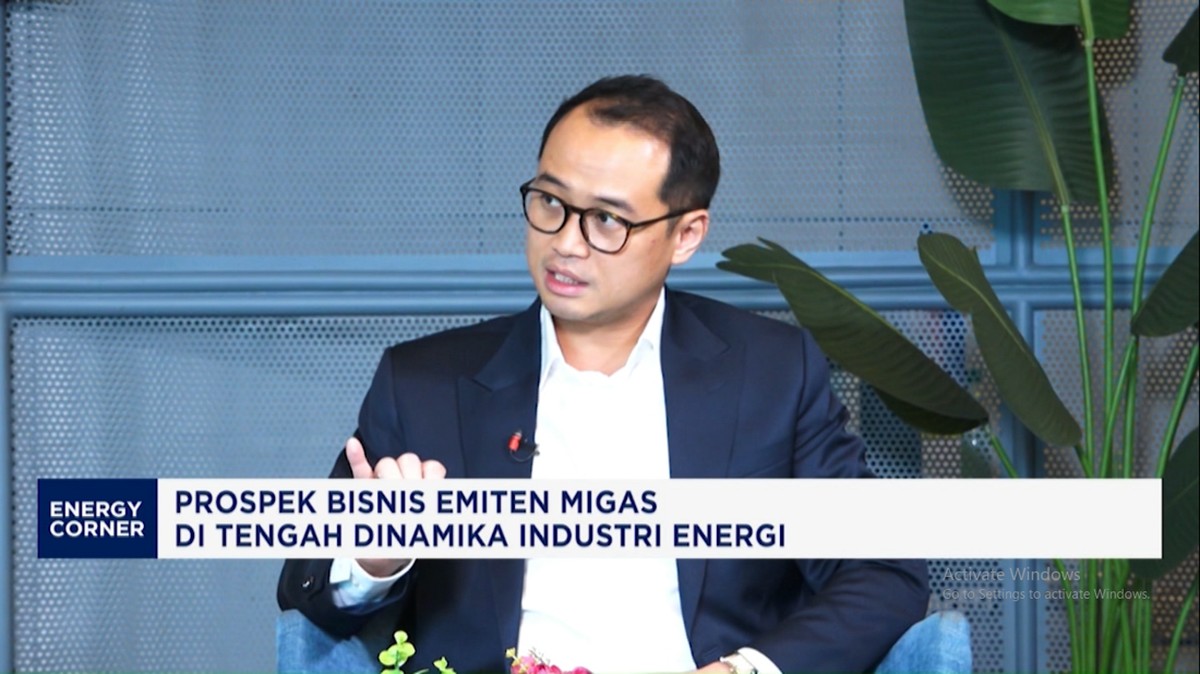
Berdasarkan data terbaru yang dihimpun dari laporan keuangan emiten sektor energi di Bursa Efek Indonesia (BEI) dan proyeksi Bank Indonesia per kuartal terkini, harga minyak mentah dunia mengalami kenaikan signifikan menembus level USD 100 per barel. Kenaikan ini berdampak langsung pada kinerja keuangan perusahaan-perusahaan migas nasional, dengan laba bersih sejumlah emiten tercatat melonjak hingga 100% year-on-year dibandingkan periode yang sama tahun sebelumnya. Fenomena ini menjadi sentimen positif bagi portofolio sektor energi, meski di sisi lain memunculkan kekhawatiran baru terhadap fundamental ekonomi makro Indonesia.
Kenaikan Harga Minyak dan Dampak Langsung ke Laba Emiten
Lonjakan harga minyak mentah ini tidak terjadi dalam semalam. Tren kenaikan sudah terlihat sejak beberapa kuartal terakhir, dipicu oleh kombinasi faktor geopolitik, pemangkasan produksi oleh negara-negara produsen utama, serta pemulihan permintaan global pasca-pandemi. Dalam terminologi ekonomi, harga minyak adalah harga komoditas acuan yang ditransaksikan di pasar global, umumnya mengacu pada benchmark Brent dan West Texas Intermediate (WTI). Ketika harga acuan ini naik, perusahaan yang bergerak di sektor hulu migas—yaitu eksplorasi dan produksi—mendapat keuntungan langsung karena selisih antara biaya produksi dan harga jual melebar.
Emiten migas nasional seperti perusahaan-perusahaan yang tercatat di indeks sektor energi BEI mencatatkan kenaikan pendapatan yang signifikan. Rasio profitabilitas mereka, seperti net profit margin dan return on equity, mengalami perbaikan. Sebagai ilustrasi, jika biaya produksi per barel berada di kisaran USD 30–40, maka pada harga jual USD 100 per barel, margin per barel bisa mencapai USD 60–70. Inilah yang mendorong laba bersih tumbuh hingga dua kali lipat. Valuasi saham emiten migas pun ikut terangkat, dengan sebagian analis menaikkan target harga seiring proyeksi laba yang lebih tinggi.
Pro: Sektor Energi Jadi Penopang Pasar Modal dan Penerimaan Negara
Di satu sisi, lonjakan laba emiten migas memberikan angin segar bagi pasar modal Indonesia. Sektor energi menjadi salah satu dari sedikit sektor yang mencatatkan kinerja positif di tengah tekanan sentimen pasar global yang masih diliputi ketidakpastian. Likuiditas saham-saham energi meningkat, dan capital inflow ke sektor ini turut menopang indeks harga saham gabungan (IHSG) agar tidak terkoreksi lebih dalam. Bagi investor, kenaikan laba emiten migas mencerminkan fundamental yang kuat, terutama bagi perusahaan dengan struktur biaya rendah dan produksi stabil.
"Kenaikan harga minyak di atas USD 100 per barel memberikan windfall profit bagi emiten migas, terutama yang beroperasi di sektor hulu. Ini adalah momentum untuk memperkuat neraca keuangan dan mendukung belanja modal," ujar seorang analis pasar modal.
Dari sisi penerimaan negara, kenaikan harga minyak juga berdampak pada meningkatnya penerimaan dari sektor migas, baik melalui pajak, royalti, maupun PNBP. Pemerintah dapat menggunakan tambahan penerimaan ini untuk menambal defisit anggaran atau memperkuat program subsidi energi. Selain itu, perusahaan migas memiliki ruang lebih besar untuk melakukan ekspansi, termasuk investasi di energi terbarukan sebagai bagian dari transisi energi jangka panjang.
Kontra: Beban Subsidi dan Tekanan Inflasi Jadi Tantangan
Di sisi lain, kenaikan harga minyak justru menjadi pedang bermata dua bagi perekonomian nasional. Indonesia masih merupakan net oil importer, artinya negara ini mengimpor lebih banyak minyak mentah dan bahan bakar minyak (BBM) dibandingkan yang diproduksi domestik. Ketika harga minyak dunia naik, biaya impor ikut melonjak, yang pada akhirnya menekan neraca perdagangan dan cadangan devisa. Tekanan terhadap nilai tukar rupiah pun meningkat, seiring kebutuhan dolar AS yang lebih besar untuk membayar impor energi.
Dampak berikutnya adalah beban subsidi energi yang membengkak. Pemerintah menetapkan harga BBM bersubsidi pada level tertentu, sehingga selisih antara harga keekonomian dan harga jual harus ditanggung anggaran negara. Jika harga minyak bertahan di level tinggi, maka pos subsidi dan kompensasi energi berpotensi membengkak, mengurangi ruang fiskal untuk belanja produktif seperti infrastruktur, pendidikan, dan kesehatan. Inflasi juga berisiko meningkat karena kenaikan harga energi berdampak pada biaya transportasi dan distribusi barang, yang kemudian merambat ke harga pangan dan kebutuhan pokok lainnya.
Bagi emiten migas itu sendiri, tidak semua perusahaan menikmati keuntungan yang sama. Emiten yang bergerak di sektor hilir atau kilang minyak justru menghadapi tekanan margin, karena harga bahan baku (crude oil) naik, sementara harga jual produk olahan belum tentu bisa naik sebesar itu. Begitu pula emiten dengan beban utang dalam dolar AS, yang harus menghadapi risiko selisih kurs ketika rupiah melemah.
Proyeksi ke Depan dan Sentimen Pasar
Ke depan, keberlanjutan lonjakan laba emiten migas sangat bergantung pada arah harga minyak global. Jika ketegangan geopolitik mereda dan pasokan kembali normal, harga minyak bisa terkoreksi, yang berarti laba emiten berpotensi turun kembali. Sebaliknya, jika harga bertahan di atas USD 100 per barel, proyeksi laba tahunan emiten migas bisa kembali direvisi naik. Namun, analis mengingatkan bahwa valuasi saham sektor energi perlu dicermati secara hati-hati, karena kenaikan harga komoditas cenderung bersifat siklus.
Dari kacamata makro, pemerintah perlu mengantisipasi dampak ganda ini dengan kebijakan fiskal yang adaptif dan penguatan bantalan energi, termasuk mendorong penggunaan energi terbarukan serta efisiensi energi. Tanpa langkah mitigasi, windfall profit di sektor migas bisa tergerus oleh membengkaknya subsidi dan melemahnya daya beli masyarakat akibat inflasi. Pada akhirnya, keseimbangan antara memaksimalkan keuntungan sektor energi dan menjaga stabilitas ekonomi nasional menjadi tantangan utama yang harus dikelola secara hati-hati.











Comments (0)