 mega-lestari
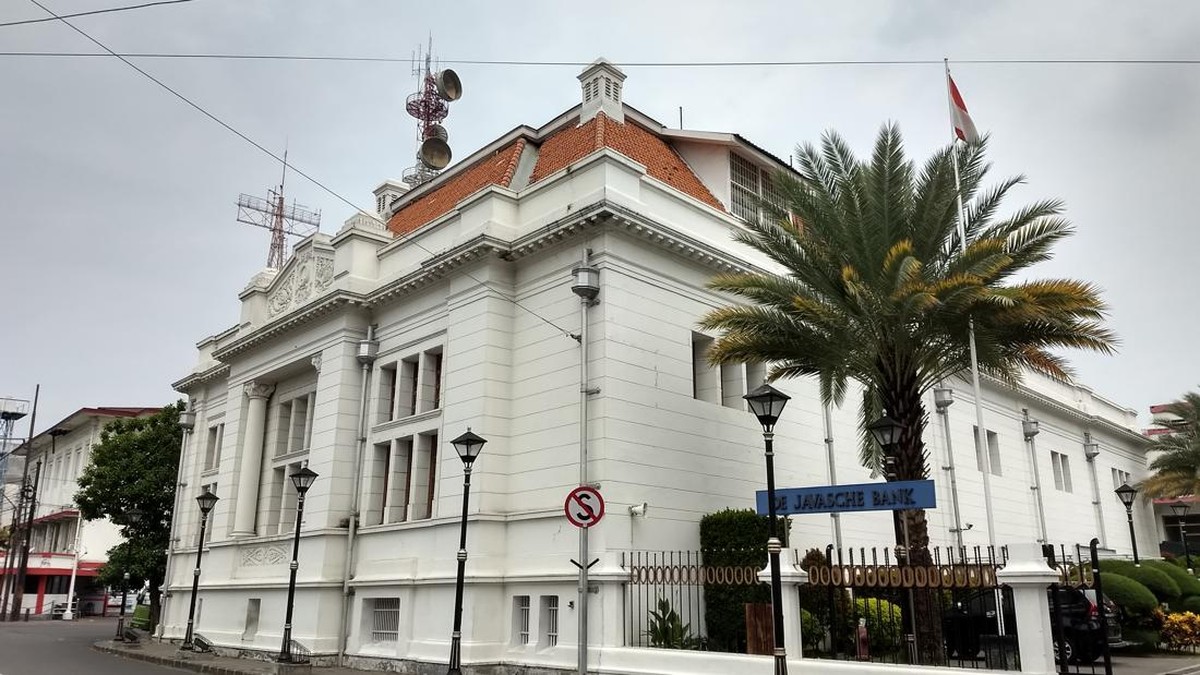
Berdasarkan data kepolisian per akhir pekan ini, dua pelaku perampokan brankas bank di Jakarta diketahui merupakan pengusaha yang mengalami kebangkrutan setelah proyek properti mereka terbakar. Nilai kerugian yang dilaporkan mencapai Rp157 miliar, menjadikannya salah satu kasus perampokan perbankan terbesar dalam beberapa tahun terakhir di ibu kota.
Kronologi bermula saat proyek properti yang dikembangkan kedua tersangka mengalami kegagalan total akibat kebakaran. Kegagalan ini memicu tekanan likuiditas ekstrem pada portofolio usaha mereka, sehingga kewajiban kepada kreditur tidak mampu dipenuhi. Alih-alih menempuh jalur restrukturisasi utang atau kepailitan, keduanya justru memilih jalur kriminal dengan menyasar brankas bank.
Tekanan Likuiditas dan Kegagalan Proyek Properti
Di satu sisi, kasus ini mencerminkan bagaimana sektor properti masih menyimpan risiko fundamental yang signifikan. Suku bunga acuan Bank Indonesia yang bertahan di level tinggi membuat biaya pendanaan pengembang membengkak. Rasio kredit bermasalah atau non-performing loan pada segmen konstruksi dan real estate tercatat berada di atas rata-rata industri perbankan nasional.
Ketika proyek yang menjadi tumpuan arus kas tiba-tiba hilang, pelaku usaha kecil dan menengah kerap tidak memiliki bantalan modal yang cukup. Berbeda dengan korporasi besar yang punya akses ke pasar obligasi atau pinjaman sindikasi, pengembang menengah hanya mengandalkan pendapatan penjualan unit dan kredit bank. Begitu dua sumber itu terputus, likuiditas langsung kering.
Di sisi lain, ada pula yang berpendapat bahwa kegagalan usaha bukanlah pembenaran atas tindak pidana. Pakar hukum pidana menilai tekanan ekonomi memang dapat menjadi faktor pendorong, tetapi tidak menghapus unsur kesengajaan dan perencanaan dalam tindak kejahatan.
"Kesulitan ekonomi bisa menjadi latar belakang, tetapi perencanaan perampokan brankas menunjukkan adanya niat dan persiapan matang yang tidak bisa dimaafkan secara hukum," ujar seorang akademisi hukum pidana.
Respons Industri Perbankan dan Aspek Keamanan
Dari kacamata industri, peristiwa ini memunculkan pertanyaan soal standar keamanan fisik brankas dan prosedur internal perbankan. Otoritas Jasa Keuangan selama ini lebih banyak menyoroti risiko siber dan tata kelola, sementara aspek keamanan fisik sering dianggap sebagai ranah operasional rutin.
Pro: peningkatan investasi pada sistem pengamanan berlapis, termasuk pengawasan sirkuit tertutup dan kontrol akses berjenjang, akan menurunkan risiko kerugian nasabah maupun institusi. Kontra: biaya peningkatan keamanan fisik berpotensi menambah beban operasional bank, yang pada akhirnya dapat tercermin pada suku bunga kredit atau biaya layanan.
Meski demikian, perlu ditegaskan bahwa risiko kerugian nasabah umumnya terlindungi oleh skema penjaminan simpanan. Lembaga penjamin simpanan memiliki batas nilai simpanan yang dijamin, sehingga kepanikan nasabah atas kejadian seperti ini secara historis tidak berdampak sistemik.
Proyeksi Dampak terhadap Sentimen Pasar
Secara makro, kasus perampokan dengan nilai Rp157 miliar relatif kecil dibandingkan total aset perbankan nasional yang mencapai ribuan triliun rupiah. Namun dari sisi sentimen pasar, peristiwa kriminal berskala besar dapat memengaruhi persepsi investor terhadap kualitas pengawasan operasional perbankan.
Investor asing yang memantau indeks saham sektor keuangan biasanya lebih sensitif terhadap isu tata kelola dan keamanan dibandingkan nilai kerugiannya. Jika kasus serupa berulang, potensi capital outflow dari sektor perbankan tidak bisa diabaikan, meskipun dampaknya diperkirakan masih terbatas dan bersifat jangka pendek.
Para analis memperkirakan valuasi saham bank besar akan tetap bertahan pada tren yang ada, sepanjang fundamental kinerja keuangan seperti margin bunga bersih dan rasio kecukupan modal tidak terganggu. Pasar umumnya akan menunggu hasil penyelidikan dan evaluasi prosedur keamanan sebelum mengambil posisi lebih jauh.
Kasus ini menjadi pengingat bahwa tekanan ekonomi pada sektor riil, khususnya properti, dapat berujung pada konsekuensi yang jauh melampaui neraca keuangan. Baik regulator maupun pelaku industri perlu memperkuat sistem deteksi dini, bukan hanya terhadap risiko kredit, tetapi juga terhadap tekanan psikologis dan sosial yang dialami pelaku usaha di lapangan.







Comments (0)