

Dividen Danantara Tak Masuk APBN 2026-2027, Ini Penjelasan dan Dampaknya
Berdasarkan data Kementerian Keuangan dan dokumen Anggaran Pendapatan dan Belanja Negara (APBN) 2026, setoran dividen badan usaha milik negara (BUMN) yang dikelola Danantara diproyeksikan tidak masuk ...
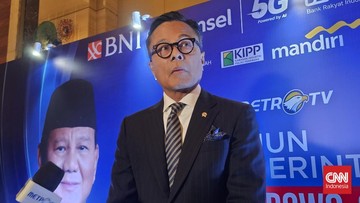
Berdasarkan data Kementerian Keuangan dan dokumen Anggaran Pendapatan dan Belanja Negara (APBN) 2026, setoran dividen badan usaha milik negara (BUMN) yang dikelola Danantara diproyeksikan tidak masuk ke kas negara pada 2026 maupun 2027. Kepala Operasional (COO) Danantara Indonesia, Dony Oskaria, menegaskan bahwa keputusan ini merupakan konsekuensi dari desain kelembagaan yang memang menempatkan dividen sebagai sumber pendanaan investasi, bukan penerimaan negara. Pernyataan tersebut mencuat di tengah tekanan fiskal yang membuat setiap rupiah penerimaan negara menjadi sorotan pasar.
Isu ini penting karena dividen BUMN secara historis menjadi salah satu penyumbang penerimaan negara bukan pajak (PNBP) yang cukup signifikan. Pada 2023, misalnya, setoran dividen dan bagian laba BUMN tercatat di atas Rp80 triliun, atau sekitar 3,5 persen dari total PNBP kementerian/lembaga saat itu. Ketika aliran tersebut dialihkan ke instrumen sovereign wealth fund (SWF), pemerintah harus mencari sumber penerimaan lain atau menyesuaikan belanja. Bagi pembaca awam, dividen adalah bagian laba perusahaan yang dibagikan ke pemegang saham—dalam hal ini negara sebagai pemilik BUMN.
Pro: Dividen untuk Investasi Produktif Jangka Panjang
Di satu sisi, argumen Danantara berangkat dari logika bahwa dividen yang tidak disetor ke APBN akan direinvestasikan ke sektor-sektor yang memberi multiplier effect lebih besar. Dony Oskaria menyatakan bahwa dana tersebut dipakai untuk memperkuat portofolio investasi, membiayai proyek strategis, dan menjaga likuiditas lembaga. Secara teori, jika dana diinvestasikan pada proyek dengan tingkat pengembalian (return) di atas biaya modal, nilai tambah ekonomi bisa lebih tinggi ketimbang sekadar masuk ke kas negara.
"Seharusnya memang enggak, karena dividen ini menjadi sumber pembiayaan investasi yang berkelanjutan," ujar Dony dalam keterangan resminya, merujuk pada konstruksi awal Danantara sebagai dana investasi negara.
Perspektif ini juga sejalan dengan tren global. Banyak SWF, seperti Government Pension Fund Global milik Norwegia atau Temasek milik Singapura, tidak menyetor dividen ke anggaran negara setiap tahun, melainkan mengakumulasi aset untuk generasi mendatang. Jika asumsi ini terbukti, rasio pengembalian aset Danantara dapat menjadi indikator keberhasilan kebijakan.
Kontra: Risiko Fiskal dan Transparansi yang Dipertanyakan
Di sisi lain, keputusan ini menimbulkan kekhawatiran serius terhadap fundamental fiskal. Tanpa setoran dividen, defisit APBN 2026 berpotensi melebar jika belanja negara tidak dipangkas. Pemerintah sudah menargetkan defisit di kisaran 2,45 persen hingga 2,8 persen terhadap produk domestik bruto (PDB). Hilangnya penerimaan dari dividen berarti pembiayaan utang bisa meningkat, yang pada akhirnya menambah beban bunga dan menekan ruang fiskal.
Kritik juga menyasar sisi tata kelola. Sejumlah ekonom mempertanyakan mekanisme pengawasan dan pelaporan keuangan Danantara. Tanpa aliran dividen ke APBN, publik sulit menilai secara langsung seberapa besar manfaat ekonomi dari dana yang dikelola. Ada pula kekhawatiran bahwa capital outflow atau arus modal keluar bisa terjadi jika sentimen pasar memburuk akibat ketidakpastian tata kelola. Indeks Harga Saham Gabungan (IHSG) dan imbal hasil surat berharga negara (SBN) biasanya merespons cepat sinyal semacam ini.
Mantan pejabat fiskal menilai bahwa transparansi menjadi kunci. "Tanpa laporan yang jelas mengenai valuasi dan alokasi investasi, masyarakat tidak bisa menilai apakah dana dividen benar-benar produktif atau justru menganggur," ujar salah satu pengamat kebijakan fiskal.
Tren dan Proyeksi ke Depan
Melihat data historis, setoran dividen BUMN ke APBN mengalami kenaikan dan penurunan yang fluktuatif, tergantung harga komoditas dan kinerja perusahaan. Pada 2022, lonjakan harga batu bara dan minyak sawit mentah membuat setoran dividen melonjak tajam. Namun pada 2023-2024, normalisasi harga membuat setoran kembali terkoreksi. Artinya, ketergantungan APBN pada dividen memang berisiko tinggi karena sangat dipengaruhi siklus komoditas.
Dari perspektif kebijakan, keputusan Danantara untuk menahan dividen bisa dipahami sebagai upaya membangun sumber pendanaan mandiri. Namun tanpa pengawasan ketat dan target investasi yang terukur, langkah ini berpotensi menciptakan blind spot fiskal. Pemerintah perlu menjelaskan secara rinci bagaimana dividen tersebut diinvestasikan, proyek apa yang dibiayai, serta bagaimana mekanisme pelaporan ke publik.
Ke depannya, pasar akan mencermati apakah proyeksi penerimaan negara pada 2027 tetap realistis tanpa dividen Danantara. Jika tidak, opsi menaikkan rasio utang atau mengefisienkan belanja menjadi tak terhindarkan. Pada akhirnya, keberhasilan kebijakan ini bergantung pada disiplin investasi dan transparansi tata kelola—dua hal yang akan menentukan apakah Danantara menjadi mesin pertumbuhan atau justru beban fiskal tersembunyi.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.






Comments (0)