 sarah-anjani
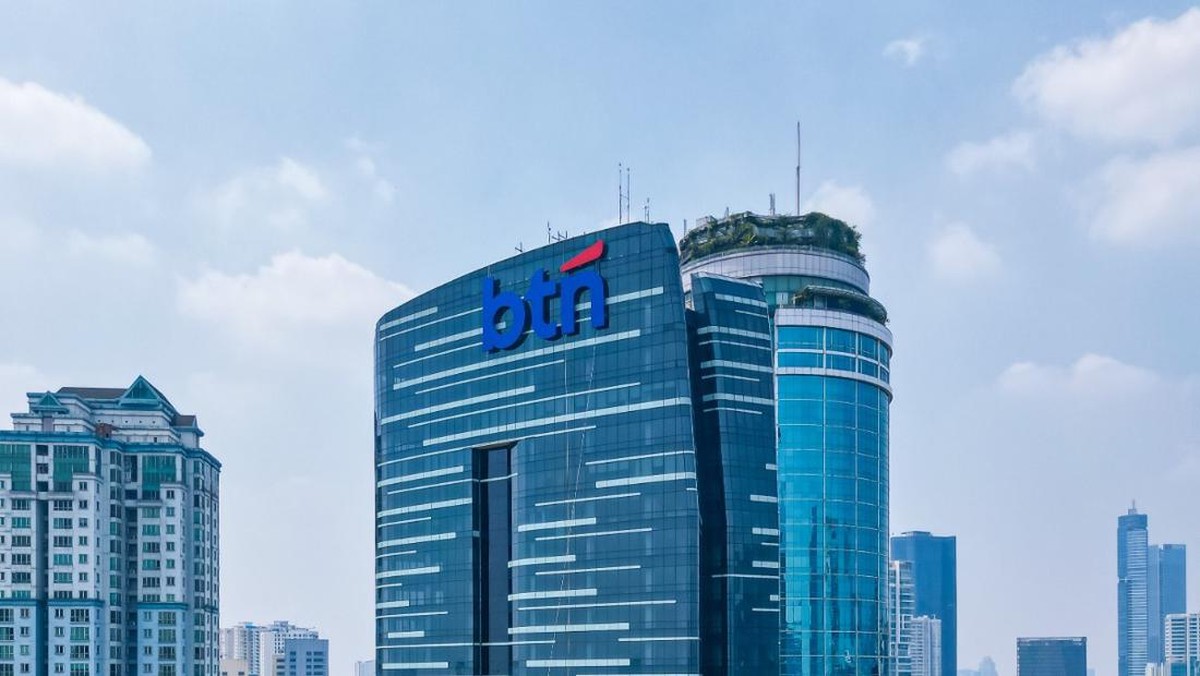
Berdasarkan data industri perbankan nasional yang dihimpun Otoritas Jasa Keuangan (OJK) hingga akhir 2024, kasus sengketa dana nasabah di tanah air masih menjadi isu yang menyita perhatian publik. Terbaru, PT Bank Tabungan Negara (BTN) angkat bicara menanggapi klaim kehilangan dana nasabah senilai Rp17 miliar yang mencuat di ruang publik. Persoalan ini menambah panjang daftar polemik antara nasabah dan institusi keuangan, sekaligus menguji sejauh mana prinsip transparansi dan perlindungan konsumen diterapkan di sektor perbankan.
Respons Resmi BTN dan Penekanan pada Aspek Pembuktian
Manajemen BTN menegaskan bahwa pihaknya menghormati setiap keluhan yang disampaikan nasabah. Namun, perusahaan menekankan bahwa penyelesaian sengketa dana harus berlandaskan bukti dokumen dan rekam jejak transaksi yang dapat diverifikasi. Dalam perbankan, setiap mutasi dana tercatat dalam sistem core banking yang memiliki jejak audit (audit trail), sehingga klaim kehilangan dana idealnya dapat ditelusuri secara objektif.
BTN menyatakan tengah melakukan penelusuran internal untuk memastikan duduk perkara. Langkah ini mencakup pemeriksaan rekening koran, validasi tanda tangan atau otorisasi transaksi, serta pengecekan terhadap potensi keterlibatan pihak ketiga. Bank berpelat merah itu menegaskan komitmennya mengikuti prosedur yang berlaku, termasuk berkoordinasi dengan aparat penegak hukum apabila ditemukan indikasi tindak pidana.
“Setiap klaim harus dibuktikan dengan dokumen yang sah. Kami tidak bisa serta-merta menyimpulkan tanpa proses verifikasi yang memadai,” demikian inti pernyataan yang disampaikan manajemen perseroan.
Pernyataan ini penting dicermati publik. Di satu sisi, penekanan pada bukti merupakan prinsip fundamental dalam tata kelola perbankan yang sehat. Di sisi lain, publik berharap bank tidak berlindung di balik prosedur administratif ketika nasabah merasa dirugikan.
Dua Perspektif: Perlindungan Konsumen versus Ketertiban Prosedur
Di satu sisi, dari kacamata perlindungan konsumen, kasus senilai Rp17 miliar ini menyoroti kerentanan nasabah terhadap berbagai modus kejahatan finansial. OJK mencatat ribuan pengaduan terkait layanan perbankan setiap tahun, dengan sebagian di antaranya berkaitan dengan dugaan transaksi tidak sah, penipuan rekayasa sosial (social engineering), hingga kelalaian operasional. Angka Rp17 miliar bukan nominal kecil—setara dengan puluhan kali rata-rata tabungan rumah tangga nasional. Bagi nasabah, kehilangan dana sebesar itu bisa berujung pada kerugian finansial yang mengubah kondisi ekonomi keluarga secara signifikan.
Regulasi sebenarnya telah mengatur perlindungan ini, mulai dari Peraturan OJK tentang Perlindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan hingga ketentuan Lembaga Alternatif Penyelesaian Sengketa (LAPS). Prinsipnya jelas: bank wajib menjaga keamanan dana yang dititipkan masyarakat, karena simpanan adalah amanah yang dilindungi undang-undang.
Di sisi lain, dari perspektif industri, bank juga menghadapi tantangan objektif. Tidak semua klaim kehilangan dana berujung pada kesalahan sistem perbankan. Sejumlah kasus justru mengungkap adanya kelalaian nasabah, misalnya membagikan data pribadi, mengakses tautan mencurigakan, atau menyerahkan kartu dan PIN kepada pihak lain. Dalam konteks ini, penegakan prinsip know your customer dan verifikasi bukti menjadi benteng agar bank tidak dibebani klaim yang tidak berdasar.
Jika bank mengabulkan setiap klaim tanpa pembuktian, hal itu berpotensi memicu moral hazard dan menggerus kepercayaan terhadap integritas sistem keuangan secara keseluruhan.
Implikasi terhadap Sektor dan Proyeksi ke Depan
Dari kacamata makro, kasus semacam ini berpotensi memengaruhi sentimen pasar terhadap saham perbankan, terutama bila menyangkut isu tata kelola dan risiko operasional. Rasio efisiensi dan biaya risiko (cost of credit) menjadi indikator yang layak dicermati. Meski demikian, fundamental industri perbankan nasional secara umum masih terjaga, dengan likuiditas yang memadai dan rasio kecukupan modal yang solid.
Bank Indonesia mencatat pertumbuhan kredit perbankan yang tetap positif secara year-on-year, menandakan fungsi intermediasi masih berjalan. Namun, kejadian seperti ini menjadi pengingat bahwa literasi keuangan masyarakat perlu terus ditingkatkan. Tren digitalisasi perbankan memang menawarkan kemudahan, tetapi sekaligus membuka celah risiko baru yang menuntut kewaspadaan berlapis.
Dalam beberapa tahun terakhir, kasus serupa menunjukkan pola yang berulang: nasabah mengklaim dana hilang, bank meminta bukti, dan proses hukum berjalan lambat. Proyeksi ke depan, penyelesaian sengketa yang transparan, cepat, dan adil akan menjadi tolok ukur kepercayaan publik. Portofolio perlindungan konsumen menjadi variabel yang tak bisa lagi dianggap sekunder dalam industri jasa keuangan.
Pada akhirnya, kasus Rp17 miliar ini bukan sekadar persoalan satu nasabah dengan satu bank. Ia menyimbolkan tarik-menarik antara hak konsumen dan ketertiban prosedur, antara kepercayaan dan pembuktian. Publik berhak mengetahui hasil investigasi secara transparan, sementara bank wajib menjaga akuntabilitas tanpa mengorbankan rasa keadilan. Keseimbangan inilah yang pada akhirnya menentukan stabilitas dan kredibilitas sistem keuangan nasional.











Comments (0)