 mega-lestari
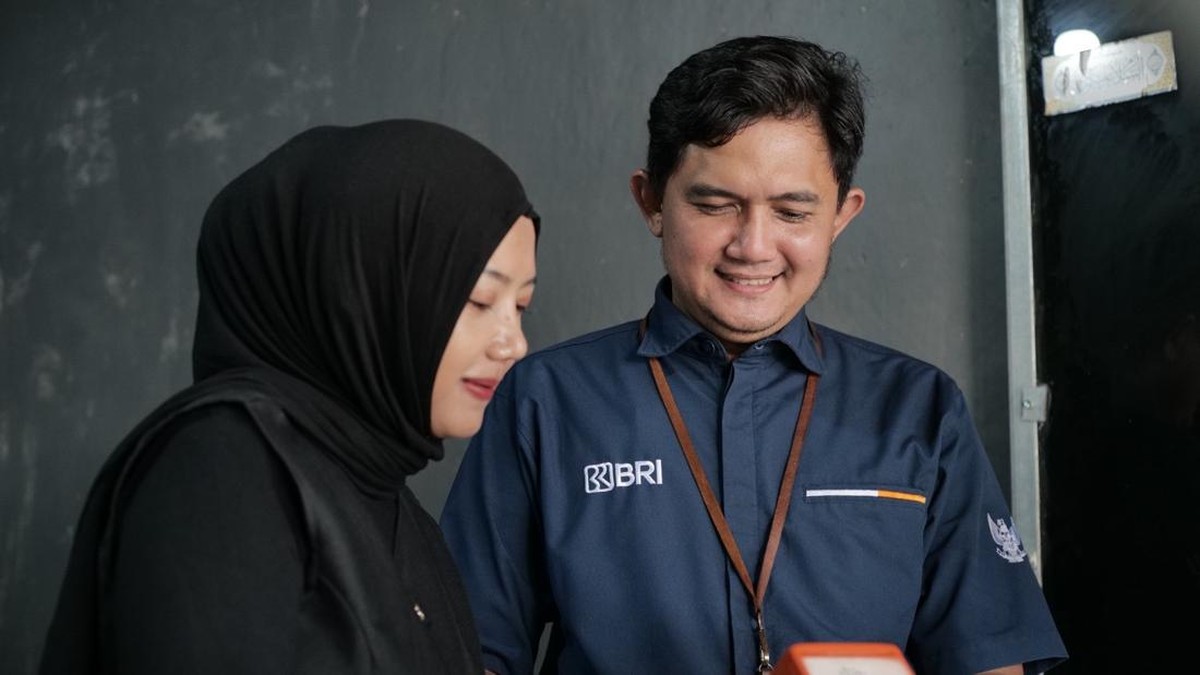
Berdasarkan data PT Bank Rakyat Indonesia (Persero) Tbk per kuartal terakhir, jaringan BRILink Agen mencatatkan volume transaksi yang signifikan di berbagai daerah, dengan sejumlah agen melaporkan lebih dari 2.000 transaksi per bulan. Fenomena ini menjadi indikator penting dalam peta inklusi keuangan nasional, terutama di wilayah dengan keterbatasan akses perbankan konvensional seperti Lampung dan daerah penyangga lainnya.
Fundamental dan Tren Transaksi Agen
BRILink Agen merupakan layanan perbankan tanpa kantor yang memungkinkan nasabah melakukan setoran, penarikan, transfer, hingga pembayaran tagihan melalui agen perorangan. Data internal menunjukkan pertumbuhan jumlah agen dan volume transaksi yang konsisten secara year-on-year. Salah satu agen di Lampung, Evi Susanti, menjadi ilustrasi bagaimana layanan ini beroperasi di lapisan akar rumput. Ia melayani masyarakat sekitar yang sebelumnya harus menempuh jarak puluhan kilometer untuk mengakses kantor bank terdekat.
Dari sisi fundamental, kehadiran agen semacam ini memperkuat likuiditas uang tunai di daerah dan mempercepat perputaran ekonomi lokal. Rasio inklusi keuangan nasional yang dirilis otoritas terkait menunjukkan tren positif, dan jaringan agen berkontribusi pada penurunan jumlah daerah yang tergolong unbanked. Indeks literasi keuangan juga mengalami kenaikan, meski masih tertinggal dibandingkan rasio inklusi itu sendiri.
"Agen perbankan seperti ini menjembatani kesenjangan antara kebutuhan masyarakat dan infrastruktur keuangan formal. Dampaknya terasa langsung pada aktivitas ekonomi harian," ujar seorang pengamat perbankan daerah.
Pro: Efisiensi dan Pemberdayaan Ekonomi Lokal
Di satu sisi, ekspansi BRILink Agen menghadirkan efisiensi biaya. Masyarakat tidak perlu mengeluarkan ongkos transportasi dan waktu untuk mencapai kantor cabang. Bagi agen, komisi transaksi menjadi sumber pendapatan tambahan yang mendorong portofolio usaha mikro mereka. Evi Susanti, misalnya, menggabungkan layanan agen dengan warung dan usaha kecil lainnya, sehingga terjadi sinergi antara arus kas dan aktivitas dagang.
Kehadiran agen juga memperluas basis nasabah bagi bank. Dari perspektif industri, biaya akuisisi nasabah melalui agen jauh lebih rendah dibandingkan pembukaan kantor cabang baru. Sentimen pasar terhadap model branchless banking pun positif, tercermin dari valuasi saham bank pelat merah yang relatif stabil di tengah volatilitas global dan tekanan capital outflow.
Kontra: Risiko Operasional dan Literasi Terbatas
Di sisi lain, model agen menyimpan sejumlah tantangan. Pertama, risiko operasional seperti kesalahan transaksi, penipuan, dan pengelolaan uang tunai dalam jumlah besar. Agen dengan volume 2.000 transaksi per bulan berarti menangani arus kas yang tidak kecil, sehingga aspek keamanan dan pencatatan menjadi krusial. Kedua, keterbatasan literasi keuangan sebagian masyarakat membuat mereka rentan terhadap penawaran produk yang tidak sesuai kebutuhan.
Ketiga, ketergantungan pada satu agen di wilayah tertentu dapat menimbulkan konsentrasi risiko. Jika agen berhenti beroperasi, layanan di daerah tersebut bisa terganggu sementara. Regulator telah menetapkan sejumlah rasio dan standar pengawasan, namun implementasi di lapangan tetap menuntut pengawasan berlapis. Proyeksi ke depan, pertumbuhan jumlah agen perlu diimbangi dengan pelatihan, perlindungan konsumen, dan pemantauan likuiditas secara berkala.
Proyeksi dan Implikasi Kebijakan
Secara agregat, kontribusi jaringan agen terhadap inklusi keuangan diperkirakan terus meningkat. Jika tren ini berlanjut, target rasio inklusi keuangan nasional berpotensi tercapai lebih cepat. Namun, kualitas layanan harus menjadi prioritas, bukan sekadar kuantitas agen. Kombinasi antara ekspansi jaringan, penguatan tata kelola, dan edukasi masyarakat akan menentukan apakah model ini berkelanjutan dalam jangka panjang.
Bagi pelaku usaha dan perbankan, cerita Evi Susanti di Lampung menunjukkan bahwa inklusi keuangan bukan sekadar angka indeks, melainkan praktik harian yang menggerakkan perekonomian desa. Pada akhirnya, keseimbangan antara pertumbuhan transaksi dan perlindungan nasabah menjadi kunci fundamental bagi stabilitas sektor keuangan yang lebih inklusif.











Comments (0)