 yudi-kurniawan
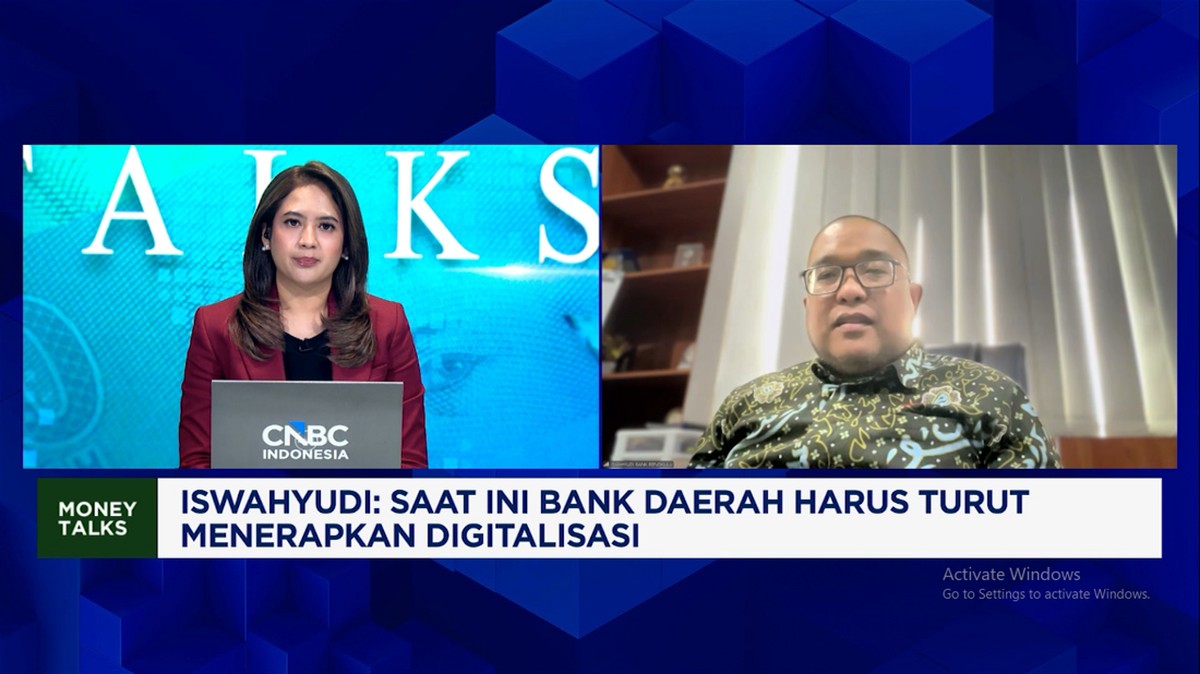
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, bank pembangunan daerah (BPD) mengelola simpanan pemerintah daerah dan badan usaha milik daerah dengan total nilai yang terus mengalami kenaikan year-on-year. Salah satu instrumen yang kini menjadi andalan BPD adalah penyaluran gaji aparatur sipil negara (ASN) melalui mekanisme payroll. Peran ini membuat BPD kerap disebut sebagai "kasir" pemerintah daerah, sebuah posisi yang strategis sekaligus rentan terhadap berbagai tekanan ekonomi.
Fungsi Payroll sebagai Penopang Likuiditas Daerah
Payroll ASN bukan sekadar transfer gaji bulanan. Ketika BPD ditunjuk sebagai bank penyalur, dana Anggaran Pendapatan dan Belanja Daerah (APBD) mengendap sementara di rekening bank tersebut sebelum diteruskan ke rekening masing-masing pegawai. Kondisi ini menciptakan apa yang dalam terminologi perbankan disebut sebagai dana murah atau current account saving account (CASA), yaitu simpanan dengan biaya bunga rendah yang sangat menopang rasio likuiditas bank.
Di satu sisi, peran ini memberikan BPD keunggulan kompetitif. Dana APBD yang mengendap memberikan ruang bagi bank untuk menyalurkan kredit produktif tanpa harus bergantung pada pasar uang antarbank yang volatil. Rasio kredit terhadap dana pihak ketiga (LDR) BPD cenderung lebih sehat karena basis dana yang stabil. Bagi daerah, kehadiran BPD sebagai kasir memastikan gaji ASN cair tepat waktu, sehingga daya beli masyarakat terjaga dan konsumsi rumah tangga tidak tergerus.
"BPD pada dasarnya menjalankan fungsi dualistik: sebagai mitra fiskal pemerintah daerah sekaligus intermediasi keuangan. Efisiensi payroll berdampak langsung pada stabilitas likuiditas dan kecepatan perputaran uang di daerah," ujar seorang pengamat perbankan daerah dalam sebuah diskusi ekonomi.
Angka menunjukkan signifikansi peran tersebut. Jika satu daerah memiliki 10.000 ASN dengan rata-rata gaji Rp5 juta per bulan, maka Rp50 miliar dana bergulir setiap bulan masuk ke sistem BPD. Dana ini kemudian berputar di ekonomi lokal melalui belanja pegawai, pembayaran cicilan kredit, hingga transaksi di merchant yang bekerja sama dengan bank tersebut.
Pro: Optimalisasi Ekonomi Lokal dan Inklusi Keuangan
Dari perspektif pro, optimalisasi payroll mendorong tiga hal. Pertama, memperkuat fundamental keuangan BPD melalui peningkatan CASA dan efisiensi biaya dana. Kedua, mendorong inklusi keuangan karena ASN yang menerima gaji melalui rekening BPD cenderung menggunakan produk turunan seperti kartu debit, mobile banking, dan kredit konsumtif. Ketiga, mempercepat digitalisasi pembayaran di daerah, sejalan dengan proyeksi Bank Indonesia mengenai pertumbuhan transaksi nontunai yang terus meningkat.
Pemerintah daerah juga diuntungkan karena dapat memantau arus kas APBD secara real time, mengurangi risiko penyimpangan, dan mempercepat rekonsiliasi fiskal. Dalam konteks sentimen pasar, BPD dengan tata kelola payroll yang baik memiliki valuasi yang lebih stabil dibanding bank umum yang bergantung pada dana mahal dari pasar.
Kontra: Ketergantungan dan Risiko Konsentrasi Dana
Di sisi lain, ketergantungan berlebihan pada dana APBD menimbulkan risiko konsentrasi. Ketika terjadi perlambatan fiskal daerah, misalnya akibat penurunan transfer pusat atau anjloknya pendapatan asli daerah (PAD), maka likuiditas BPD dapat tertekan. Capital outflow dari rekening pemerintah bisa terjadi cepat jika kebijakan politik daerah berubah, misalnya pemindahan rekening ke bank lain.
Kritik lain menyoroti potensi moral hazard. BPD yang merasa aman dengan dana APBD cenderung kurang agresif dalam menghimpun dana pihak ketiga dari masyarakat umum. Akibatnya, pertumbuhan kredit produktif bisa stagnan dan indeks intermediasi tidak optimal. Selain itu, ada kekhawatiran bahwa payroll yang terkonsentrasi pada satu bank menciptakan ketidakseimbangan kompetisi dengan bank umum nasional yang beroperasi di daerah yang sama.
Rasio kredit bermasalah (NPL) BPD secara industri memang relatif terjaga di bawah ambang batas OJK, namun kualitas portofolio perlu diuji ketika tekanan ekonomi global meningkat. Tren suku bunga global dan volatilitas nilai tukar turut memengaruhi biaya dana dan margin bunga bersih BPD.
Proyeksi dan Arah Kebijakan ke Depan
Ke depan, transformasi digital menjadi kunci. BPD yang mampu mengintegrasikan sistem payroll dengan platform pembayaran daerah, e-government, dan layanan perpajakan akan memiliki keunggulan berkelanjutan. Proyeksi pertumbuhan ekonomi daerah pada kisaran 5 persen menuntut BPD tidak hanya menjadi kasir, tetapi juga katalis investasi lokal melalui kredit usaha mikro, kecil, dan menengah (UMKM).
Dengan fundamental yang kuat dan tata kelola yang baik, peran BPD sebagai pengelola payroll ASN dapat menjadi instrumen ganda: menjaga stabilitas likuiditas perbankan sekaligus menggerakkan roda ekonomi daerah. Namun tanpa diversifikasi sumber dana dan inovasi layanan, ketergantungan pada dana APBD justru bisa menjadi bumerang di tengah ketidakpastian ekonomi yang masih membayangi.






Comments (0)