 lukman-hakim
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Bank Indonesia (BI) per akhir 2024, peran Bank Pembangunan Daerah (BPD) dalam ekosistem keuangan regional terus mengalami penguatan. Salah satu instrumen yang menjadi tulang punggung transformasi tersebut adalah penyaluran gaji Aparatur Sipil Negara (ASN) melalui mekanisme payroll yang terintegrasi dengan kas daerah. Langkah ini menempatkan BPD bukan sekadar lembaga intermediasi, melainkan semacam "kasir" pemerintah daerah yang mengelola arus likuiditas secara terpusat.
Dalam laporan OJK, total aset BPD secara nasional tercatat mengalami kenaikan year-on-year sekitar 8,7 persen pada periode yang sama, dengan porsi signifikan berasal dari dana pemerintah daerah dan simpanan ASN. Angka ini menunjukkan bahwa fungsi BPD sebagai mitra fiskal pemda makin fundamental, terutama ketika belanja pegawai menyumbang rata-rata 30 hingga 40 persen dari total belanja daerah di banyak kabupaten dan kota.
Di Satu Sisi: Payroll ASN Sebagai Mesin Likuiditas Daerah
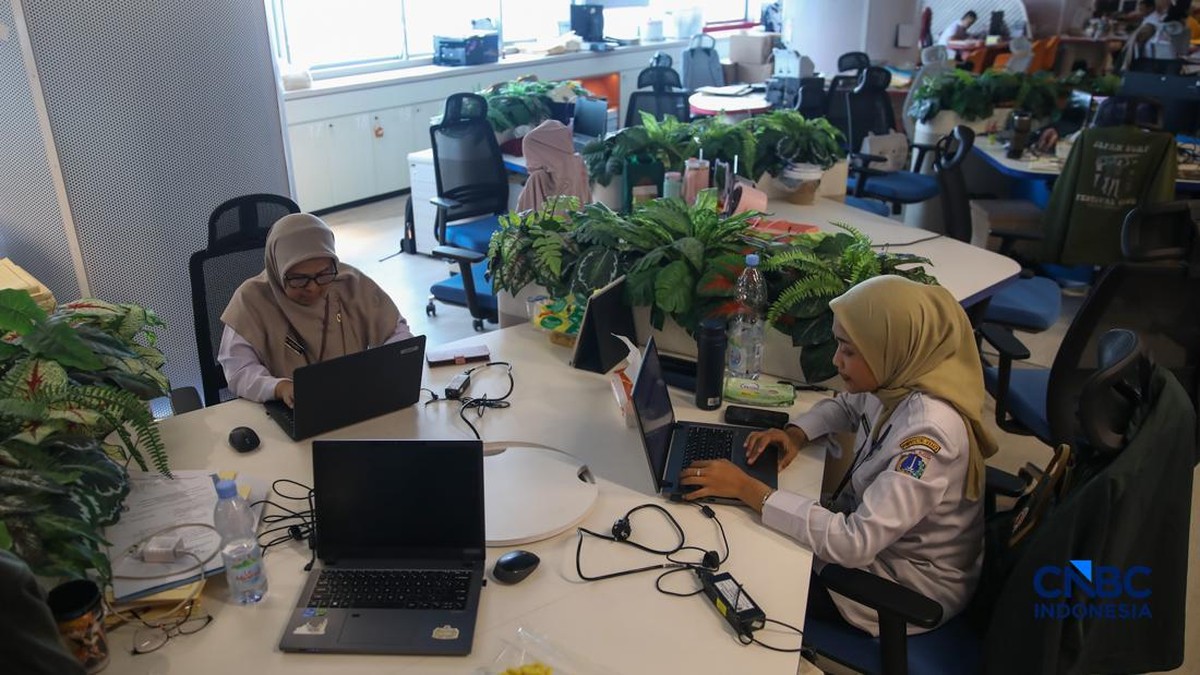
Di satu sisi, optimalisasi payroll ASN memberi dampak ganda. Ketika gaji ASN disalurkan melalui rekening BPD, dana tersebut tidak langsung mengalir keluar daerah, melainkan berputar dalam siklus ekonomi lokal. ASN cenderung membelanjakan gaji di pasar tradisional, koperasi, dan UMKM sekitar, sehingga menciptakan efek berganda (multiplier effect) yang terukur. Berdasarkan kajian internal beberapa BPD, setiap Rp1 triliun gaji ASN yang disalurkan berpotensi menciptakan perputaran ekonomi lokal hingga 1,6 kali dalam kurun tiga bulan.
Selain itu, mekanisme payroll terpusat memperkuat posisi likuiditas BPD. Dana gaji yang mengendap sementara sebelum ditransfer ke rekening penerima dapat dimanfaatkan untuk instrumen jangka pendek yang aman, sehingga rasio likuiditas (LDR) terjaga pada level sehat, umumnya di kisaran 75 sampai 85 persen. Bagi pemda, integrasi ini juga mempermudah audit dan transparansi belanja pegawai, karena seluruh transaksi terekam dalam sistem digital.
Di Sisi Lain: Ketergantungan dan Risiko Konsentrasi
Di sisi lain, ketergantungan BPD pada dana pemda dan payroll ASN menyimpan risiko konsentrasi yang perlu dicermati. Jika terjadi keterlambatan transfer dari kas negara atau perubahan kebijakan fiskal, likuiditas BPD bisa terguncang. Beberapa analis menyoroti bahwa porsi dana pihak ketiga (DPK) dari pemerintah daerah pada sebagian BPD mencapai 40 sampai 50 persen, jauh di atas bank umum swasta yang umumnya di bawah 10 persen. Konsentrasi tinggi ini membuat BPD rentan terhadap sentimen politik lokal dan siklus anggaran.
Dari perspektif ASN sebagai konsumen, payroll terpusat juga bisa mengurangi daya tawar mereka dalam memilih produk keuangan. Meski praktis, penempatan gaji di satu bank membuat portofolio keuangan ASN kurang terdiversifikasi. Belum lagi tantangan literasi digital, di mana sebagian ASN di daerah terpencil masih mengalami kesulitan mengakses layanan mobile banking yang menjadi kanal utama payroll modern.
Proyeksi dan Fundamental ke Depan
Ke depan, proyeksi pertumbuhan BPD diperkirakan tetap positif seiring percepatan digitalisasi daerah. Bank Indonesia mencatat transaksi digital perbankan nasional tumbuh lebih dari 20 persen year-on-year, dan BPD dituntut mengejar ketertinggalan infrastruktur teknologi. Transformasi payroll menjadi pintu masuk bagi BPD untuk menawarkan produk lain, seperti kredit konsumtif ASN, KPR, hingga pembiayaan UMKM yang terhubung dengan rantai pasok belanja pegawai.
Namun, fundamental yang kuat tetap bergantung pada tata kelola. Tanpa manajemen risiko yang disiplin, peran sebagai kasir pemda bisa berbalik menjadi beban jika kualitas aset menurun. Rasio kredit bermasalah (NPL) BPD secara industri masih relatif terkendali di bawah 3 persen, tetapi tekanan pada segmen kredit konsumtif ASN perlu diwaspadai ketika inflasi menggerus daya beli.
"BPD memiliki posisi unik sebagai agen pembangunan daerah. Optimalisasi payroll ASN harus diimbangi dengan diversifikasi sumber dana dan penguatan manajemen risiko, agar ketergantungan pada dana pemda tidak menjadi bumerang," ujar seorang pengamat perbankan daerah dalam sebuah forum ekonomi regional.
Dengan demikian, narasi BPD sebagai kasir pemda bukan sekadar soal administrasi gaji, melainkan strategi menjaga denyut ekonomi lokal. Selama fundamental dan tata kelola terjaga, sinergi antara BPD, pemda, dan ASN berpotensi menjadi motor pertumbuhan yang berkelanjutan, bukan sekadar siklus anggaran tahunan.






Comments (0)