 sarah-anjani
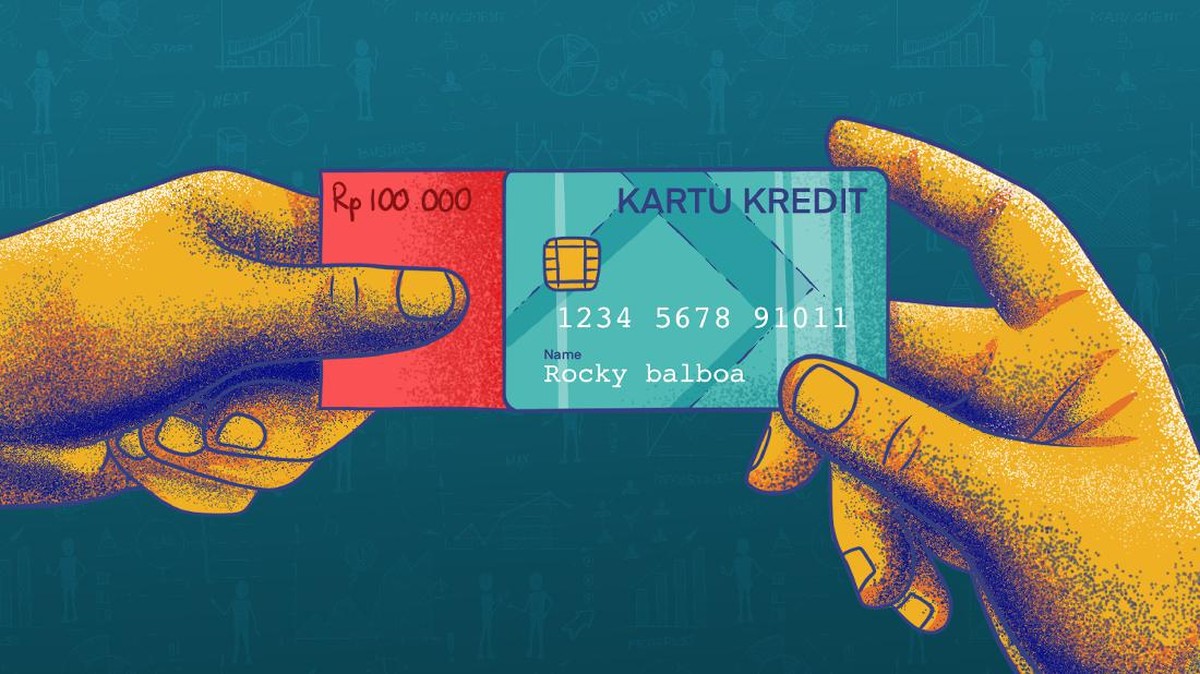
Berdasarkan data Bank Indonesia (BI) bersama Asosiasi Sistem Pembayaran Indonesia (ASPI), otoritas moneter resmi meluncurkan Kartu Kredit Indonesia (KKI) sebagai instrumen pembayaran nasional yang dirancang untuk memperkuat kedaulatan transaksi domestik sekaligus memperluas inklusi keuangan. Peluncuran ini menandai babak baru dalam arsitektur sistem pembayaran Tanah Air, yang selama beberapa dekade didominasi oleh skema internasional seperti Visa dan Mastercard. Langkah ini menjadi bagian dari agenda Blueprint Sistem Pembayaran Indonesia 2025 yang menargetkan integrasi ekosistem digital secara menyeluruh.
Dalam konteks makro, nilai transaksi kartu kredit di Indonesia tercatat mengalami kenaikan signifikan dalam lima tahun terakhir. Data BI menunjukkan volume transaksi kartu kredit domestik menembus angka ratusan triliun rupiah per tahun, dengan pertumbuhan year-on-year berkisar 8 hingga 12 persen pada periode pra-pandemi. Meski sempat terkoreksi akibat pandemi, tren pemulihan pasca-2022 memperlihatkan elastisitas permintaan masyarakat kelas menengah terhadap instrumen kredit konsumtif yang tetap solid.
Di Satu Sisi: Kedaulatan Data dan Efisiensi Biaya Transaksi
Pro dari peluncuran KKI terletak pada potensi pengurangan ketergantungan terhadap jaringan pembayaran asing yang selama ini membebani pelaku usaha dengan biaya merchant discount rate (MDR). Dalam skema kartu kredit konvensional, sebagian nilai transaksi mengalir keluar sebagai biaya interchange ke prinsipal internasional, yang secara akumulatif berkontribusi terhadap capital outflow di sektor jasa keuangan. Dengan KKI, dana masyarakat berpotensi berputar lebih lama di dalam negeri, memperkuat likuiditas perbankan nasional, dan memberi ruang bagi penurunan biaya transaksi yang pada akhirnya bisa diteruskan kepada konsumen.
Selain itu, KKI memungkinkan otoritas memiliki visibilitas lebih utuh atas data transaksi domestik. Dalam kerangka kebijakan moneter dan makroprudensial, data granular semacam ini bernilai tinggi untuk mengukur perilaku konsumsi rumah tangga, memetakan risiko kredit, dan menyusun proyeksi inflasi yang lebih presisi. Penguatan fundamental data ini juga memperbaiki kualitas valuasi risiko perbankan, khususnya dalam penilaian portofolio kredit konsumtif.
Di Sisi Lain: Tantangan Adopsi dan Infrastruktur Penerimaan
Kontra atau tantangan yang tak kalah besar adalah soal adopsi. Jaringan penerimaan kartu internasional telah terbangun selama puluhan tahun, dengan jutaan merchant, mesin EDC, dan integrasi lintas negara yang mapan. KKI harus membangun ekosistem serupa dari nol atau setidaknya melakukan interoperabilitas dengan jaringan yang ada. Tanpa basis penerimaan yang luas, kartu ini berisiko hanya menjadi simbol tanpa utilitas praktis di mata konsumen.
Aspek lain adalah sentimen pasar dan kepercayaan merchant. Pelaku usaha, terutama UMKM, cenderung enggan mengadopsi instrumen baru apabila tidak disertai insentif biaya yang jelas atau kemudahan teknis. Diperlukan strategi migrasi bertahap, edukasi literasi keuangan, serta kepastian regulasi agar rasio penerimaan merchant dapat meningkat secara bertahap.
"Interoperabilitas dan insentif biaya menjadi kunci keberhasilan adopsi kartu kredit domestik. Tanpa keduanya, penetrasi pasar akan berjalan lambat," ujar seorang analis sistem pembayaran yang memantau perkembangan kebijakan ini.
Proyeksi dan Implikasi bagi Industri Keuangan
Bila dijalankan konsisten, proyeksi adopsi KKI berpotensi mendongkrak indeks inklusi keuangan nasional yang saat ini berada di kisaran 75 hingga 85 persen berdasarkan survei otoritas. Peningkatan akses kredit formal juga dapat menggeser pola konsumsi dari pinjaman informal berbunga tinggi menuju instrumen yang lebih terukur dan terlindungi.
Bagi perbankan, peluangnya terletak pada diversifikasi sumber pendapatan berbasis biaya (fee-based income) serta penguatan basis data nasabah. Namun, bank dituntut berinvestasi pada infrastruktur teknologi dan manajemen risiko kredit yang lebih disiplin, mengingat ekspansi kredit konsumtif selalu beriringan dengan potensi kenaikan rasio kredit bermasalah (NPL).
Secara keseluruhan, peluncuran Kartu Kredit Indonesia mencerminkan arah kebijakan yang menyeimbangkan antara ambisi kedaulatan sistem pembayaran dan realitas kompetisi pasar. Keberhasilannya tidak ditentukan oleh seremoni peluncuran, melainkan oleh konsistensi eksekusi, kedalaman ekosistem penerimaan, dan kepercayaan pelaku pasar dalam jangka panjang. Otoritas perlu menjaga momentum dengan komunikasi kebijakan yang transparan agar sentimen pasar tetap positif dan target adopsi dapat tercapai secara berkelanjutan.














Comments (0)