

BI Dorong Perbankan Salurkan Kredit, Bukan Parkir Dana di SBN
Berdasarkan data Bank Indonesia per kuartal terakhir, likuiditas perbankan nasional masih berada dalam posisi yang sangat longgar. Rasio alat likuid terhadap dana pihak ketiga (AL/DPK) tercatat di ata...
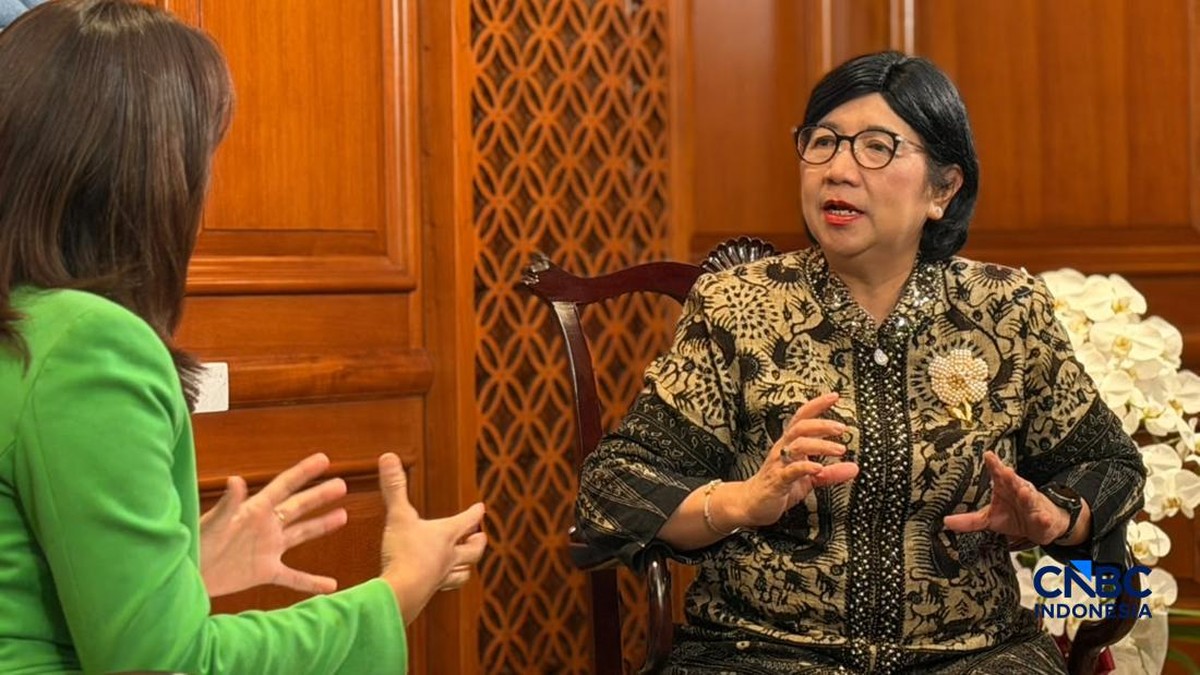
Berdasarkan data Bank Indonesia per kuartal terakhir, likuiditas perbankan nasional masih berada dalam posisi yang sangat longgar. Rasio alat likuid terhadap dana pihak ketiga (AL/DPK) tercatat di atas ambang batas aman, sementara pertumbuhan kredit year-on-year bergerak di kisaran satu digit. Fenomena ini memunculkan kekhawatiran bahwa dana besar perbankan lebih banyak ditempatkan pada instrumen surat berharga negara (SBN) dan Sekuritas Rupiah Bank Indonesia (SRBI) ketimbang disalurkan sebagai kredit produktif ke sektor riil.
Gubernur Bank Indonesia, Destry Damayanti, secara terbuka mengimbau industri perbankan untuk tidak menempatkan porsi dana yang berlebihan pada surat berharga. Imbauan ini bukan tanpa dasar. Selama beberapa kuartal, posisi kepemilikan bank terhadap SBN dan SRBI memang mengalami kenaikan signifikan, seiring imbal hasil yang menarik dan risiko yang relatif rendah. Di satu sisi, strategi ini menjaga stabilitas neraca bank. Di sisi lain, perputaran uang di sektor riil menjadi tertahan.
Insentif GWM 2% sebagai Stimulus Likuiditas
Untuk mendorong penyaluran kredit, Bank Indonesia menawarkan insentif berupa pelonggaran Giro Wajib Minimum (GWM) sebesar 2% bagi bank yang mampu menyalurkan kredit secara baik dan sesuai target. GWM sendiri merupakan kewajiban bank menyimpan sejumlah dana di Bank Indonesia sebagai rasio likuiditas minimum. Dengan insentif ini, bank yang agresif menyalurkan kredit akan memperoleh keleluasaan likuiditas lebih besar, yang pada gilirannya dapat digunakan untuk ekspansi pembiayaan lebih lanjut.
Kebijakan ini mencerminkan upaya bank sentral menyeimbangkan dua kepentingan. Pro: insentif GWM memberikan dorongan nyata bagi bank untuk mengalihkan portofolio dari surat berharga ke kredit, sehingga mendukung pertumbuhan ekonomi. Kontra: di sisi lain, sejumlah analis menilai insentif ini belum tentu cukup mengubah perilaku bank, terutama ketika persepsi risiko kredit macet di sektor tertentu masih tinggi dan permintaan kredit dari dunia usaha belum pulih sepenuhnya.
Fundamental vs Sentimen Pasar
Dari kacamata fundamental, penempatan dana di SBN dan SRBI memang pilihan rasional jangka pendek. Imbal hasil yang stabil, likuiditas tinggi, dan risiko gagal bayar yang nyaris nol membuat instrumen ini menjadi tempat parkir dana yang nyaman. Namun, jika terlalu banyak dana terparkir di sana, fungsi intermediasi perbankan—yakni menjembatani dana masyarakat ke aktivitas produktif—menjadi kurang optimal. Indeks intermediasi yang stagnan dapat menghambat ekspansi dunia usaha, terutama UMKM yang sangat bergantung pada kredit bank.
Sentimen pasar turut memengaruhi keputusan bank. Ketika ketidakpastian global meningkat, capital outflow dari pasar keuangan domestik cenderung naik, dan bank memilih instrumen aman untuk menjaga valuasi portofolio. Kondisi ini menciptakan dilema: bank ingin menjaga rasio kecukupan modal dan likuiditas, tetapi di saat yang sama dituntut berkontribusi pada pertumbuhan kredit. Proyeksi pertumbuhan kredit tahun ini pun bervariasi, dengan sebagian kalangan memperkirakan akselerasi, sementara sebagian lain tetap hati-hati.
"Perbankan perlu memahami bahwa likuiditas yang melimpah bukan tujuan akhir. Dana harus berputar ke sektor riil agar pertumbuhan ekonomi berkelanjutan," tegas Destry Damayanti dalam sebuah forum industri keuangan.
Respons Industri dan Proyeksi ke Depan
Kalangan perbankan menyambut insentif ini dengan sikap beragam. Bank besar dengan permodalan kuat dan jaringan luas cenderung lebih siap memanfaatkan pelonggaran GWM untuk ekspansi kredit. Sebaliknya, bank menengah dan kecil masih menghadapi keterbatasan dalam menyalurkan kredit, terutama karena tingginya biaya dana dan kehati-hatian terhadap debitur. Rasio kredit macet (NPL) yang terjaga memang menjadi modal penting, tetapi tetap ada kekhawatiran bahwa ekspansi kredit yang terlalu cepat dapat menekan kualitas aset di kemudian hari.
Ke depan, efektivitas insentif GWM 2% akan sangat bergantung pada respons perbankan dan kondisi permintaan kredit dari dunia usaha. Jika permintaan kredit meningkat seiring pemulihan konsumsi dan investasi, maka insentif ini berpotensi mempercepat pertumbuhan kredit secara signifikan. Namun, jika permintaan tetap lemah, dana perbankan berisiko kembali menumpuk di surat berharga, dan imbauan Bank Indonesia hanya menjadi sentimen pasar sesaat tanpa dampak fundamental yang nyata.
Pada akhirnya, kebijakan ini menyoroti persoalan struktural yang lebih dalam: bagaimana mendorong intermediasi keuangan agar lebih efisien. Di satu sisi, stabilitas sistem keuangan tetap harus dijaga. Di sisi lain, pertumbuhan ekonomi membutuhkan aliran kredit yang deras. Keseimbangan inilah yang menjadi pekerjaan rumah bersama antara bank sentral, perbankan, dan pelaku usaha, agar likuiditas yang melimpah tidak sekadar berputar di instrumen surat berharga, melainkan benar-benar menggerakkan roda perekonomian nasional.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Energi. Fokus pada kebijakan energi, transisi hijau, dan industri ekstraktif.






Comments (0)