 admin
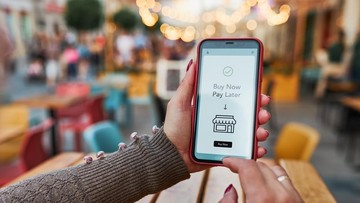
Fenomena yang semula hanya melekat pada pembelian barang elektronik, fesyen, atau tiket perjalanan kini merembes ke lorong-lorong pasar dan rak-rak supermarket. Masyarakat dari berbagai lapisan mulai menggunakan layanan beli sekarang bayar nanti untuk membiayai kebutuhan pokok harian seperti beras, minyak goreng, telur, hingga sabun cuci. Pergeseran pola konsumsi ini menandai babak baru dalam lanskap keuangan rumah tangga yang memerlukan perhatian serius.
Layanan bayar nanti atau yang lebih dikenal dengan istilah buy now pay later (BNPL) sejatinya dirancang untuk memfasilitasi pembelian barang-barang bernilai menengah ke atas dengan tenor pendek tanpa bunga. Namun, dalam praktiknya, kemudahan pendaftaran hanya bermodalkan kartu identitas dan beberapa ketukan di layar ponsel telah mendorong ekspansi penggunaan ke ranah yang jauh lebih mendasar. Seorang ibu rumah tangga di kawasan pinggiran Jakarta mengaku mulai menggunakan paylater untuk berbelanja kebutuhan dapur setelah penghasilan suaminya sebagai pekerja harian mengalami ketidakpastian. Cerita serupa bergulir di banyak kota besar lainnya.
Pertumbuhan Pesat dan Perubahan Perilaku
Data dari Otoritas Jasa Keuangan menunjukkan bahwa pembiayaan melalui perusahaan fintech peer-to-peer lending terus mencatatkan pertumbuhan dua digit secara tahunan. Hingga kuartal pertama tahun ini, nilai penyaluran pembiayaan telah menembus angka yang jauh melampaui periode yang sama tahun sebelumnya. Peningkatan signifikan terlihat pada segmen konsumtif dengan ticket size kecil yang mengindikasikan pemanfaatan untuk kebutuhan sehari-hari. Platform-platform dompet digital dan e-commerce turut memperkuat tren ini dengan mengintegrasikan opsi bayar nanti sebagai metode pembayaran utama, bahkan untuk transaksi di bawah Rp50.000.
Di satu sisi, kehadiran layanan ini menawarkan fleksibilitas pengelolaan arus kas bagi rumah tangga yang mengalami ketidaksesuaian antara waktu penerimaan pendapatan dan pengeluaran. Seorang pekerja lepas yang menerima honor tidak tetap setiap bulan dapat memanfaatkan fasilitas ini untuk menjaga ketersediaan bahan makanan tanpa harus menunda konsumsi. Dalam perspektif ini, BNPL berfungsi sebagai jembatan likuiditas temporer.
Di sisi lain, kenyamanan yang ditawarkan menyimpan jerat yang tidak kasat mata. Tanpa disiplin anggaran yang ketat, akumulasi cicilan kecil dari berbagai platform dapat membengkak menjadi beban utang yang signifikan. Bunga dan denda keterlambatan yang tampak sepele per transaksi, bila dijumlahkan selama beberapa bulan, bisa mencapai tingkat bunga efektif yang jauh melebihi pinjaman konvensional.
Risiko Sistemik dan Jebakan Jerat Utang
Para ekonom menyuarakan kekhawatiran terhadap normalisasi penggunaan utang untuk konsumsi barang tidak tahan lama. Ketika beras, gula, dan gas elpiji dibeli dengan mekanisme cicilan, maka yang terjadi bukan sekadar pergeseran metode pembayaran melainkan erosi fundamental pada kemampuan daya beli riil masyarakat. Individu atau keluarga yang bergantung pada skema ini untuk memenuhi kebutuhan pokok sesungguhnya sedang membelanjakan pendapatan masa depan yang belum tentu tersedia.
Rasio utang rumah tangga terhadap pendapatan menjadi metrik krusial yang perlu dicermati. Peningkatan rasio ini secara agregat dapat menekan tingkat tabungan domestik dan pada gilirannya memperlemah ketahanan ekonomi nasional terhadap guncangan eksternal. Apabila terjadi gejolak harga pangan atau kenaikan suku bunga, rumah tangga yang sudah terbebani cicilan kebutuhan pokok akan menjadi kelompok yang paling rentan terdampak.
Lembaga pemeringkat kredit juga melaporkan adanya tren peningkatan kredit bermasalah pada segmen pinjaman konsumtif bernilai kecil. Meskipun secara nominal setiap pinjaman tidak besar, kuantitas peminjam yang mengalami gagal bayar menunjukkan grafik yang mengkhawatirkan. Hal ini berpotensi menciptakan efek domino pada industri teknologi finansial secara keseluruhan apabila tidak diantisipasi dengan kebijakan mitigasi risiko yang memadai.
Literasi Keuangan sebagai Tameng
Otoritas terkait perlu memperkuat kerangka regulasi yang mengatur batas maksimum bunga, transparansi biaya, serta kewajiban penilaian kemampuan membayar calon pengguna. Beberapa negara telah menerapkan pembatasan ketat terhadap praktik BNPL, termasuk melarang penggunaannya untuk kategori barang tertentu yang dianggap sebagai kebutuhan dasar. Indonesia dapat mengkaji pendekatan serupa dengan mempertimbangkan konteks sosial ekonomi domestik.
Namun, regulasi saja tidak cukup. Fondasi perlindungan yang paling kokoh terletak pada literasi keuangan masyarakat. Kemampuan membedakan antara kebutuhan dan keinginan, memahami implikasi bunga majemuk, serta menyusun anggaran rumah tangga yang realistis merupakan keterampilan esensial yang harus ditanamkan sejak dini. Program edukasi keuangan perlu menjangkau komunitas-komunitas akar rumput dengan metode yang mudah dipahami dan diterapkan.
Fenomena belanja sembako dengan paylater adalah cermin dari tekanan ekonomi yang dihadapi banyak keluarga sekaligus buah dari inovasi finansial yang berkembang tanpa diimbangi pengawasan proporsional. Diperlukan sinergi antara regulator, pelaku industri, dan masyarakat untuk memastikan bahwa kemajuan teknologi keuangan benar-benar menjadi solusi, bukan sumber masalah baru. Kesehatan finansial individu pada akhirnya adalah fondasi bagi kesehatan ekonomi bangsa secara keseluruhan.


Comments (0)