

Bank Mega Bidik Kenaikan Sales Volume 20 Persen di Mega Travel Fair
Berdasarkan data Otoritas Jasa Keuangan (OJK) per September 2026, pertumbuhan kredit konsumsi perbankan nasional berada di kisaran 8,5 persen year-on-year, sementara segmen kartu kredit tumbuh lebih l...
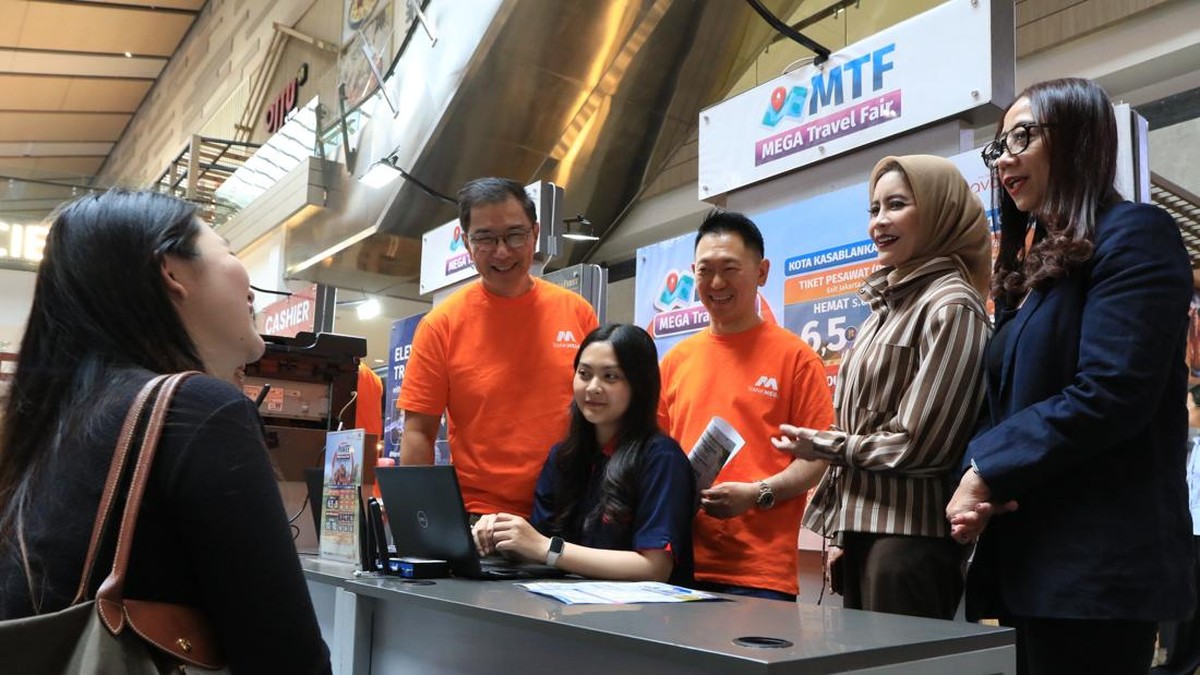
Berdasarkan data Otoritas Jasa Keuangan (OJK) per September 2026, pertumbuhan kredit konsumsi perbankan nasional berada di kisaran 8,5 persen year-on-year, sementara segmen kartu kredit tumbuh lebih lambat di angka 3,2 persen. Di tengah perlambatan tersebut, PT Bank Mega bersama Antavaya kembali menggelar Mega Travel Fair Fase 2 pada 8–11 Oktober 2026 dengan target ambisius: menaikkan sales volume hingga 20 persen dibandingkan periode yang sama tahun lalu.
Konteks Makro: Daya Beli dan Sentimen Pasar
Angka target tersebut menarik dicermati karena muncul di tengah tren pemulihan mobilitas masyarakat pascapandemi yang mulai mendatar. Data Badan Pusat Statistik (BPS) menunjukkan kunjungan wisatawan nusantara pada semester I 2026 mencapai 512 juta perjalanan, naik tipis 4,1 persen secara tahunan, melambat dibanding lonjakan 12,7 persen pada periode yang sama 2025. Perlambatan ini mencerminkan normalisasi permintaan setelah fase rebound, sekaligus indikasi bahwa konsumen kini lebih selektif dalam mengalokasikan anggaran diskresioner.
Dari sisi likuiditas, rasio loan to deposit ratio (LDR) industri perbankan tercatat 84,3 persen per Agustus 2026, masih dalam koridor aman namun menyisakan ruang terbatas untuk ekspansi agresif. Artinya, strategi mendorong transaksi berbasis kartu kredit dan debit menjadi jalan tengah yang menarik: bank dapat menggenjot volume transaksi tanpa harus menambah eksposur kredit secara signifikan ke neraca.
Pro: Stimulus Diskon dan Efek Berganda Sektor Pariwisata
Di satu sisi, gelaran pameran wisata berskala besar seperti ini menawarkan diskon tiket pesawat hingga Rp6,5 juta, sebuah insentif yang cukup material bagi segmen kelas menengah atas. Nilai diskon sebesar itu setara dengan 15–25 persen dari harga tiket kelas bisnis rute internasional jarak menengah, dan berpotensi menggeser keputusan konsumen yang sebelumnya menunda perjalanan.
Efek berganda dari aktivitas ini juga patut diperhitungkan. Setiap rupiah belanja wisata umumnya berputar 2,5 hingga 3 kali di sektor akomodasi, kuliner, dan transportasi lokal. Jika target sales volume tercapai, dampak tidak langsung terhadap perputaran uang di daerah tujuan wisata bisa mencapai nilai yang signifikan, sekaligus menopang penerimaan devisa dari wisatawan mancanegara yang mulai kembali ke level pra-2020.
"Pameran wisata berfungsi sebagai katalis permintaan yang terkonsentrasi dalam waktu singkat. Ini membantu perbankan mengukur elastisitas harga konsumen terhadap diskon, sekaligus menjadi instrumen akuisisi nasabah baru yang lebih efisien dibandingkan iklan konvensional," ujar seorang analis industri jasa keuangan yang memantau sektor kredit konsumsi.
Dari kacamata portofolio, penyelenggaraan event semacam ini juga memperkuat basis nasabah kartu kredit, yang pada akhirnya menopang pendapatan berbasis komisi dan biaya transaksi. Rasio biaya terhadap pendapatan (cost to income ratio) bank dapat tertekan ke bawah jika volume transaksi naik tanpa kenaikan biaya operasional yang proporsional.
Kontra: Risiko Konsumsi Berbasis Utang dan Normalisasi Permintaan
Di sisi lain, strategi mendorong volume transaksi melalui diskon besar menimbulkan sejumlah kekhawatiran. Pertama, pertumbuhan konsumsi yang ditopang kartu kredit berpotensi memperbesar rasio kredit macet (non-performing loan/NPL) segmen rumah tangga yang per Agustus 2026 berada di 1,94 persen, naik dari 1,67 persen setahun sebelumnya. Kenaikan ini memang belum mengkhawatirkan, tetapi trennya perlu dicermati.
Kedua, diskon hingga Rp6,5 juta menyiratkan margin yang harus dikorbankan oleh mitra maskapai dan agen perjalanan. Jika beban diskon ditanggung bersama, dampaknya terhadap profitabilitas penyelenggara bisa lebih besar dari yang terlihat di permukaan. Dalam skenario konservatif, kenaikan sales volume 20 persen belum tentu diikuti kenaikan laba bersih yang proporsional, karena valuasi transaksi bisa tergerus oleh biaya insentif.
Ketiga, faktor eksternal seperti pelemahan nilai tukar rupiah dan volatilitas harga avtur dapat mengubah struktur biaya tiket secara mendadak. Apabila rupiah bergerak ke level Rp16.500 per dolar AS, maskapai cenderung menyesuaikan tarif, yang pada akhirnya mengurangi efektivitas diskon di mata konsumen. Sentimen pasar terhadap sektor pariwisata pun rentan terhadap gejolak global, termasuk potensi capital outflow jika suku bunga acuan Amerika Serikat kembali naik.
Proyeksi dan Fundamental Jangka Menengah
Secara fundamental, target kenaikan 20 persen berada di atas proyeksi pertumbuhan belanja konsumen nasional yang diperkirakan 5,2 persen pada 2026. Artinya, target ini lebih mencerminkan optimisme terhadap pergeseran pangsa pasar (market share) ketimbang ekspansi pasar secara keseluruhan. Strategi ini masuk akal jika bank mampu menarik nasabah dari kompetitor, bukan sekadar menggeser waktu belanja konsumen yang sudah ada.
Investor dan pelaku pasar disarankan mencermati realisasi angka transaksi pascaacara, khususnya rasio antara volume transaksi dan biaya promosi, serta pertumbuhan jumlah kartu kredit baru yang aktif digunakan. Tanpa perbaikan pada dua indikator tersebut, kenaikan sales volume hanya bersifat sementara dan tidak mencerminkan perbaikan fundamental yang berkelanjutan. Pada akhirnya, keberhasilan inisiatif ini akan diukur bukan dari besarnya diskon yang ditawarkan, melainkan dari kemampuan menjaga kualitas aset dan loyalitas nasabah dalam jangka panjang.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.





Comments (0)