

AURA BRI Perkuat Kelompok Usaha Sumedang Lewat Akses Modal
Berdasarkan data Kementerian Koperasi dan Usaha Kecil Menengah per akhir 2023, sektor UMKM menyumbang sekitar 61 persen terhadap Produk Domestik Bruto nasional dan menyerap hampir 97 persen tenaga ker...
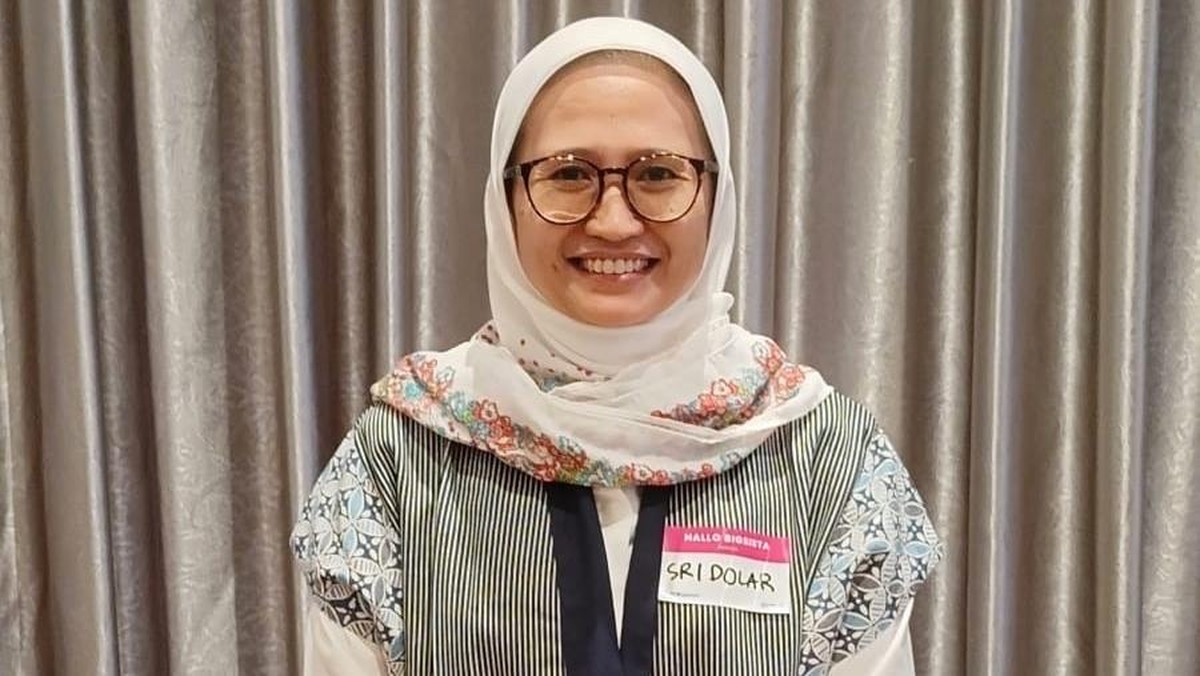
Berdasarkan data Kementerian Koperasi dan Usaha Kecil Menengah per akhir 2023, sektor UMKM menyumbang sekitar 61 persen terhadap Produk Domestik Bruto nasional dan menyerap hampir 97 persen tenaga kerja. Namun, tantangan klasik yang masih membelit adalah akses permodalan formal. Data Otoritas Jasa Keuangan menunjukkan indeks inklusi keuangan nasional baru menyentuh angka 85,1 persen pada 2023, sementara indeks literasi keuangan berada di kisaran 65,4 persen. Artinya, masih ada celah antara mereka yang memiliki rekening dengan mereka yang benar-benar memahami produk keuangan produktif.
Di tengah lanskap itu, Program AURA BRI Peduli menjadi salah satu instrumen yang menyasar kelompok usaha mikro di daerah. Salah satu penerima manfaat adalah Kelompok Usaha Harapan Bersama di Sumedang, Jawa Barat, yang bertransformasi dari usaha rumahan menjadi entitas pemberdayaan ekonomi berbasis komunitas. Perjalanan kelompok ini menjadi cermin bagaimana intervensi permodalan dan pendampingan dapat mengubah struktur usaha kecil.
Dari Usaha Rumahan Menuju Pemberdayaan Komunitas
Sumedang dikenal sebagai salah satu kabupaten dengan basis ekonomi agraris dan industri rumahan yang kuat. Menurut data Badan Pusat Statistik, pertumbuhan ekonomi Kabupaten Sumedang pada 2023 berada di kisaran 5,0 persen year-on-year, sejalan dengan tren nasional yang tumbuh 5,05 persen. Namun pertumbuhan itu tidak otomatis dinikmati merata oleh pelaku usaha mikro.
Kelompok Usaha Harapan Bersama awalnya hanya digerakkan oleh beberapa ibu rumah tangga yang memproduksi makanan olahan skala kecil. Keterbatasan modal membuat kapasitas produksi stagnan, sementara akses ke pasar yang lebih luas terhambat oleh keterbatasan kemasan, pencatatan keuangan, dan legalitas usaha. Melalui program pendampingan, kelompok ini mulai mendapatkan akses pembiayaan, pelatihan manajemen, hingga pendampingan pemasaran digital.
Dalam terminologi ekonomi, fenomena ini disebut sebagai graduasi usaha, yakni proses naik kelasnya pelaku mikro menjadi usaha kecil yang lebih formal. Proses ini penting karena usaha mikro yang berhasil naik kelas cenderung memiliki ketahanan lebih baik terhadap guncangan ekonomi, sekaligus mampu menciptakan lapangan kerja baru di sekitarnya.
Pro: Modal dan Pendampingan Dorong Produktivitas
Di satu sisi, kehadiran program permodalan berbasis tanggung jawab sosial seperti AURA BRI Peduli memberi angin segar. Berdasarkan kajian internal perbankan, setiap penyaluran kredit mikro yang disertai pendampingan tercatat mampu menaikkan omzet penerima manfaat rata-rata 20 hingga 35 persen dalam dua tahun pertama. Angka ini jauh lebih tinggi dibandingkan pembiayaan tanpa pendampingan yang hanya tumbuh 10 hingga 15 persen.
Pendukung program berargumen bahwa kombinasi modal dan pembinaan menciptakan efek berganda. Ketika satu kelompok usaha tumbuh, rantai pasok lokal ikut terdongkrak. Pemasok bahan baku, jasa pengemasan, hingga transportasi merasakan dampaknya. Dalam konteks Sumedang, hal ini dapat memperkuat struktur ekonomi daerah yang selama ini bergantung pada sektor pertanian dan industri pengolahan.
"Pemberdayaan ekonomi tidak cukup hanya dengan memberikan uang. Yang paling menentukan adalah bagaimana kapasitas pelaku usaha dibangun agar mampu mengelola modal secara produktif dan berkelanjutan," ujar seorang analis ekonomi perbankan di Jakarta.
Kontra: Ketergantungan Program dan Risiko Keberlanjutan
Di sisi lain, sejumlah ekonom mengingatkan bahwa program berbasis bantuan memiliki risiko ketergantungan. Jika pendampingan berhenti, sebagian kelompok usaha berpotensi kembali ke kondisi semula. Data dari beberapa studi menunjukkan sekitar 30 persen penerima program pemberdayaan mengalami penurunan kinerja setelah program berakhir, terutama karena lemahnya pencatatan keuangan dan tata kelola kelompok.
Selain itu, ada pertanyaan soal skala. Dengan jumlah UMKM nasional yang mencapai lebih dari 64 juta unit, program berskala terbatas dinilai belum mampu mengubah lanskap secara struktural. Rasio kredit UMKM terhadap total kredit perbankan masih berada di kisaran 19 persen, jauh dari target pemerintah sebesar 30 persen. Artinya, sebagian besar pelaku usaha masih mengandalkan modal sendiri atau sumber informal dengan bunga tinggi.
Kritik lain menyoroti aspek valuasi dampak. Belum ada metrik baku yang mengukur seberapa besar program semacam ini benar-benar mengangkat kesejahteraan, bukan sekadar menaikkan omzet sesaat. Tanpa pengukuran yang rigorus, efektivitas program sulit dibandingkan dengan alternatif intervensi lain seperti kredit usaha rakyat bersubsidi atau skema penjaminan pemerintah.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, proyeksi pertumbuhan ekonomi Indonesia yang berada di kisaran 5,1 hingga 5,3 persen pada 2024–2025 memberi ruang bagi sektor UMKM untuk ikut menggeliat. Likuiditas perbankan yang masih longgar, tercermin dari rasio kredit terhadap simpanan atau LDR di kisaran 78 hingga 82 persen, menjadi modal bagi penyaluran pembiayaan produktif. Namun, capital outflow dan volatilitas nilai tukar tetap menjadi sentimen pasar yang perlu diwaspadai karena dapat menekan biaya dana perbankan.
Bagi kelompok usaha seperti Harapan Bersama, keberlanjutan menjadi kunci. Transformasi dari usaha rumahan menjadi pemberdayaan komunitas adalah langkah awal, bukan tujuan akhir. Yang menentukan adalah apakah mereka mampu membangun fundamental usaha yang sehat: pencatatan rapi, diversifikasi produk, dan akses pasar yang mandiri. Tanpa itu, program apa pun hanya akan menjadi stimulan sementara di tengah derasnya persaingan ekonomi yang menuntut produktivitas dan efisiensi.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.






Comments (0)