 lukman-hakim
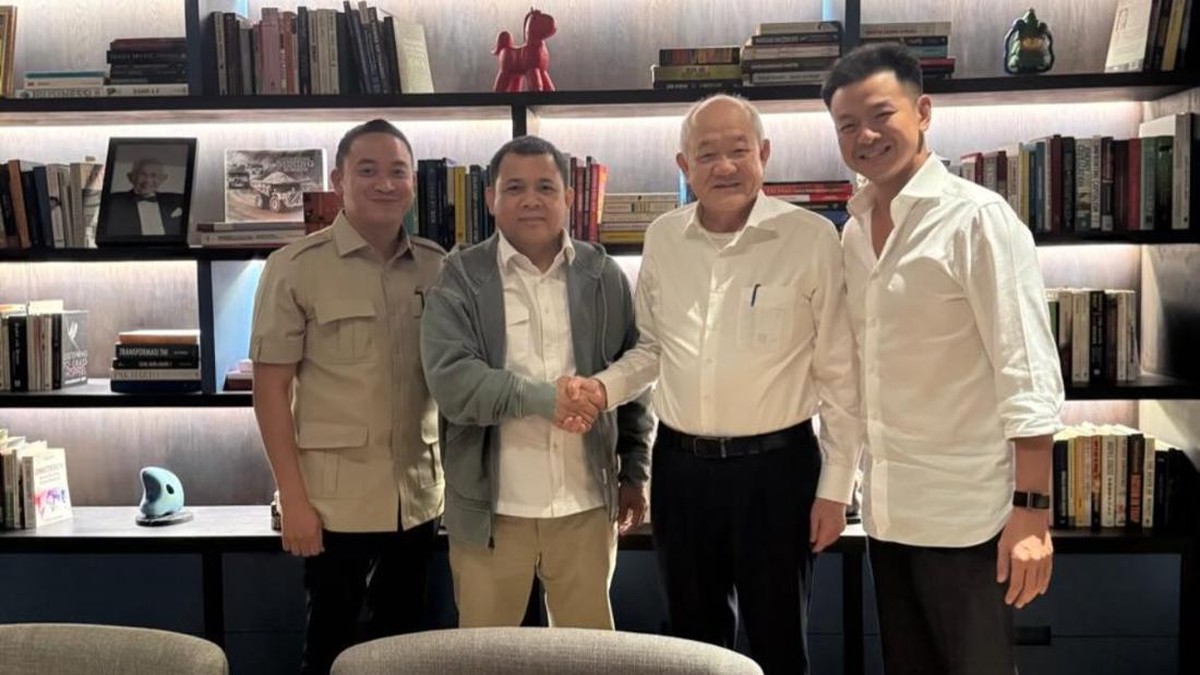
Berdasarkan data keterbukaan informasi Bursa Efek Indonesia dan laporan keuangan yang dipublikasikan pada awal kuartal ini, PT Jhonlin Baratama resmi mengakuisisi 30,25 persen saham PT Bayan Resources Tbk dengan nilai transaksi mencapai Rp26,09 triliun. Transaksi strategis ini dijalankan melalui entitas afiliasi, yakni PJBS, yang merupakan kendaraan investasi grup tersebut. Angka tersebut menjadikan akuisisi ini salah satu transaksi korporasi terbesar di sektor energi nasional dalam lima tahun terakhir, setara dengan sekitar 4,3 persen dari total kapitalisasi pasar emiten-emiten batu bara yang tercatat di bursa.
Bagi pembaca awam, akuisisi berarti pembelian sebagian besar kepemilikan saham suatu perusahaan oleh pihak lain. Dengan menguasai 30,25 persen, Jhonlin Baratama berpotensi menjadi pemegang saham pengendali terbesar Bayan Resources, meski tidak serta-merta memiliki kendali operasional penuh. Nilai Rp26,09 triliun setara dengan valuasi per saham yang berada di kisaran premium terhadap harga rata-rata perdagangan tiga bulan terakhir, menandakan bahwa pihak pembeli melihat fundamental jangka panjang yang belum sepenuhnya tercermin di pasar.
Fundamental Bayan dan Sentimen Pasar
Di satu sisi, langkah ini mencerminkan optimisme terhadap tren harga batu bara yang masih bertahan di level tinggi. Sepanjang tahun berjalan, indeks harga batu bara acuan mengalami kenaikan year-on-year sekitar 12 hingga 15 persen, ditopang permintaan dari kawasan Asia Timur dan Asia Selatan. Portofolio cadangan Bayan yang besar, dengan rasio cadangan terhadap produksi yang relatif panjang, menjadi daya tarik utama. Likuiditas Jhonlin Baratama yang kuat, hasil dari bisnis jasa pertambangan dan logistik, dinilai cukup untuk membiayai transaksi tanpa tekanan berlebihan pada struktur modal.
Di sisi lain, akuisisi dengan valuasi premium selalu membawa risiko eksekusi. Harga batu bara bersifat siklikal dan sensitif terhadap sentimen pasar global, terutama kebijakan transisi energi di Eropa dan China. Bila harga komoditas berbalik turun, nilai investasi Rp26,09 triliun berpotensi mengalami penurunan nilai wajar yang signifikan. Selain itu, konsentrasi kepemilikan saham di tangan satu grup dapat menurunkan likuiditas perdagangan saham di bursa, yang pada akhirnya memengaruhi pembentukan harga dan minat investor institusi.
Dampak pada Struktur Pasar Energi
Dari kacamata industri, transaksi ini memperkuat tren konsolidasi di sektor batu bara nasional. Beberapa tahun terakhir, pemain besar cenderung memperluas kendali atas aset produksi untuk menjaga skala ekonomi dan efisiensi biaya. Rasio utang terhadap ekuitas Bayan yang berada di bawah rata-rata industri memberi ruang bagi pemegang saham baru untuk mengoptimalkan struktur permodalan, misalnya melalui refinancing atau dividen yang lebih agresif. Namun, hal ini juga menimbulkan pertanyaan mengenai tata kelola, terutama terkait transaksi afiliasi dan perlindungan pemegang saham minoritas.
"Akuisisi sebesar ini menunjukkan bahwa pelaku usaha domestik masih melihat batu bara sebagai aset strategis jangka menengah. Namun, kuncinya ada pada kemampuan mengelola siklus harga dan menjaga tata kelola yang transparan," ujar seorang analis energi yang tidak ingin disebutkan namanya.
Pro: transaksi ini memperkuat fundamental perusahaan, meningkatkan skala bisnis, dan berpotensi mendorong efisiensi operasional melalui integrasi vertikal antara tambang dan jasa logistik. Kontra: risiko valuasi, volatilitas harga komoditas, serta potensi capital outflow jika investor asing merespons negatif terhadap perubahan struktur kepemilikan.
Proyeksi dan Yang Perlu Dicermati
Ke depan, pasar akan mencermati beberapa hal. Pertama, bagaimana skema pendanaan transaksi Rp26,09 triliun ini disusun, apakah melalui kas internal, pinjaman bank, atau penerbitan instrumen utang. Kedua, apakah akan muncul mandatory tender offer yang mewajibkan pembeli menawarkan sisa saham kepada publik. Ketiga, arah kebijakan dividen Bayan pasca-akuisisi, yang akan menjadi sinyal penting bagi investor minoritas.
Secara proyeksi, bila harga batu bara bertahan di atas USD 120 per ton sepanjang tahun, valuasi Bayan berpotensi tetap atraktif dan mendukung rasio pengembalian investasi Jhonlin Baratama. Sebaliknya, penurunan di bawah USD 90 per ton dapat menekan margin dan memperlambat periode pengembalian. Dengan demikian, transaksi ini bukan sekadar soal angka nominal, melainkan cerminan dari taruhan jangka panjang terhadap siklus energi nasional yang masih bergantung pada komoditas fosil di tengah transisi global yang belum merata.






Comments (0)