 sarah-anjani
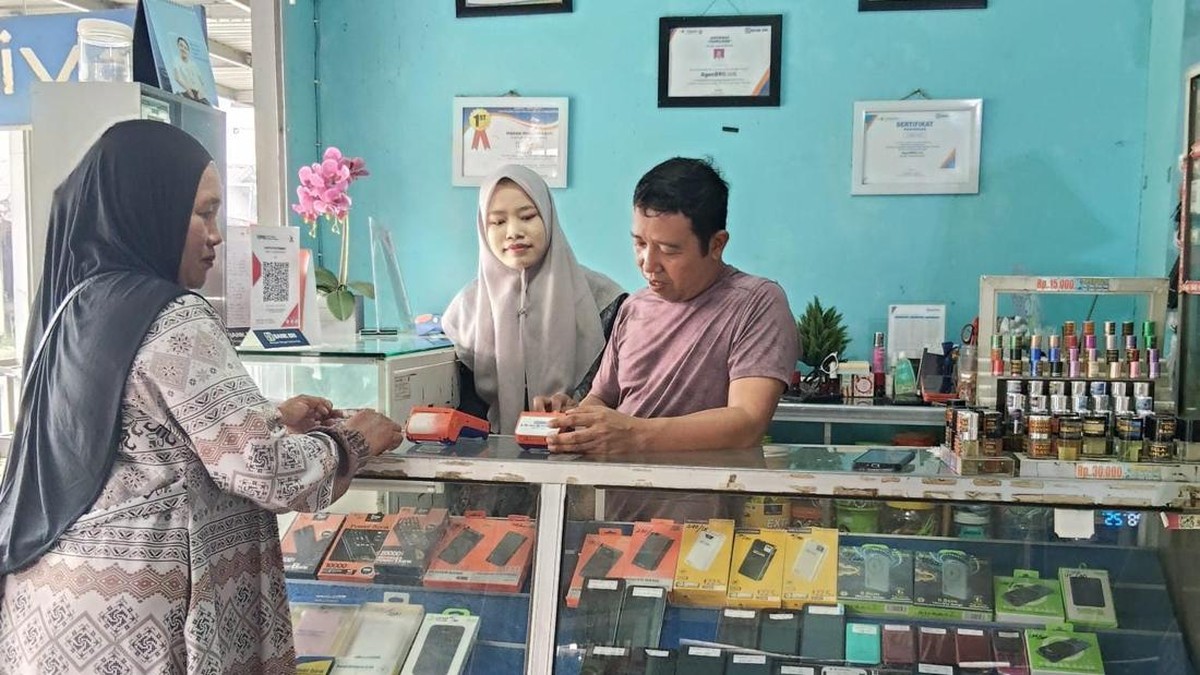
Berdasarkan data Otoritas Jasa Keuangan (OJK) per awal 2024, indeks inklusi keuangan nasional telah mencapai sekitar 88,6 persen, namun kesenjangan masih terasa di wilayah pedesaan dan daerah terpencil. Di Kalimantan Selatan, salah satu agen BRILink bernama Ijay menjadi contoh bagaimana layanan keuangan mikro menjembatani jurang akses tersebut. Melalui agennya, ia telah membantu menyalurkan bantuan sosial (bansos) kepada lebih dari 2.000 keluarga di sekitarnya, sekaligus membuka lapangan kerja bagi warga setempat.
Peran Agen Keuangan Mikro dalam Distribusi Bansos
Program bantuan pemerintah sering kali terkendala jarak dan keterbatasan infrastruktur perbankan. Kehadiran agen BRILink seperti Ijay memungkinkan pencairan dana bansos dilakukan tanpa harus menempuh perjalanan jauh ke kota. Berdasarkan data Bank Indonesia per kuartal IV 2023, jumlah agen Laku Pandai (termasuk BRILink) telah melampaui 680.000 agen di seluruh Indonesia, dengan nilai transaksi year-on-year yang terus mengalami kenaikan signifikan.
Bagi penerima manfaat, agen seperti ini mengurangi biaya transportasi dan waktu. Seorang ibu rumah tangga di pedalaman Kalsel, misalnya, tak perlu lagi menghabiskan Rp50.000 hingga Rp100.000 untuk ongkos pulang-pergi ke bank terdekat. Di sisi lain, agen juga memperoleh komisi dari setiap transaksi, sehingga menciptakan efek berganda (multiplier effect) bagi ekonomi lokal.
“Agen keuangan mikro adalah ujung tombak inklusi keuangan yang nyata. Mereka bukan hanya melayani transaksi, tetapi juga menjadi penghubung antara masyarakat dan program pemerintah,” ujar seorang ekonom senior dalam sebuah diskusi publik.
Dua Sisi Dampak: Pro dan Kontra
Di satu sisi, keberadaan agen BRILink memberikan dampak positif yang luas. Ijay, misalnya, tidak hanya melayani 2.000 keluarga penerima bansos, tetapi juga membuka lapangan kerja bagi beberapa warga yang membantunya mengelola operasional harian. Ini sejalan dengan data Kementerian Koperasi dan UKM yang mencatat sektor usaha mikro menyumbang sekitar 61 persen terhadap Produk Domestik Bruto (PDB) nasional.
Di sisi lain, tantangan tetap ada. Literasi keuangan digital di beberapa daerah masih rendah, sehingga risiko penipuan atau kesalahan transaksi bisa terjadi. Selain itu, ketergantungan pada satu agen di wilayah terpencil dapat menimbulkan masalah likuiditas jika agen tidak memiliki modal kerja yang cukup. OJK mencatat rasio literasi keuangan baru sekitar 65 persen per 2023, jauh di bawah rasio inklusi, yang berarti banyak masyarakat sudah menggunakan produk keuangan tetapi belum sepenuhnya memahami risikonya.
Pro: agen BRILink mempercepat distribusi bansos, mengurangi biaya akses, dan membuka peluang usaha. Kontra: masih ada risiko operasional, keterbatasan modal, dan rendahnya pemahaman digital di sebagian pengguna.
Proyeksi dan Fundamental Ekonomi Lokal
Dari perspektif makro, tren agen keuangan mikro diproyeksikan terus tumbuh. Bank Indonesia menargetkan indeks inklusi keuangan bisa menembus 90 persen dalam beberapa tahun ke depan. Di Kalimantan Selatan, sektor perdagangan dan jasa berbasis komunitas menjadi tulang punggung ekonomi daerah, dengan kontribusi terhadap PDRB regional yang stabil di kisaran 5–6 persen dari total nasional.
Kehadiran agen seperti Ijay juga membantu menekan capital outflow dari daerah kecil, karena uang beredar tetap berputar di komunitas lokal. Valuasi dari dampak sosial ini sulit diukur secara nominal, tetapi fundamental ekonominya kuat: likuiditas masyarakat terjaga, konsumsi rumah tangga tetap berjalan, dan sentimen pasar terhadap program pemerintah meningkat.
Meski demikian, keberlanjutan peran agen bergantung pada dukungan regulasi, pelatihan literasi keuangan, dan akses modal yang memadai. Tanpa itu, potensi inklusi keuangan yang inklusif dan berkelanjutan bisa terhambat. Pada akhirnya, kisah Ijay dan ribuan agen lain di Indonesia adalah cermin bagaimana layanan keuangan mikro dapat menjadi instrumen kebijakan yang efektif, asalkan dikelola dengan prinsip kehati-hatian dan tata kelola yang baik.






Comments (0)