

Agen BRILink dan Inklusi Keuangan di Pedalaman Muara Enim
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks inklusi keuangan nasional mencapai 88,05 persen, naik dari 85,10 persen pada 2022. Namun angka agregat itu menyembunyikan disparita...
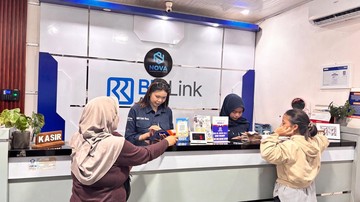
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks inklusi keuangan nasional mencapai 88,05 persen, naik dari 85,10 persen pada 2022. Namun angka agregat itu menyembunyikan disparitas: wilayah pedalaman di Sumatra Selatan, termasuk Kabupaten Muara Enim, masih menghadapi keterbatasan akses layanan perbankan formal. Di tengah jarak tempuh yang jauh dan biaya transportasi yang menggerus pendapatan, kehadiran agen layanan keuangan menjadi jembatan yang menentukan bagi masyarakat akar rumput.
Ketika Akses Keuangan Bergantung pada Satu Titik
Kisah Nova Yulianti, seorang agen layanan keuangan di Muara Enim, menggambarkan bagaimana roda ekonomi desa bisa berputar lebih cepat ketika ada titik akses yang bisa dijangkau. Ia merintis usaha itu sebelum menikah, jauh sebelum istilah inklusi keuangan menjadi jargon kebijakan. Dari pengalaman itu, ia menyaksikan langsung perubahan pada kehidupan keluarganya, terutama dalam menjaga stabilitas pendapatan rumah tangga saat musim panen dan paceklik silih berganti.
Secara fundamental, fungsi agen seperti ini bukan sekadar menyediakan transfer dana. Agen berperan sebagai perpanjangan tangan likuiditas, memungkinkan warga menabung, menerima kiriman uang dari perantau, hingga membayar cicilan tanpa harus menempuh perjalanan berjam-jam ke ibu kota kabupaten. Layanan ini menjadi semacam last mile dari sistem keuangan yang selama puluhan tahun hanya menjangkau pusat kota.
"Keberadaan agen keuangan di daerah terpencil bisa memangkas biaya transaksi rumah tangga hingga puluhan persen, karena warga tidak lagi kehilangan waktu kerja dan ongkos transportasi," catat sejumlah kajian akademik tentang keuangan inklusif di wilayah perdesaan.
Dua Sisi: Berdaya Secara Ekonomi, tetapi Rentan Secara Struktural
Di satu sisi, kisah agen seperti Nova menunjukkan efek berganda yang positif. Penghasilan dari komisi transaksi menciptakan sumber pendapatan yang relatif stabil, tidak bergantung sepenuhnya pada hasil pertanian. Ini penting karena sektor pertanian di Muara Enim, seperti di banyak kabupaten lain, sangat dipengaruhi sentimen pasar komoditas dan cuaca. Ketika harga karet atau kopi turun, rumah tangga yang punya sumber pendapatan alternatif lebih tahan terhadap guncangan ekonomi.
Di sisi lain, keberadaan agen tunggal juga menciptakan ketergantungan baru. Jika agen tersebut tutup karena alasan pribadi, gangguan jaringan, atau keterbatasan modal kerja, masyarakat kembali ke titik nol. Kajian tentang capital outflow dan likuiditas di daerah menunjukkan bahwa arus uang yang keluar dari desa untuk konsumsi barang dari luar masih besar, sehingga manfaat ekonomi dari agen keuangan belum tentu dinikmati sebagai akumulasi modal lokal.
Pro: agen keuangan memperluas jangkauan layanan, menurunkan biaya transaksi, dan menciptakan lapangan kerja mikro. Kontra: tanpa pendampingan literasi keuangan yang berkelanjutan, potensi masalah seperti pinjaman konsumtif dan penipuan digital justru bisa meningkat. Data OJK menunjukkan pengaduan konsumen terkait pinjaman online dan investasi ilegal di wilayah perdesaan masih menjadi perhatian serius.
Pelajaran bagi Proyeksi Ekonomi Daerah
Bagi pembaca awam, istilah inklusi keuangan sebenarnya sederhana: seberapa mudah seseorang mengakses tabungan, kredit, dan asuransi yang aman. Angka 88,05 persen secara nasional berarti sekitar 12 persen penduduk belum tersentuh layanan formal, dan sebagian besar berada di daerah terpencil. Peran agen menjadi krusial untuk menutup celah itu, tetapi fundamentalnya tetap harus dibangun: infrastruktur digital, literasi keuangan, dan pengawasan yang ketat.
Valuasi manfaat ekonomi dari satu agen memang kecil dalam hitungan nasional, tetapi efeknya besar dalam portofolio rumah tangga individual. Jika model ini direplikasi secara sistematis, proyeksi pertumbuhan ekonomi kabupaten bisa lebih merata, bukan hanya terpusat di kota. Namun tanpa kebijakan yang mengawal, agen keuangan hanya menjadi solusi sementara yang rapuh terhadap tekanan pasar.
Kisah Nova Yulianti pada akhirnya bukan hanya soal satu usaha yang bertahan lama. Ia menunjukkan bahwa inklusi keuangan yang berkelanjutan membutuhkan lebih dari sekadar kehadiran agen: dibutuhkan ekosistem yang menjaga likuiditas, keamanan transaksi, dan daya beli masyarakat agar manfaatnya benar-benar mengakar.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Energi. Fokus pada kebijakan energi, transisi hijau, dan industri ekstraktif.






Comments (0)