 mega-lestari
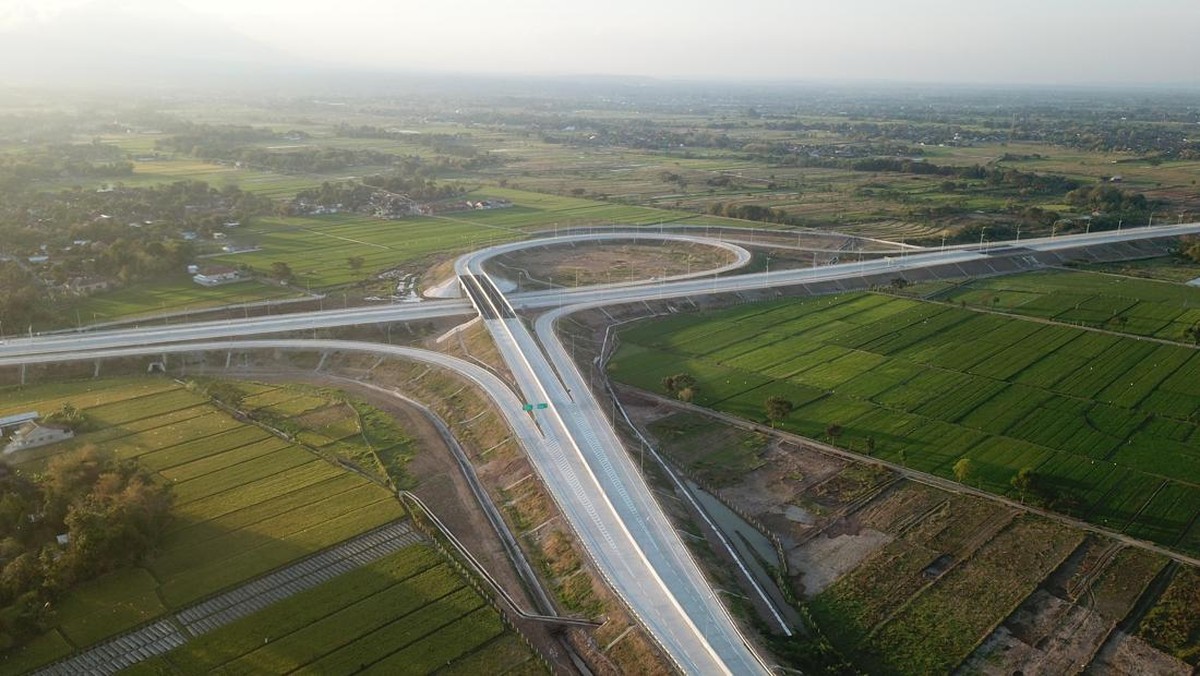
Berdasarkan laporan keterbukaan informasi Bursa Efek Indonesia yang dipublikasikan pada awal pekan ini, PT Adhi Karya (Persero) Tbk mengumumkan rencana pelepasan kepemilikan sahamnya di PT Jasamarga Jogja Solo (JJS) kepada PT Sarana Multi Infrastruktur (Persero) atau SMI. Nilai transaksi yang disepakati mencapai Rp1,77 triliun untuk porsi kepemilikan sebesar 47,18%. Angka ini menjadi salah satu transaksi divestasi aset jalan tol terbesar yang tercatat di pasar modal Indonesia dalam beberapa tahun terakhir, dan langsung memicu beragam tafsir di kalangan pelaku pasar mengenai arah strategi keuangan emiten konstruksi pelat merah tersebut.
Bagi pembaca awam, divestasi adalah istilah yang merujuk pada pelepasan atau penjualan sebagian aset, saham, atau unit usaha oleh sebuah perusahaan. Tujuannya bisa bermacam-macam, mulai dari memperbaiki struktur permodalan, mengurangi beban utang, hingga mendaur ulang modal agar bisa dialokasikan ke proyek baru yang dinilai lebih menjanjikan. Dalam konteks Adhi Karya, langkah ini perlu dibaca sebagai bagian dari manajemen portofolio jangka panjang, bukan sekadar aksi jual aset sesaat.
Di Satu Sisi: Perbaikan Likuiditas dan Penurunan Beban Utang
Argumen utama yang mendukung langkah divestasi ini adalah kondisi likuiditas emiten konstruksi yang selama ini menjadi sorotan analis. Sektor infrastruktur memiliki karakteristik padat modal dengan siklus pengembalian investasi yang panjang. Proyek jalan tol umumnya membutuhkan waktu bertahun-tahun sebelum mencapai titik impas, sementara perusahaan tetap harus menanggung kewajiban pembayaran bunga dan cicilan pokok atas pinjaman yang digunakan untuk membiayai konstruksi.
Dengan masuknya dana segar sebesar Rp1,77 triliun, Adhi Karya memiliki ruang untuk memperkuat struktur permodalan, menurunkan rasio utang terhadap ekuitas, serta meningkatkan fleksibilitas keuangan dalam menghadapi tren suku bunga yang masih belum sepenuhnya stabil. Rasio utang yang lebih terkendali umumnya dipandang positif oleh pasar karena menurunkan risiko gagal bayar dan berpotensi memperbaiki peringkat kredit perusahaan di mata lembaga pemeringkat. Bagi investor, perbaikan fundamental semacam ini bisa menjadi sentimen pasar yang mendukung valuasi saham dalam jangka menengah.
Masuknya SMI sebagai pemegang saham baru juga dinilai membawa nilai tambah tersendiri. Sebagai institusi yang memiliki mandat pembiayaan infrastruktur, SMI memiliki kapasitas permodalan dan akses pendanaan yang mumpuni untuk memastikan kelanjutan proyek Tol Jogja-Solo. Kehadiran investor institusi jangka panjang seperti ini sering kali dipandang sebagai sinyal kepercayaan terhadap prospek ekonomi kawasan yang akan terhubung oleh jalan tol tersebut.
Di Sisi Lain: Potensi Kehilangan Arus Kas Pendapatan Masa Depan
Namun, perspektif yang berlawanan juga tidak bisa diabaikan. Jalan tol pada dasarnya adalah aset infrastruktur yang menghasilkan arus kas berulang melalui pendapatan tol. Dengan melepas 47,18% saham, Adhi Karya secara proporsional mengurangi haknya atas potensi keuntungan operasional JJS di masa depan. Jika proyek Tol Jogja-Solo kelak mencatatkan lonjakan volume lalu lintas yang signifikan, sebagian manfaat ekonomi tersebut tidak lagi sepenuhnya dinikmati oleh perseroan.
Beberapa pengamat menilai keputusan divestasi di tahap awal operasional dapat mencerminkan keterbatasan kapasitas permodalan untuk menahan aset jangka panjang. Pertanyaannya, apakah dana hasil divestasi akan benar-benar dialokasikan secara produktif untuk pengembangan bisnis, atau justru habis untuk menambal kebutuhan likuiditas rutin tanpa mendorong pertumbuhan pendapatan yang berarti? Dalam bahasa analis, alokasi dan disiplin penggunaan dana hasil divestasi menjadi kunci apakah transaksi ini bernilai tambah atau justru sekadar mengurangi skala bisnis.
"Divestasi yang baik bukan sekadar menjual aset, tetapi mengelola modal agar kembali berputar di sektor dengan imbal hasil lebih tinggi," ujar seorang pengamat pasar modal, menggambarkan prinsip dasar manajemen portofolio infrastruktur.
Proyeksi dan Konteks Industri yang Lebih Luas
Secara year-on-year, sektor konstruksi dan infrastruktur masih menghadapi tekanan dari sisi margin keuntungan yang tipis, ditambah ketatnya persaingan dalam tender proyek. Dalam konteks tersebut, strategi daur ulang modal atau capital recycling dinilai sejumlah analis sebagai langkah realistis bagi emiten pelat merah untuk menjaga kesehatan neraca tanpa harus terus bergantung pada utang. Pola ini sudah lazim diterapkan, yakni bangun aset, stabilkan operasional, lalu lepas sebagian kepemilikan untuk membiayai proyek berikutnya.
Yang perlu dicermati adalah bagaimana dampaknya terhadap valuasi dan ekspektasi laba perseroan pada beberapa kuartal ke depan. Jika dana hasil divestasi mampu menurunkan beban bunga secara signifikan, laba bersih berpotensi terdorong naik meskipun pendapatan operasional jangka pendek tidak bertambah. Sebaliknya, jika alokasi dana tidak tepat, dampak positifnya bisa bersifat sementara.
Pada akhirnya, transaksi senilai Rp1,77 triliun ini menawarkan dua narasi yang sama-sama masuk akal: sebagai upaya memperkuat fundamental dan likuiditas, atau sebagai indikasi keterbatasan ruang fiskal korporasi untuk menahan aset jangka panjang. Pasar akan menilai bukan dari pengumumannya hari ini, melainkan dari bagaimana perusahaan mengelola hasilnya di masa depan. Bagi investor dan pembaca, sikap paling bijak adalah memantau laporan keuangan kuartalan, arah penggunaan dana, serta tren volume lalu lintas Tol Jogja-Solo sebagai indikator keberhasilan keputusan strategis ini, tanpa terburu-buru menyimpulkan dari satu transaksi saja.






Comments (0)