

Adhi Karya Divestasi Saham Tol Jogja-Solo Rp1,77 T ke SMI
Berdasarkan keterbukaan informasi Bursa Efek Indonesia yang dipublikasikan pada awal pekan ini, PT Adhi Karya (Persero) Tbk mengumumkan rencana pelepasan seluruh kepemilikan sahamnya di PT Jasamarga J...
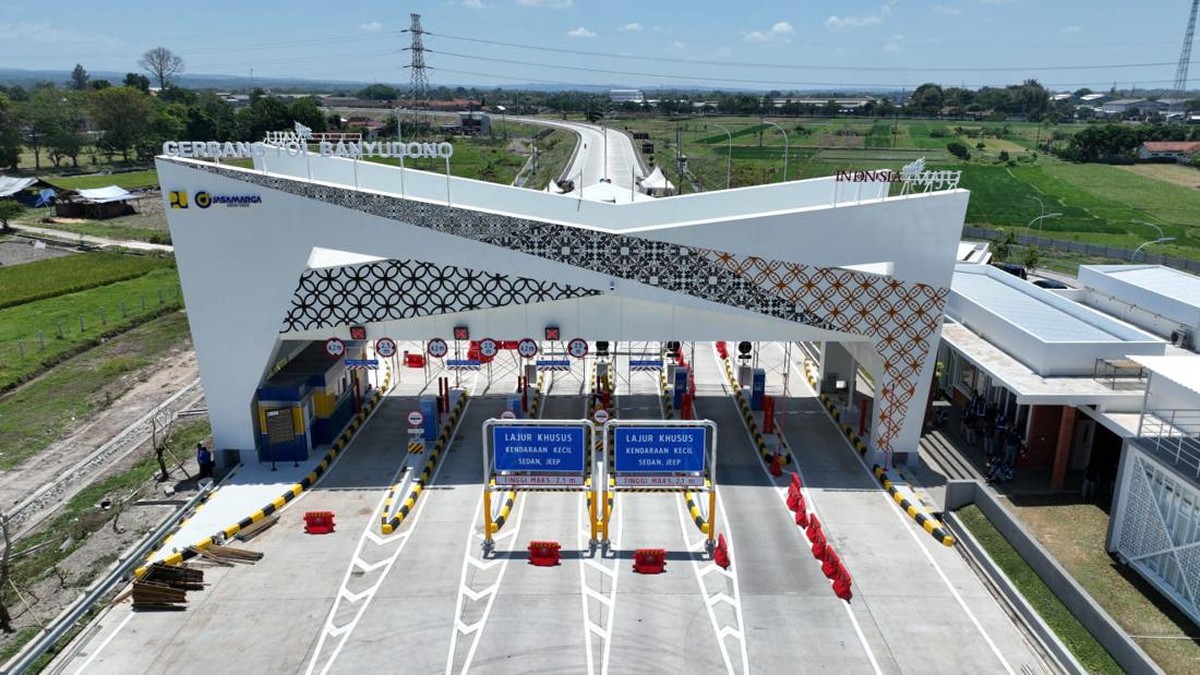
Berdasarkan keterbukaan informasi Bursa Efek Indonesia yang dipublikasikan pada awal pekan ini, PT Adhi Karya (Persero) Tbk mengumumkan rencana pelepasan seluruh kepemilikan sahamnya di PT Jasamarga Jogja Solo (JJS) kepada PT Sarana Multi Infrastruktur (SMI). Nilai transaksi yang disepakati mencapai Rp1,77 triliun untuk porsi kepemilikan sebesar 47,18%. Langkah ini menandai babak baru konsolidasi portofolio di sektor infrastruktur jalan tol, sektor yang selama satu dekade terakhir menjadi tulang punggung belanja modal badan usaha milik negara konstruksi.
Bagi pembaca awam, divestasi adalah istilah untuk penjualan aset atau kepemilikan saham oleh suatu perusahaan. Dalam konteks ini, Adhi Karya selaku pemegang saham JJS memilih melepas seluruh porsi yang dimilikinya, bukan sebagian, sehingga secara efektif perusahaan tidak lagi memiliki eksposur langsung terhadap ruas tol Yogyakarta–Solo sepanjang kurang lebih 96 kilometer tersebut.
Alasan Fundamental di Balik Pelepasan Aset
Di satu sisi, langkah ini dapat dibaca sebagai upaya memperbaiki struktur permodalan perusahaan. Sepanjang beberapa tahun terakhir, emiten berkode ADHI ini menghadapi tekanan likuiditas yang cukup berat seiring menumpuknya beban utang jangka pendek dan piutang proyek yang panjang. Rasio utang terhadap ekuitas emiten konstruksi pelat merah memang cenderung menurun secara year-on-year, namun masih berada di level yang membuat ruang gerak keuangan terbatas.
Dengan melepas aset tol yang belum sepenuhnya menghasilkan arus kas positif, Adhi Karya berpotensi mengantongi dana segar yang dapat dialihkan untuk memperkuat modal kerja maupun membayar sebagian kewajiban. Dari kacamata valuasi, menjual pada tahap awal operasional sering kali menjadi strategi melepas risiko sebelum fase konsesi yang padat modal.
Di sisi lain, keputusan menanggalkan aset infrastruktur yang bersifat jangka panjang menimbulkan pertanyaan tentang arah strategi bisnis perseroan. Jalan tol umumnya dianggap sebagai instrumen pendapatan berulang dengan karakteristik imbal hasil stabil dalam jangka panjang. Melepasnya lebih awal berarti melepaskan potensi pendapatan konsesi yang bisa dinikmati puluhan tahun ke depan, termasuk potensi kenaikan tarif dan pertumbuhan lalu lintas koridor Yogyakarta–Solo yang diproyeksikan berlanjut.
Posisi SMI dan Dinamika Sentimen Pasar
Di sisi pembeli, langkah SMI mengakuisisi seluruh porsi Adhi Karya menegaskan perannya sebagai kendaraan investasi infrastruktur negara. SMI memiliki fleksibilitas pendanaan jangka panjang dengan biaya modal yang relatif lebih rendah dibanding emiten konstruksi swasta maupun badan usaha milik negara yang tengah menanggung beban proyek. Skema semacam ini sejalan dengan pola konsolidasi aset tol ke dalam instrumen yang dikelola secara khusus, sehingga neraca perusahaan konstruksi dapat dipisahkan dari aset yang sudah memasuki fase operasi.
"Pola divestasi aset tol oleh kontraktor kepada lembaga pembiayaan infrastruktur merupakan bagian dari pendalaman pasar, bukan sekadar aksi jual aset demi menutup defisit kas," ujar seorang analis infrastruktur di salah satu sekuritas nasional, seperti dikutip dalam riset industri. Ia menambahkan bahwa investor perlu mencermati struktur pembayaran dan skema pencairan dana untuk menilai dampak sebenarnya terhadap arus kas perseroan.
Reaksi sentimen pasar terhadap pengumuman ini cenderung terbelah. Sebagian pelaku pasar menyambut positif karena menurunkan eksposur utang dan memperbaiki profil risiko emiten. Namun sebagian lainnya menilai bahwa penjualan aset strategis pada periode valuasi yang belum optimal berpotensi menggerus nilai tambah jangka panjang bagi pemegang saham minoritas.
Dampak terhadap Proyeksi Kinerja dan Sektor
Secara fundamental, transaksi ini diproyeksikan memengaruhi beberapa rasio keuangan kunci Adhi Karya pada laporan konsolidasi periode berikutnya. Penurunan aset konsesi akan diikuti penurunan liabilitas terkait, yang pada akhirnya dapat memperbaiki rasio utang bersih terhadap ekuitas dan memperkuat likuiditas jangka pendek. Namun, pendapatan berulang dari ruas tol tersebut juga hilang dari buku perseroan, sehingga perlu dicermati apakah dana hasil divestasi mampu menghasilkan imbal hasil yang setara atau lebih tinggi.
Bagi industri infrastruktur secara luas, transaksi senilai Rp1,77 triliun ini menambah daftar panjang konsolidasi aset tol yang bergerak dari tangan kontraktor ke institusi pembiayaan. Tren ini menunjukkan adanya pendalaman pasar pembiayaan infrastruktur, di mana peran masing-masing aktor semakin terspesialisasi. Kontraktor membangun dan melepas pada tahap tertentu, sementara investor institusi mengambil alih pada fase operasi yang lebih mapan.
Ke depan, fokus pengamatan akan tertuju pada dua hal: struktur dan jadwal pencairan dana hasil divestasi, serta rencana penggunaan dana tersebut. Jika dialokasikan untuk memperkuat modal kerja dan menyelesaikan proyek yang tertunda, langkah ini berpotensi memperbaiki kinerja operasional. Sebaliknya, bila sekadar menambal kebutuhan jangka pendek tanpa perbaikan fundamental, optimisme pasar bisa menguap. Yang jelas, keputusan ini menegaskan bahwa di tengah keterbatasan ruang fiskal dan likuiditas, pengelolaan portofolio aset menjadi medan pertarungan utama bagi emiten konstruksi nasional.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.











Comments (0)