

ADHI Jual Saham Tol Jogja-Solo Rp1,77 Triliun ke SMI
Berdasarkan keterbukaan informasi yang dirilis di laman Bursa Efek Indonesia pada awal pekan ini, PT Adhi Karya (Persero) Tbk (ADHI) berencana melepaskan seluruh kepemilikan sahamnya di PT Jasamarga J...
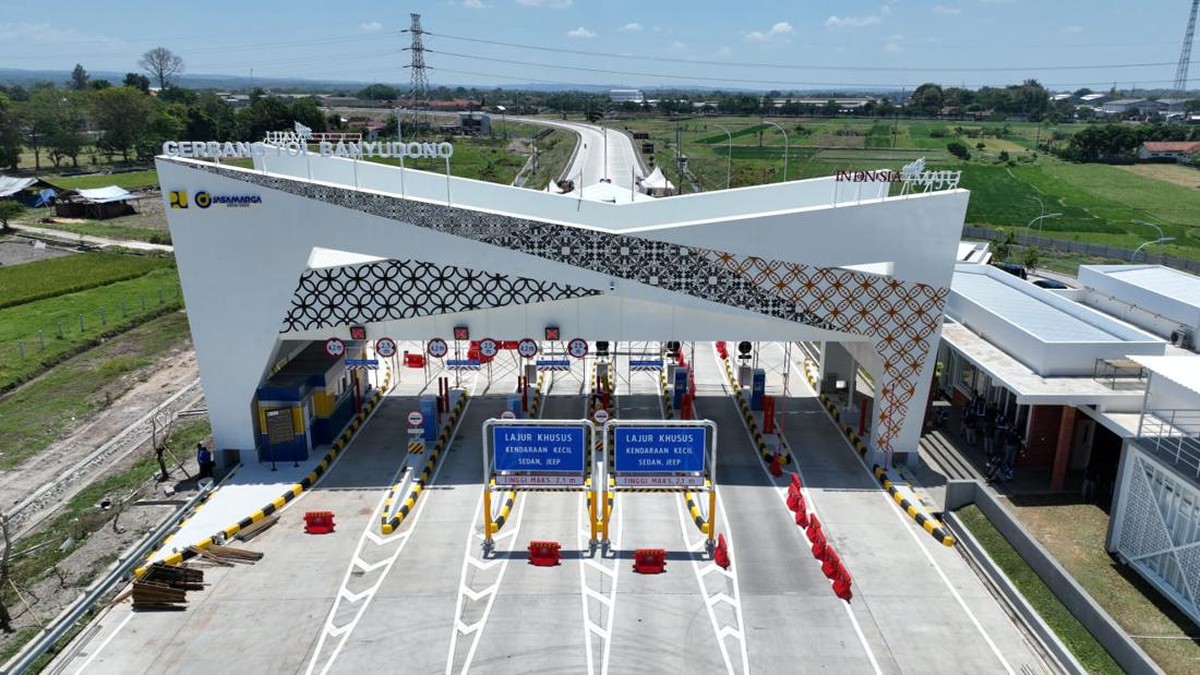
Berdasarkan keterbukaan informasi yang dirilis di laman Bursa Efek Indonesia pada awal pekan ini, PT Adhi Karya (Persero) Tbk (ADHI) berencana melepaskan seluruh kepemilikan sahamnya di PT Jasamarga Jogja Solo (JJS) kepada PT Sarana Multi Infrastruktur (Persero) atau SMI. Nilai transaksi yang disepakati mencapai Rp1,77 triliun untuk porsi kepemilikan sebesar 47,18%. Langkah korporasi ini menjadi salah satu transaksi divestasi jalan tol terbesar sepanjang tahun berjalan dan langsung memantik diskusi di kalangan pelaku pasar modal mengenai arah strategi portofolio emiten konstruksi pelat merah tersebut.
Nilai Transaksi dan Posisi Kepemilikan di Jasamarga Jogja Solo
PT Jasamarga Jogja Solo merupakan badan usaha jalan tol yang mengelola ruas Solo–Yogyakarta–Yogyakarta International Airport (YIA), salah satu proyek strategis nasional yang menghubungkan kawasan wisata dan sentra ekonomi di Jawa Tengah serta Daerah Istimewa Yogyakarta. Dengan panjang lebih dari 90 kilometer, ruas ini dinilai memiliki posisi strategis karena melayani koridor lalu lintas yang terus tumbuh secara year-on-year seiring peningkatan mobilitas pascapandemi. Setelah transaksi rampung, ADHI tidak lagi memiliki porsi kepemilikan di entitas tersebut, sementara SMI akan memperkuat posisinya sebagai pemegang saham dengan kepemilikan yang signifikan.
Nilai Rp1,77 triliun untuk 47,18% saham mengimplikasikan valuasi ekuitas JJS berada di kisaran Rp3,75 triliun secara keseluruhan. Bagi pembaca awam, angka ini penting karena mencerminkan seberapa besar pasar menghargai proyek infrastruktur yang belum sepenuhnya matang secara operasional. Pendapatan tol biasanya mengikuti kurva pertumbuhan bertahap, sehingga valuasi sebuah konsesi sangat bergantung pada proyeksi volume kendaraan, tarif, dan masa konsesi yang tersisa.
Pro: Penguatan Likuiditas dan Perbaikan Neraca ADHI
Di satu sisi, divestasi ini dipandang positif bagi fundamental keuangan ADHI. Selama beberapa tahun terakhir, perseroan menghadapi tekanan arus kas operasi akibat beban proyek konstruksi yang besar, termasuk skema penugasan pemerintah yang menuntut modal kerja tidak sedikit. Masuknya dana segar dari pelepasan saham dapat memperbaiki likuiditas, menurunkan rasio utang berbunga terhadap ekuitas, serta memberi ruang bagi perseroan untuk mengalihkan fokus ke lini bisnis yang lebih cepat menghasilkan kas.
Analis sekuritas menilai, langkah serupa sebelumnya juga dilakukan sejumlah emiten konstruksi untuk merealisasikan keuntungan dari investasi jangka panjang di sektor jalan tol. Sumber dana hasil divestasi umumnya dialokasikan untuk pelunasan pinjaman bank, pembiayaan proyek baru, hingga penguatan modal kerja. Dengan demikian, ADHI berpotensi mencatatkan perbaikan struktur permodalan yang tercermin pada rasio keuangan kuartalan berikutnya.
Kontra: Sinyal Melemahnya Minat Emiten pada Aset Infrastruktur Jangka Panjang
Di sisi lain, keputusan melepas seluruh kepemilikan memunculkan pertanyaan mengenai strategi jangka panjang perseroan. Jalan tol secara historis dikenal sebagai aset defensif dengan arus kas stabil dan pendapatan berulang, terutama setelah masa ramp-up terlewati. Melepas aset pada fase pembangunan dapat ditafsirkan pasar sebagai langkah mengurangi risiko, tetapi sekaligus menghilangkan potensi recurring income yang biasanya dihargai tinggi oleh investor institusi.
"Divestasi ini bagus untuk likuiditas jangka pendek, namun pasar akan mencermati apakah dana tersebut benar-benar diputar ke proyek dengan tingkat pengembalian yang lebih baik," ujar seorang analis infrastruktur di perusahaan sekuritas nasional, yang meminta identitasnya tidak disebutkan.
Sentimen pasar terhadap saham emiten konstruksi memang cenderung volatil. Capital outflow di sektor properti dan infrastruktur, ditambah perlambatan belanja modal pemerintah pada beberapa periode, membuat valuasi emiten pelat merah kerap tertekan. Di sisi lain, masuknya SMI sebagai pemegang saham mayoritas dapat dibaca sebagai konsolidasi aset oleh institusi pembiayaan infrastruktur milik negara, yang berpotensi meningkatkan tata kelola dan akses pendanaan bagi JJS.
Implikasi bagi Pasar dan Proyeksi ke Depan
Dari kacamata makro, transaksi ini memperlihatkan tren daur ulang modal di sektor infrastruktur. Pemerintah dan badan usaha milik negara terus mendorong skema pembiayaan kreatif agar pembangunan ruas tol tidak sepenuhnya bergantung pada Anggaran Pendapatan dan Belanja Negara. Keterlibatan SMI, yang memiliki mandat pembiayaan infrastruktur, memperkuat pola kemitraan antara kontraktor dan lembaga pembiayaan.
Ke depan, pelaku pasar akan menantikan rincian penggunaan dana hasil divestasi serta dampaknya terhadap rasio keuangan ADHI pada laporan kuartal mendatang. Jika dana tersebut mampu menurunkan beban bunga dan meningkatkan margin, ekspektasi terhadap perbaikan kinerja perseroan berpeluang menguat. Sebaliknya, apabila dana terserap untuk kebutuhan operasional tanpa peningkatan produktivitas, perbaikan fundamental bisa bersifat sementara. Pada akhirnya, transaksi senilai Rp1,77 triliun ini menjadi cermin dilema klasik emiten infrastruktur: memilih antara kepastian likuiditas hari ini atau potensi pendapatan berulang di masa depan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Perbankan. Meliput OJK, LPS, dan industri jasa keuangan.
Comments (0)