 yudi-kurniawan
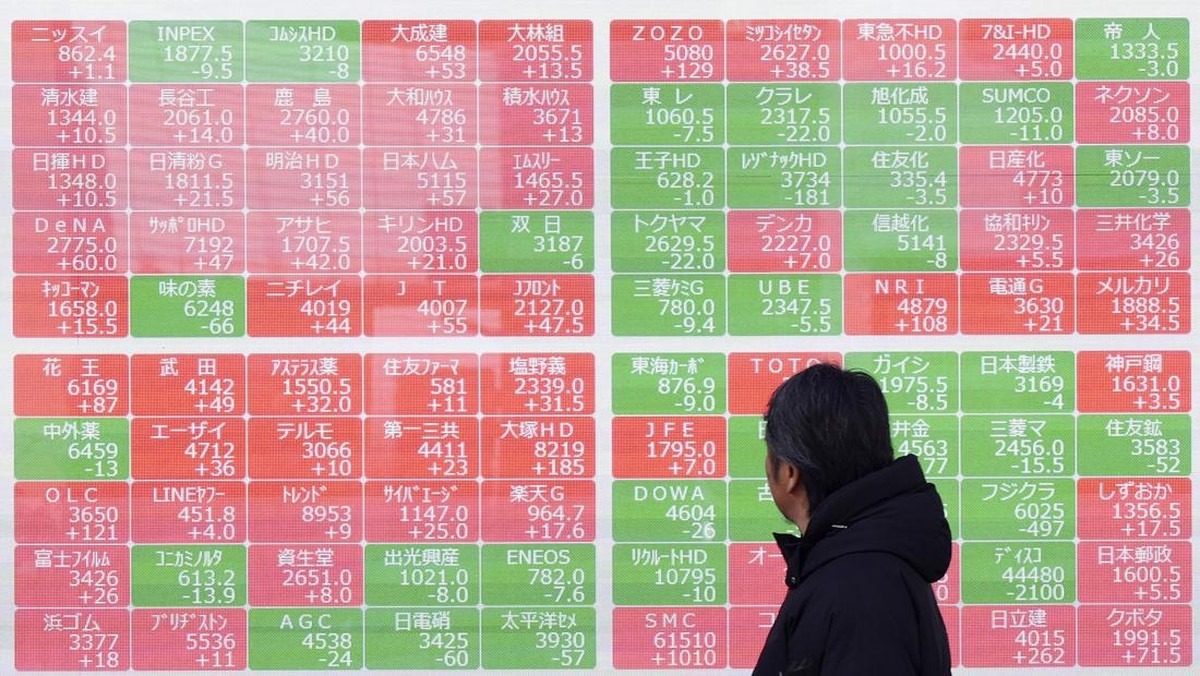
Berdasarkan data perdagangan regional per 8 Oktober 2026, bursa saham Asia kompak ditutup di zona merah setelah imbal hasil (yield) obligasi pemerintah Amerika Serikat kembali mengalami kenaikan. Indeks MSCI Asia Pasifik tercatat turun sekitar 1,2 persen dalam sehari, sementara beberapa indeks utama seperti Nikkei 225 dan Kospi melemah masing-masing 0,9 persen dan 1,4 persen. Pergerakan ini menandai tren tekanan jual yang dipicu pergeseran alokasi portofolio global, bukan karena memburuknya fundamental ekonomi kawasan.
Yield obligasi AS tenor 10 tahun, yang menjadi acuan global, naik ke kisaran 4,6 persen dari posisi 4,2 persen pada akhir September 2026. Bagi pembaca awam, yield obligasi adalah tingkat imbal hasil yang diterima investor ketika memegang surat utang hingga jatuh tempo. Ketika yield naik, obligasi menjadi lebih menarik dibanding saham karena menawarkan pendapatan tetap dengan risiko yang relatif lebih terukur. Akibatnya, dana asing yang semula ditempatkan di pasar saham Asia berbondong-bondong berpindah ke instrumen pendapatan tetap, fenomena yang dalam terminologi pasar disebut capital outflow atau arus modal keluar.
Tekanan Likuiditas dan Sentimen Pasar
Di satu sisi, kenaikan yield obligasi AS mencerminkan ekspektasi pasar bahwa bank sentral Amerika Serikat masih akan mempertahankan suku bunga tinggi lebih lama. Proyeksi inflasi yang belum sepenuhnya turun ke target 2 persen membuat pelaku pasar mengurangi ekspektasi pemangkasan suku bunga. Kondisi ini secara langsung memperkuat posisi dolar AS dan menekan nilai tukar mata uang negara berkembang, termasuk rupiah, won Korea Selatan, dan baht Thailand. Pelemahan kurs menambah beban emiten yang memiliki utang dalam denominasi dolar, sehingga valuasi saham di sektor tersebut mengalami penurunan.
Di sisi lain, tekanan jual di bursa Asia tidak sepenuhnya mencerminkan hilangnya kepercayaan terhadap prospek pertumbuhan kawasan. Data aktivitas manufaktur dan konsumsi domestik di beberapa negara masih menunjukkan ekspansi. Bahkan, investor justru menantikan rilis laporan keuangan kuartal III yang diperkirakan mencatatkan perbaikan laba year-on-year. Optimisme ini menjadi penyeimbang di tengah sentimen pasar yang sedang tertekan oleh faktor eksternal. Dengan kata lain, koreksi indeks lebih banyak dipengaruhi faktor global ketimbang melemahnya fundamental korporasi domestik.
"Tekanan ini bersifat sementara dan lebih didorong oleh pergeseran imbal hasil global, bukan pemburukan prospek pertumbuhan Asia. Pasar obligasi AS memang sedang menjadi tujuan utama arus modal jangka pendek," ujar seorang analis pasar modal regional.
Pro dan Kontra Pergeseran Portofolio
Pro: Bagi investor global, beralih ke obligasi AS memberikan imbal hasil yang lebih tinggi dengan tingkat risiko kredit yang rendah. Diversifikasi portofolio ke instrumen pendapatan tetap juga menjadi langkah logis ketika volatilitas saham meningkat. Selain itu, kenaikan yield mencerminkan ekonomi AS yang masih resilien, sehingga secara tidak langsung turut menopang permintaan ekspor dari negara-negara Asia.
Kontra: Arus modal keluar dapat menekan likuiditas pasar saham domestik dan memperlebar defisit neraca pembayaran negara berkembang. Jika berlangsung lama, kondisi ini berpotensi meningkatkan biaya pinjaman korporasi dan menghambat rencana ekspansi. Bagi investor ritel, volatilitas nilai tukar juga menggerus daya beli dan mengganggu strategi investasi jangka panjang.
Secara rasio, valuasi saham Asia saat ini diperdagangkan pada 12,4 kali laba per saham, lebih murah dibanding rata-rata lima tahun sebesar 14,1 kali. Angka ini menunjukkan bahwa koreksi justru membuka peluang bagi investor jangka panjang, asalkan memperhatikan kualitas fundamental emiten dan arah kebijakan bank sentral.
Proyeksi ke Depan
Ke depan, arah bursa Asia sangat bergantung pada dua faktor utama: pergerakan yield obligasi AS dan hasil laporan keuangan kuartal III. Apabila yield kembali mereda dan laba emiten mencatatkan pertumbuhan, tren positif berpotensi kembali. Sebaliknya, jika yield bertahan tinggi, tekanan capital outflow bisa berlanjut hingga kuartal IV 2026.
Kesimpulannya, pelemahan bursa Asia pada awal Oktober 2026 adalah cerminan dinamika likuiditas global, bukan indikasi keruntuhan fundamental. Investor disarankan mencermati data makro secara berkala dan menjaga diversifikasi portofolio, tanpa perlu bereaksi berlebihan terhadap gejolak jangka pendek.













Comments (0)