

Membedah Pengelolaan Dana Haji Selama Masa Tunggu Jemaah
Berdasarkan data Badan Pengelola Keuangan Haji (BPKH) per awal 2024, dana haji yang dikelola lembaga tersebut telah menembus angka Rp171,5 triliun, naik dari posisi sekitar Rp166,4 triliun pada akhir ...
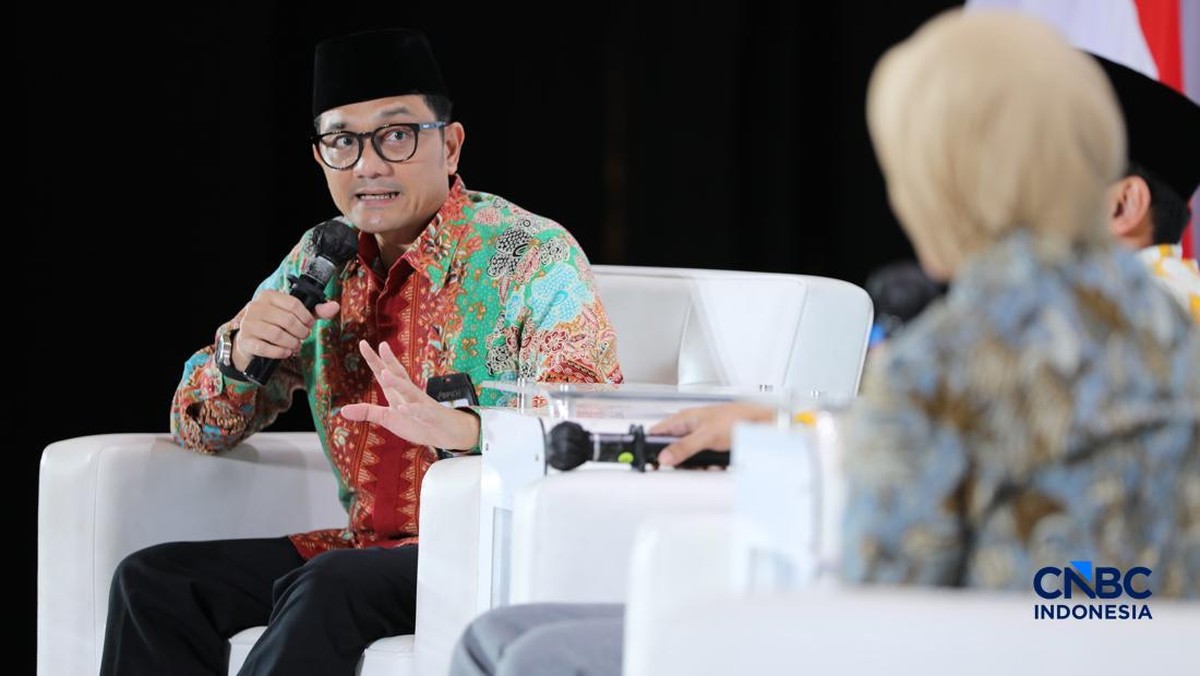
Berdasarkan data Badan Pengelola Keuangan Haji (BPKH) per awal 2024, dana haji yang dikelola lembaga tersebut telah menembus angka Rp171,5 triliun, naik dari posisi sekitar Rp166,4 triliun pada akhir 2023. Angka ini mencerminkan akumulasi setoran jemaah yang terus bertambah setiap tahun, sementara antrean keberangkatan masih membentang panjang hingga puluhan tahun di sejumlah provinsi. Pertanyaan fundamental pun muncul: ke mana dana sebesar itu dialokasikan selama jemaah menunggu keberangkatan?
Peta Alokasi: Dari Deposito hingga Sukuk
Kepala BPKH menjelaskan bahwa dana jemaah tidak dibiarkan menganggur, melainkan ditempatkan pada instrumen yang mengedepankan prinsip keamanan, likuiditas, dan hasil optimal. Komposisi portofolio BPKH secara garis besar terbagi menjadi dua kanal utama, yakni penempatan pada bank syariah dan investasi pada surat berharga syariah negara (SBSN), termasuk sukuk tabungan dan sukuk ritel.
Di satu sisi, penempatan di bank syariah memberikan likuiditas tinggi sehingga dana dapat dicairkan sewaktu-waktu ketika jemaah dijadwalkan berangkat. Di sisi lain, investasi pada SBSN menawarkan imbal hasil yang relatif stabil dan didukung jaminan pemerintah, meski dengan tenor yang lebih panjang. Kombinasi ini, menurut BPKH, dirancang untuk menjaga nilai pokok setoran jemaah sekaligus mendatangkan nilai manfaat yang dapat mengurangi beban biaya haji.
"Setiap rupiah dana jemaah dikelola dengan tata kelola yang ketat dan diawasi oleh otoritas terkait," ujar Kepala BPKH dalam keterangan resminya.
Pro: Nilai Manfaat yang Menopang Biaya
Dari sisi positif, pengelolaan dana selama masa tunggu menghasilkan nilai manfaat yang signifikan. Sepanjang 2023, BPKH mencatat nilai manfaat mencapai sekitar Rp7,4 triliun, yang kemudian dialokasikan untuk menutup sebagian biaya penyelenggaraan ibadah haji (BPIH). Pemerintah dan DPR menyepakati penggunaan nilai manfaat ini untuk meringankan beban jemaah, sehingga setoran yang dibayarkan tidak sepenuhnya menanggung biaya riil keberangkatan.
Proyeksi ke depan, dengan asumsi imbal hasil rata-rata berkisar 5 hingga 6 persen per tahun, akumulasi nilai manfaat berpotensi terus tumbuh seiring bertambahnya dana kelolaan. Bagi jemaah yang menunggu 15 hingga 20 tahun, pemanfaatan nilai manfaat ini menjadi semacam kompensasi atas lamanya waktu tunggu. Rasio nilai manfaat terhadap total dana pun tercatat relatif sehat, mencerminkan pengelolaan yang hati-hati.
Kontra: Tantangan Imbal Hasil dan Inflasi Biaya
Namun, di sisi lain, terdapat sejumlah risiko yang perlu dicermati. Tren suku bunga global dan domestik yang fluktuatif memengaruhi imbal hasil instrumen syariah. Ketika sentimen pasar berubah dan terjadi capital outflow dari pasar keuangan domestik, tekanan terhadap yield SBSN bisa meningkat, berimbas pada valuasi portofolio. Selain itu, biaya penyelenggaraan haji mengalami kenaikan year-on-year akibat inflasi di Arab Saudi, pelemahan nilai tukar rupiah terhadap dolar AS, serta penyesuaian berbagai komponen layanan.
Jika pertumbuhan nilai manfaat tidak mampu mengimbangi lonjakan biaya, kekurangan dana harus ditutup melalui setoran awal jemaah yang lebih besar atau subsidi dari anggaran negara. Kondisi ini menciptakan ketegangan antara kebutuhan menjaga likuiditas jangka pendek dan upaya mengoptimalkan hasil jangka panjang. Rasio kecukupan dana menjadi indikator krusial yang harus dipantau secara berkala.
Transparansi sebagai Kunci Kepercayaan
Fundamental pengelolaan dana haji bertumpu pada akuntabilitas dan transparansi. BPKH melaporkan kinerja investasinya secara periodik kepada publik dan diaudit oleh akuntan independen. Meski demikian, literasi jemaah mengenai mekanisme pengelolaan dana masih perlu ditingkatkan, agar tidak timbul salah persepsi bahwa dana mereka sekadar disimpan tanpa pengembangan.
Ke depan, tantangan utama adalah menjaga keseimbangan antara imbal hasil yang kompetitif dan risiko yang terkendali, terutama di tengah ketidakpastian ekonomi global. Dengan dana kelolaan yang terus membesar, setiap kebijakan alokasi portofolio akan berdampak luas. Pada akhirnya, kualitas tata kelola dan pengawasan menjadi penentu apakah dana jemaah benar-benar bekerja optimal selama masa tunggu, atau justru tergerus oleh tekanan inflasi dan gejolak pasar.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.






Comments (0)