

Membedah Dilema Rasio Pajak RI yang Rendah
Berdasarkan data Kementerian Keuangan dan Badan Pusat Statistik per akhir tahun fiskal terakhir, rasio pajak Indonesia terhadap Produk Domestik Bruto (PDB) masih berkisar di angka 10,1 persen. Angka i...
Berdasarkan data Kementerian Keuangan dan Badan Pusat Statistik per akhir tahun fiskal terakhir, rasio pajak Indonesia terhadap Produk Domestik Bruto (PDB) masih berkisar di angka 10,1 persen. Angka ini jauh tertinggal dibandingkan rata-rata negara anggota Organisasi untuk Kerja Sama Ekonomi dan Pembangunan (OECD) yang berada di kisaran 34 persen, bahkan lebih rendah dari sejumlah negara tetangga di kawasan ASEAN. Rasio pajak sendiri merupakan indikator fundamental yang mengukur seberapa besar penerimaan negara dari sektor pajak dibandingkan total nilai barang dan jasa yang diproduksi suatu negara dalam satu periode.
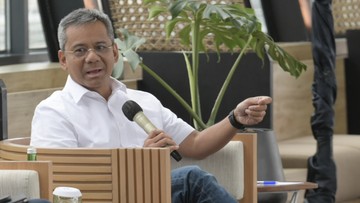
Menteri Keuangan Suahasil Nazara secara terbuka mengakui bahwa tekanan kritik terhadap rendahnya rasio pajak ini terus mengalir. Ia menekankan bahwa persoalan bukan semata pada tarif pajak, melainkan pada tata kelola dan penegakan hukum di sektor perpajakan. Pernyataan ini muncul di tengah tren kebutuhan belanja negara yang terus mengalami kenaikan, terutama untuk program perlindungan sosial, infrastruktur, serta pembayaran bunga utang.
"Kritik soal rasio pajak yang rendah itu sering saya dengar. Yang perlu kita perbaiki bukan hanya angkanya, tetapi ekosistem kepatuhan dan penegakan hukumnya," ujar Suahasil dalam sebuah forum diskusi fiskal.
Pro: Ruang Perbaikan Masih Terbuka Lebar
Di satu sisi, sejumlah ekonom menilai bahwa rasio pajak Indonesia yang rendah justru menyimpan potensi penerimaan yang belum tergarap optimal. Basis pajak yang luas, terutama dari sektor ekonomi digital, perdagangan elektronik, dan sektor informal yang belum sepenuhnya teradministrasi, menjadi sumber pertumbuhan penerimaan di masa depan. Proyeksi pemerintah menargetkan rasio pajak dapat bergerak menuju 12 persen dalam beberapa tahun ke depan melalui perluasan basis pajak dan digitalisasi administrasi.
Modernisasi sistem perpajakan, termasuk integrasi data Nomor Pokok Wajib Pajak dengan Nomor Induk Kependudukan, dinilai dapat memperkuat fundamental penerimaan negara. Langkah ini berpotensi mengurangi kebocoran penerimaan akibat penghindaran pajak dan meningkatkan kepatuhan sukarela wajib pajak. Dari sisi likuiditas negara, penerimaan yang lebih tinggi akan memperkuat kapasitas fiskal dalam menghadapi sentimen pasar global yang berfluktuasi.
Kontra: Tantangan Struktural dan Ekonomi Bawah Tanah
Di sisi lain, sejumlah pengamat meragukan target kenaikan rasio pajak dapat tercapai dalam waktu singkat. Struktur ekonomi Indonesia yang masih didominasi sektor informal membuat sebagian besar aktivitas ekonomi sulit dijangkau administrasi pajak. Selain itu, praktik penghindaran pajak oleh korporasi besar melalui skema harga transfer dan pemanfaatan yurisdiksi dengan tarif rendah menjadi tantangan yang tidak sederhana.
Kritik juga menyoroti bahwa rasio pajak yang rendah bukan hanya soal administrasi, tetapi berkaitan erat dengan daya beli masyarakat dan struktur penerimaan negara. Beban pajak yang terlalu agresif dikhawatirkan dapat menekan konsumsi rumah tangga yang menjadi penopang utama pertumbuhan ekonomi. Oleh karena itu, keseimbangan antara menggenjot penerimaan dan menjaga iklim investasi menjadi dilema klasik yang tak mudah diurai.
Dalam konteks global, capital outflow dan fluktuasi nilai tukar turut memengaruhi ruang gerak kebijakan fiskal. Pemerintah perlu menjaga kepercayaan pasar melalui disiplin anggaran, sembari mencari terobosan dalam reformasi perpajakan. Penyederhanaan regulasi, insentif yang terukur, serta kepastian hukum menjadi kunci agar wajib pajak patuh tanpa harus merasa terbebani berlebihan. Pada akhirnya, angka rasio pajak hanyalah cermin dari tata kelola yang lebih besar: seberapa adil dan efektif negara mengelola sumber dayanya untuk kesejahteraan bersama.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.






Comments (0)